Wiwynn Q2 2026:過去最高の粗利率と、過去最悪のキャッシュフロー
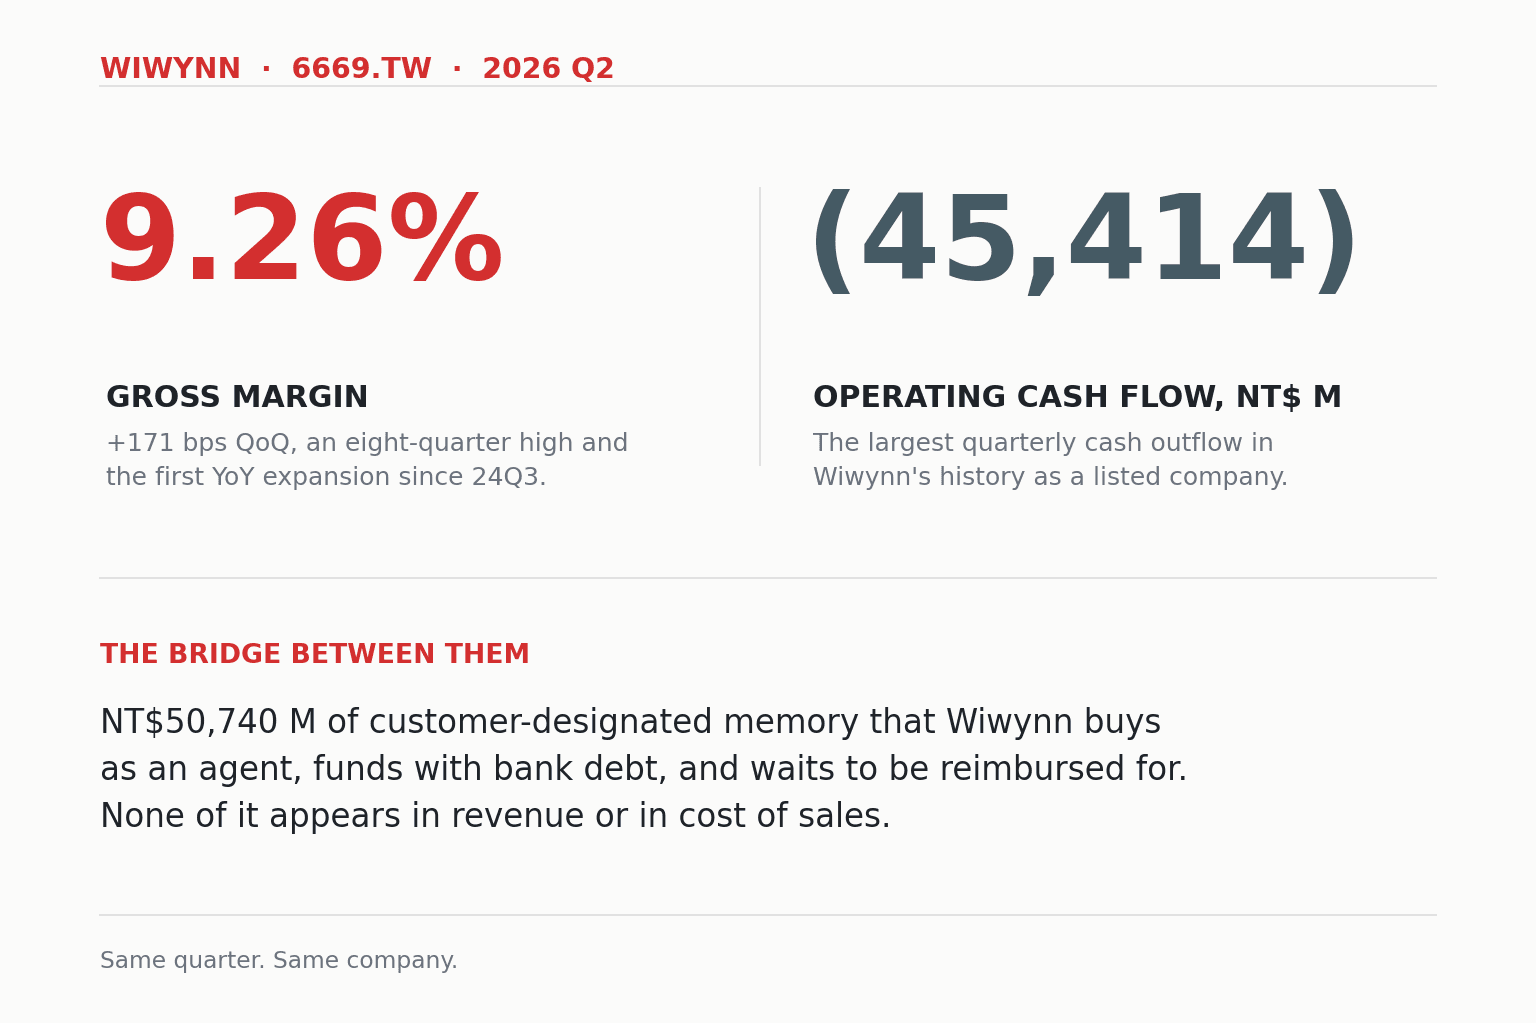
同じ四半期に、過去最高の粗利率と過去最悪のキャッシュフロー
2026年8月7日、Wiwynn(6669.TW)の取締役会は、同社の歴史でもっとも見栄えのする四半期損益計算書を承認しました。売上 NT$2,781.53億、前四半期比 +0.59%、前年同期比 +26.01% で四半期として過去最高。粗利率 9.26% は前四半期比 +171bps で8四半期ぶりの高水準、しかも2024年第3四半期以降で初めて、前年同期比でもプラスに転じました。税引後純利益 NT$149.69億、基本 EPS NT$80.43 も、いずれも記録更新です。
同じ決算書のキャッシュフロー計算書をめくると、当四半期の営業キャッシュフローは −NT$454.14億。Wiwynn の上場以来最大の四半期営業キャッシュ流出で、前四半期の −NT$161.54億からさらに NT$292.60億悪化し、前年同期の +NT$90.27億からは NT$544.41億の悪化です。
同じ90日間で、過去最高の利益を稼ぎ、過去最大の現金を流出させました。この2つは偶然ではありません。ひとつの事柄の両端です。
読み方の基準を2つ、先に断っておきます。 第一に、本稿の金額は新台湾ドルの億元単位で表記し、会社公表の百万元ベースから換算しています(1億元=100百万元)。第二に、Wiwynn は2026年9月2日に権利落ちとなり、1株につき 1.9827946株の株式配当が実施され、株数は 2.98279460倍になりました。1株あたりの価格も同じ比率で下方調整され、保有時価総額は変わりません。本稿の株価と証券会社の目標株価はすべて権利落ち後基準で表記し、必要に応じて括弧内に権利落ち前の原数値を添えます。EPS は財務諸表上の権利落ち前の公表値を用い、株価と比較する必要がある箇所では権利落ち後の遡及調整値を併記します。
メモリが損益計算書から運び出されました
Wiwynn 自身の説明は2文しかありません。会社は8月7日の書面説明で、今年4月から一部顧客のメモリを「代理購買モデル」に切り替えており、当該金額は売上および売上原価に計上されないこと、これに第2四半期の新製品導入にともなう NRE 収益の増加が加わり、四半期の粗利率を 9.3% まで押し上げたと述べました(自由財経、経済日報)。
かみ砕くと、こうです。顧客が自分でメモリの購入先と価格を指定し、Wiwynn は発注、支払い、組み付け、出荷を担います。引き渡し前に Wiwynn がこのメモリの支配を実質的に獲得していないため、連結財務諸表の収益認識方針は Wiwynn を販売者ではなく「代理人(agent)」と位置づけています。こうしてこの金額は、売上からも売上原価からも同時に消えました。
メモリはサーバーの部品のなかでも、上乗せできる利幅がほとんどないものの一つです。粗利のほぼ乗らないものを分子と分母から同時に抜けば、粗利率という比率は良く見えます。ただし会社が実際に稼ぐ粗利の金額は、これで1元も増えません。4月の月次売上が前月比 −16.14% となる一方で、ラックの出荷台数はむしろ前月比で増えたと会社が説明できたのも、同じ理由です。
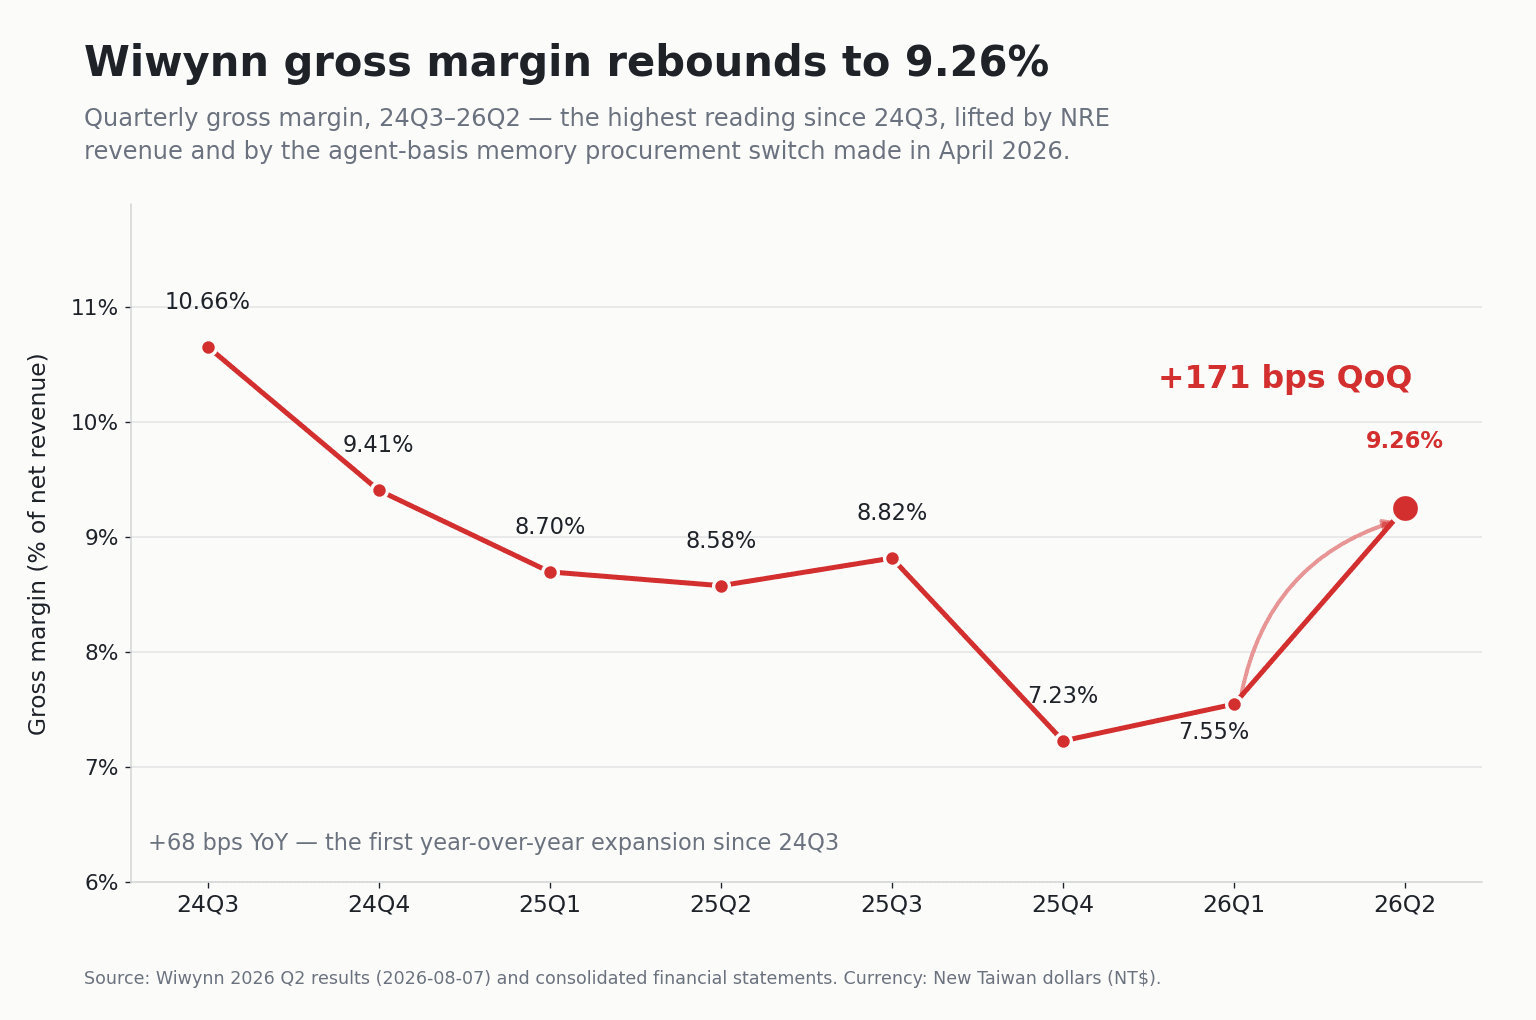
ただ、そこで話を終えるのは安直です。当四半期の粗利金額は NT$257.63億、前四半期比 +23.38%。算術のトリックだけでなく、実質的な成長も確かにありました。会社はその差分を NRE、つまり新製品導入段階で顧客から受け取るエンジニアリング費用に帰しています。この説明は、別の線からも裏づけが取れます。
研究開発費が1四半期で倍増しました
四半期の営業費用は NT$55.45億、前四半期比 +61.99%。損益計算書でもっとも激しく動いた行ですが、決算説明資料はこれについて一言も説明していません。分解すると、研究開発費が NT$40.81億で前四半期比 +99.27%、前年同期比 +120.71%。四半期の営業費用増加額 NT$21.22億のうち NT$20.33億、実に 95.8% が研究開発費です。
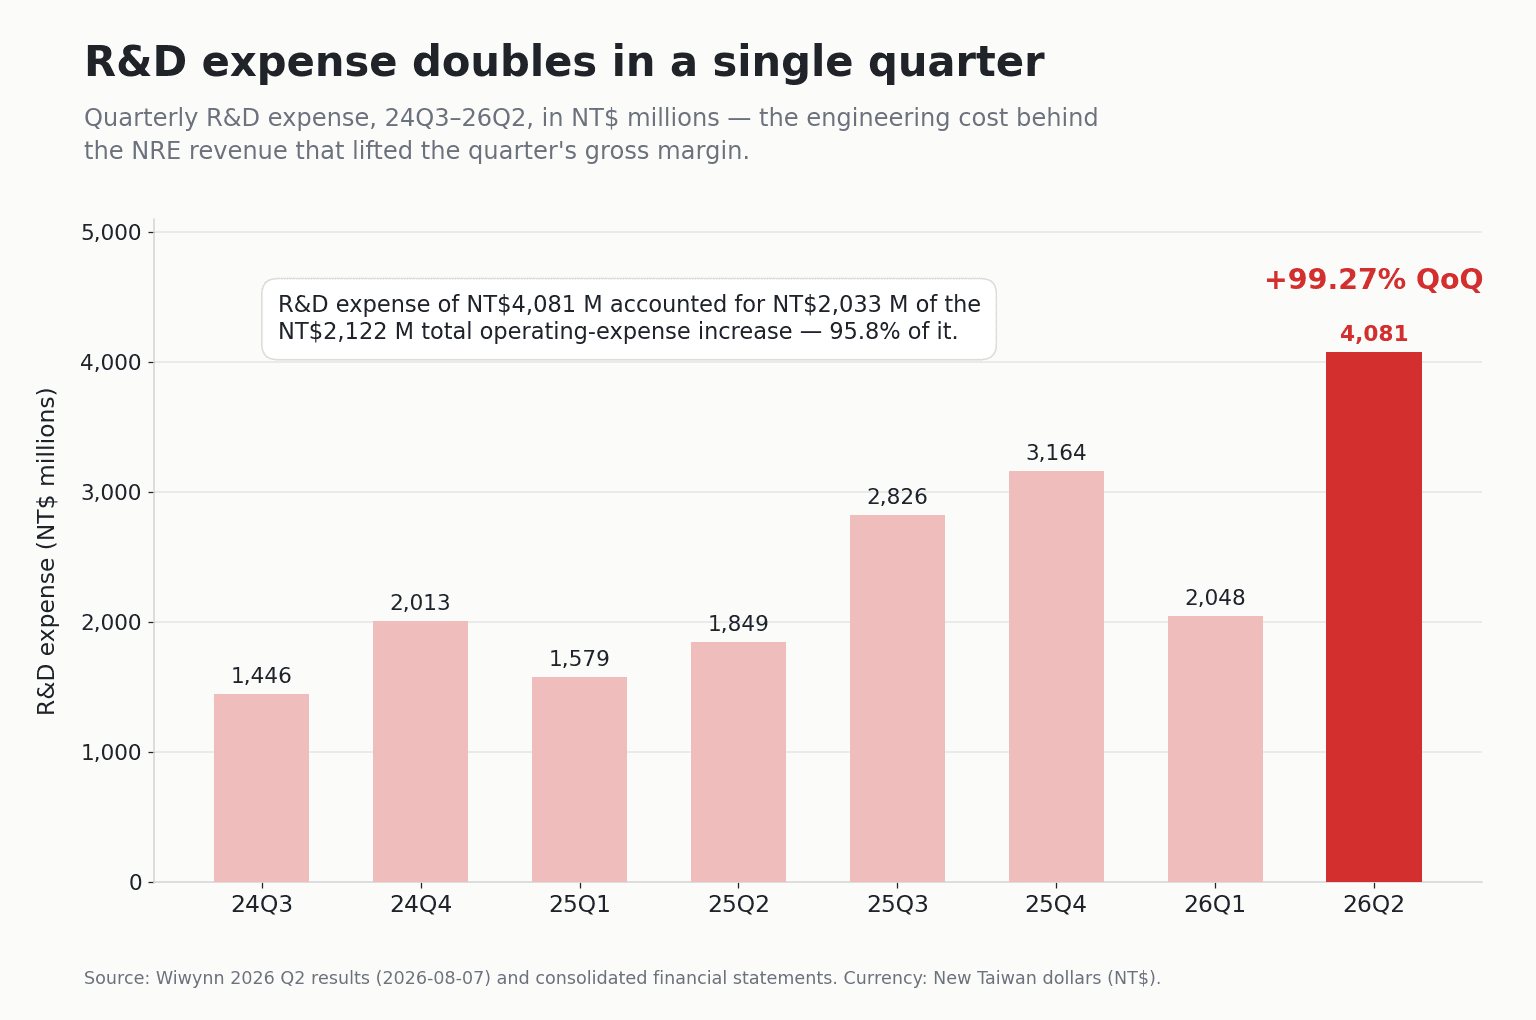
NRE 収益は粗利に落ち、それを稼ぐためのエンジニアリングコストは研究開発費に落ちます。2つの数字が同じ四半期に揃って動きました。これで NRE という説明は、都合が良いだけの話ではなく、信用できるものになります。代償は、NRE が本質的に一過性で、案件次第で上下することです。経営陣自身も、言い方をかなり慎重にしています。下半期は ASIC 比率が高まり製品構成も変わるものの「粗利率の変化は大きくない」、ただし「NRE の貢献度はなお注視が必要」(鉅亨網)。この但し書きのほうが要点です。
請求書は消えていません。場所を移しただけです
代理購買はメモリを損益計算書から外しましたが、貸借対照表からは外していません。Wiwynn は依然として先に代金を払い、顧客からの回収を待たなければなりません。
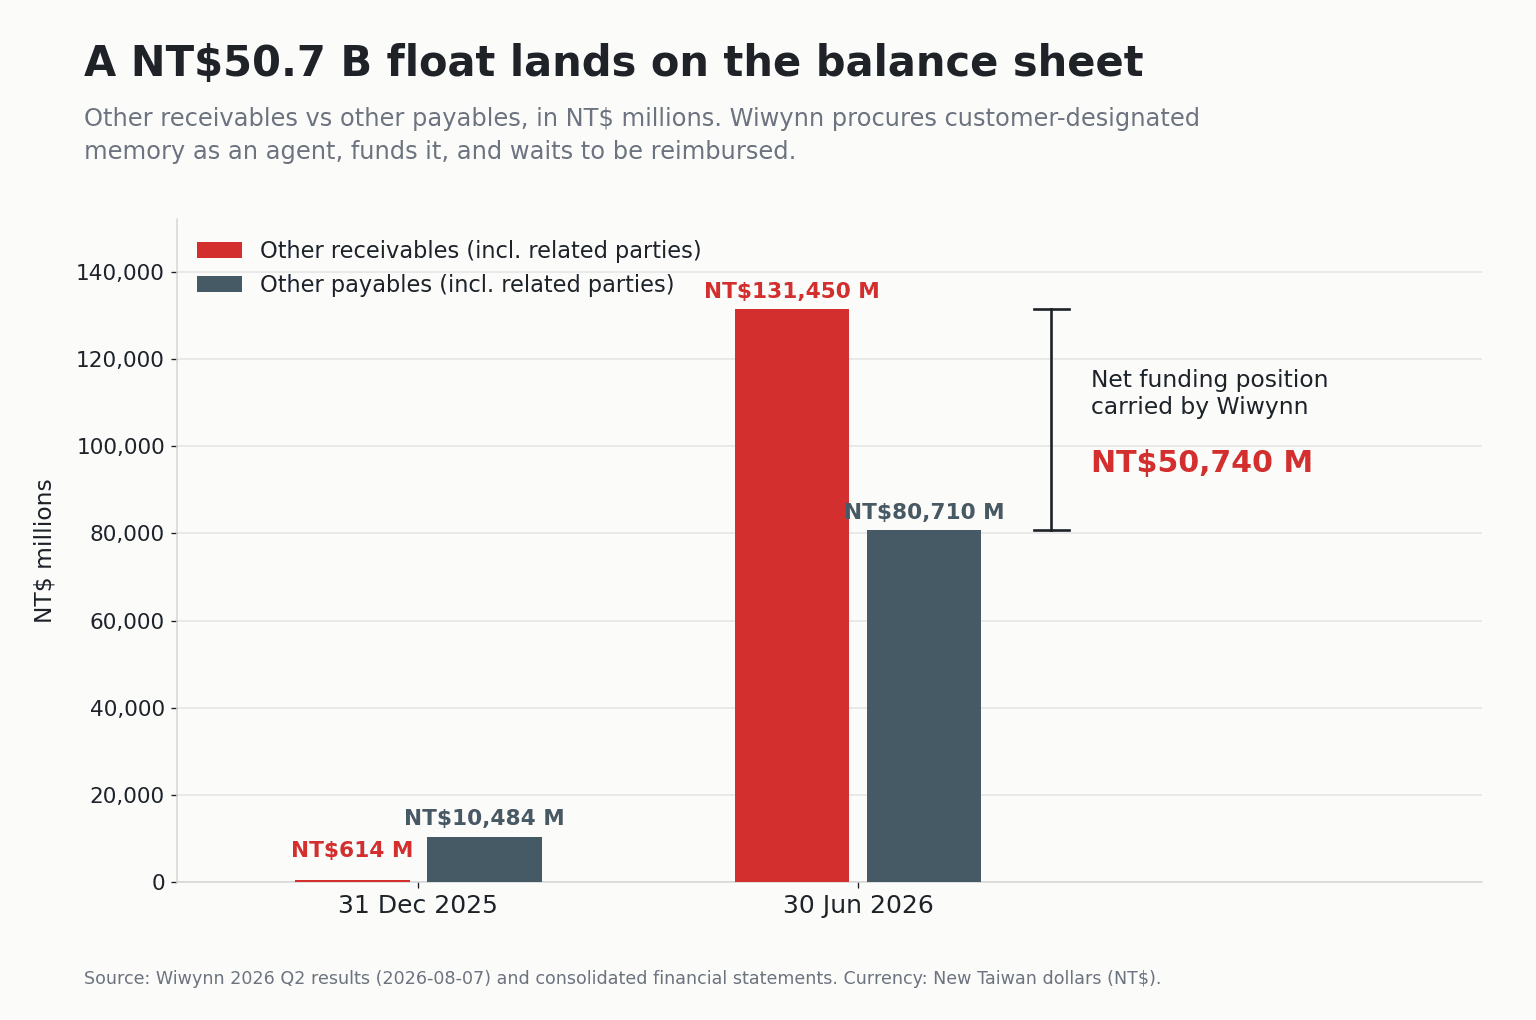
その他未収金は2025年末の NT$6.14億から、2026年6月末には NT$1,314.50億へ。その他未払金も同じ2025年末から2026年6月末にかけて、NT$104.84億から NT$807.10億へ増えました(いずれも関連当事者を含む合計額です)。2026年6月末時点の両者の差額 NT$507.40億が、Wiwynn が顧客のために外へ立て替えている資金です。金融用語ではフロート(float)と呼び、先に払って後から回収するまでの間、動かせなくなる資金を指します。キャッシュフロー計算書にも対応する行があります。上半期の「その他未収金の増加」は −NT$1,301.73億、前年同期はわずか −NT$5.44億でした。
しかもこのフロートは、ほぼすべてがわずか1四半期で生まれています。2026年3月末、Wiwynn のこの2行は差引きで NT$99.90億の未払超過(その他未収金 NT$4.28億、その他未払金 NT$104.18億)、つまり顧客の資金が Wiwynn の手元に置かれている状態でした。その3か月後、Wiwynn が顧客側に NT$507.40億を置く側へ反転しています。向きそのものが90日で裏返りました。
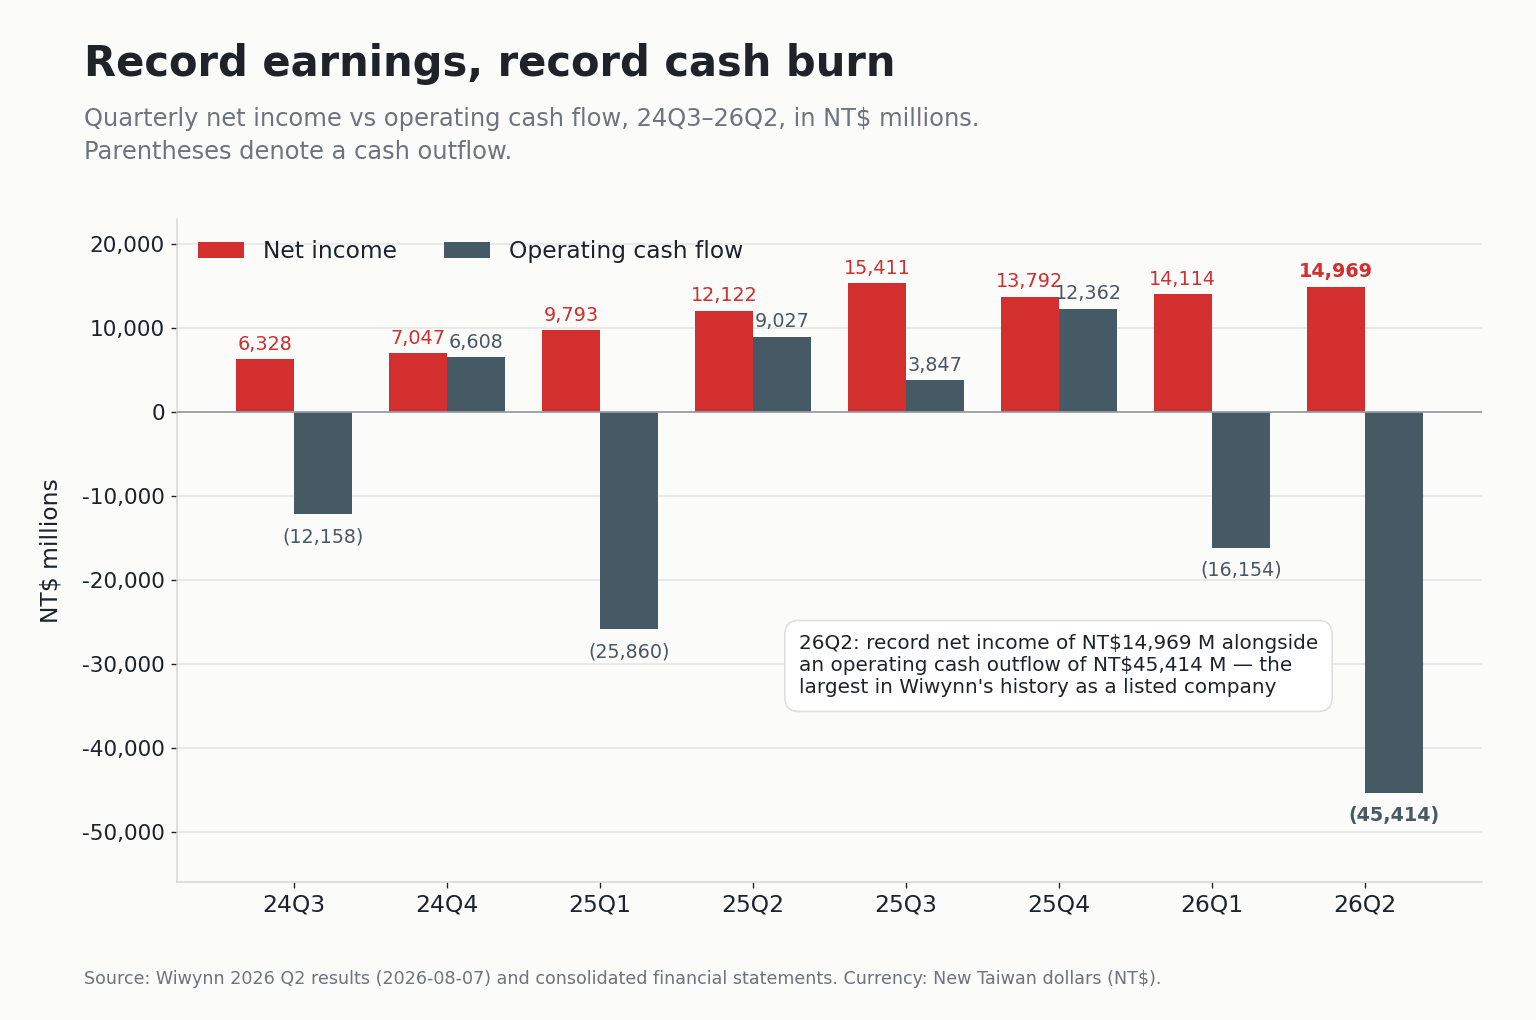
この資金は、誰かが出さなければなりません。6月末の銀行借入残高は NT$766.20億、前年同期比 +100.14%。上半期にはさらに NT$637.34億の転換社債も発行しています。結果は利息に表れました。四半期の金融費用は NT$20.57億、前四半期比 +52.48%、前年同期比 +223.43%。営業外損益はこれで −NT$12.44億の赤字に転落しました。だから営業利益は前四半期比 +15.81% なのに、税引前純利益は +5.80% しか伸びていません。
同じ落差を利益率で見ると、もっとはっきりします。粗利率は前四半期比 +171bps、営業利益率は +95bps、純利益率は +28bps。途中で蒸発した分が、このフロートの保有コストです。このトレードオフの結論を書くのは、難しくありません。代理購買は、帳簿上およそ 171bps の粗利率を、損益計算書から貸借対照表と利息費用へ移し替えました。
今回の中国語報道を一通り当たりましたが、代理購買とその貸借対照表への帰結を結びつけて書いた台湾メディアは一社もありません。9月10日の説明の場でも、経営陣は営業キャッシュフロー、その他未収金、利息費用のいずれにも自分からは触れず、質問した記者もいませんでした。不正は何もありません。数字はすべて公開の連結財務諸表にあります。誰もそのページをめくらなかっただけです。
逆に語られている話を一つ。AI 比率はむしろ後退しています
市場の Wiwynn 像は、AI 比率が一本調子で上がり続ける会社、というものです。2026年上半期はそうではありませんでした。経営陣の9月10日の説明はこうです。上半期の出荷は汎用サーバーが中心でした。第3四半期にようやく汎用型と ASIC が「ゴールデンクロス」して比率は半々になり、第4四半期に ASIC が汎用型を上回る見通しです。GPU サーバーの出荷が始まるのは第4四半期の終盤。通年で見ても「AIサーバーと ASIC の比率は 50% を超えない」(自由財経)。2025年末には AI が5割を超えていたのですから、これは上方修正ではなく下方修正です。
そして代理購買モデルは「主に汎用サーバー案件に適用される」と明言されています。この半年で出荷量がもっとも大きかった製品ラインが、そのまま売上計上から外された部分でもあるわけです。売上が前四半期比 +0.59% しか伸びていないのに粗利率が 171bps 跳ねた理由の大半は、ここにあります。
もう一つ、書き留めておく価値のある数字があります。連結財務諸表の信用リスクの集中に関する注記によると、6月末時点で上位3顧客が売掛金に占める比率は 99.18%。8四半期で最高で、しかも2四半期連続の上昇です。これは売掛金の集中度であって売上の集中度ではありませんから、方向の指標としてしか読めません。ただ方向はきわめて明確です。Wiwynn は分散ではなく、集中を強めています。
市場が値段をつけるまでに5週間かかりました
決算当日はほとんど反応がありませんでした。8月10日(決算後の最初の取引日)、Wiwynn は +1.89% で寄り付いたあと、−1.48% で引けています。出来高は直近20取引日平均の 0.85倍。同じ日、Quanta(2382.TW)は +5.20%、Wistron(3231.TW)は +5.18%、台湾加権指数は +1.59% でした。自社の決算がその日いちばんのニュースだった日に、Wiwynn は AIサーバー銘柄群で唯一下落した銘柄でした。
本当の再評価が起きたのはその後の3週間で、しかも材料はこの決算ではありません。利益予想の上方修正、8月14日の増産発表、そして権利落ち前の買い需要でした。9月1日は権利落ち後基準の NT$2,615.0(権利落ち前の建値 NT$7,800)で引け、決算日からの累計で +27.87%。権利落ち後に上昇分の3分の1ほどを吐き出し、9月14日終値は NT$2,270。決算日の調整後株価 NT$2,045.1 を起点にすると、この間の累計は +11.00%、同期間の加権指数は +3.70% です。
証券会社の見方は、一方向に揃っています。8月7日以降、公開されたレーティング引き下げや目標株価引き下げは一つも見当たらず、実名で確認できる4機関はすべて買い継続ないし引き上げでした。Goldman Sachs の目標株価は NT$3,353(権利落ち前 NT$10,000)、Fubon は NT$2,917(権利落ち前 NT$8,700)、UBS は9月8日付で NT$2,464(権利落ち前 NT$7,350)。FactSet の調整後コンセンサス目標株価は NT$2,715.57 で、9月14日終値からなお約 19.6% の余地があります(以上はすべて権利落ち後基準です)。実名の見方でもっとも保守的なのは President Securities で、2026年の EPS を NT$340.95 と見ており、コンセンサス中央値より約 5.6% 低い水準です(CMoney まとめ)。
なお、Wiwynn は四半期ごとの自社主催の決算説明会を開いていません。年次の決算説明会は2月です。今回の決算説明資料は、9月10日に KGI Securities の第3四半期投資フォーラムで CFO の陳昌偉氏が報告したもので、明日(9月16日)の UBS 台湾フォーラムでも同じ資料が使われます。四半期に NT$149.69億を稼ぐ会社が、四半期の説明を他社主催の場に頼らなければ市場に届けられません。この事実そのものが、じゅうぶん注目に値します。
これから見るべき3つのこと
第一に、フロートがさらに膨らむかどうか。 下半期の設備投資(CapEx)予算は US$9.42億で、上半期の NT$118.52億のおよそ 2.5倍です。しかも会社は、四半期 NT$454.14億の営業キャッシュ流出を抱えたまま走っています。取締役会は8月7日の同じ日に、最大 NT$150億の国内転換社債と US$15億のシンジケートローンを承認しました。資金手当ては済んでいますが、それは利息費用がさらに上がることも意味します。
第二に、粗利率の持続性。 代理購買の効果は一度きりのリセットで、来年の同期以降は前年比での新たな上乗せ効果が出ません。NRE は案件次第で跳ねます。経営陣は下半期の粗利率を「変化は大きくない」と言いましたが、その前提は NRE が貢献し続けることです。
第三に、第4四半期の製品構成が本当にクロスするのかどうか。 ASIC が汎用型を上回ること、GPU の出荷が始まること。この2つはどちらも第4四半期に置かれています。7月の月次売上は NT$1,176.86億、8月は NT$1,443.12億。前年同期比の伸びは +39.23% から +50.36% へ加速し、いずれも月次として過去最高です。しかもそれを、より小さくなった売上の定義のもとで達成しています。土台の事業は確かに加速しています。損益計算書に今見えているのが、そのうちの一部でしかないというだけです。