Wiwynn Q1 2026:8四半期続いた粗利率圧縮がついに反発、ASIC + GPU デュアルエンジンが形になる
Wiwynn (6669.TW) は 2026年5月15日午後に Q1 2026 の決算説明会を開催しました。表面の数字は美しい——売上 NT$2,765.08億、税引後純利益 NT$141.14億、EPS NT$75.95、いずれも同期最高で売上 YoY +62%、EPS YoY +44%。ただ、この決算で本当に読むべきは YoY ではなく、市場が過小評価している 2 本の構造線です。
粗利率が 32bps 反発。8四半期ぶりの上昇です。
過去 8四半期、Wiwynn の粗利率は一方通行の下落でした:9.41% (2Q24) → 9.05% → 9.18% → 8.70% → 8.40% → 7.80% → 7.23% (4Q25)。理由はシンプルで、AI サーバー売上が急拡大するなかで GPU とメモリのパススルーコストが COGS に流れ込み、同じ粗利金額をより大きな売上分母に薄めてきたためです。
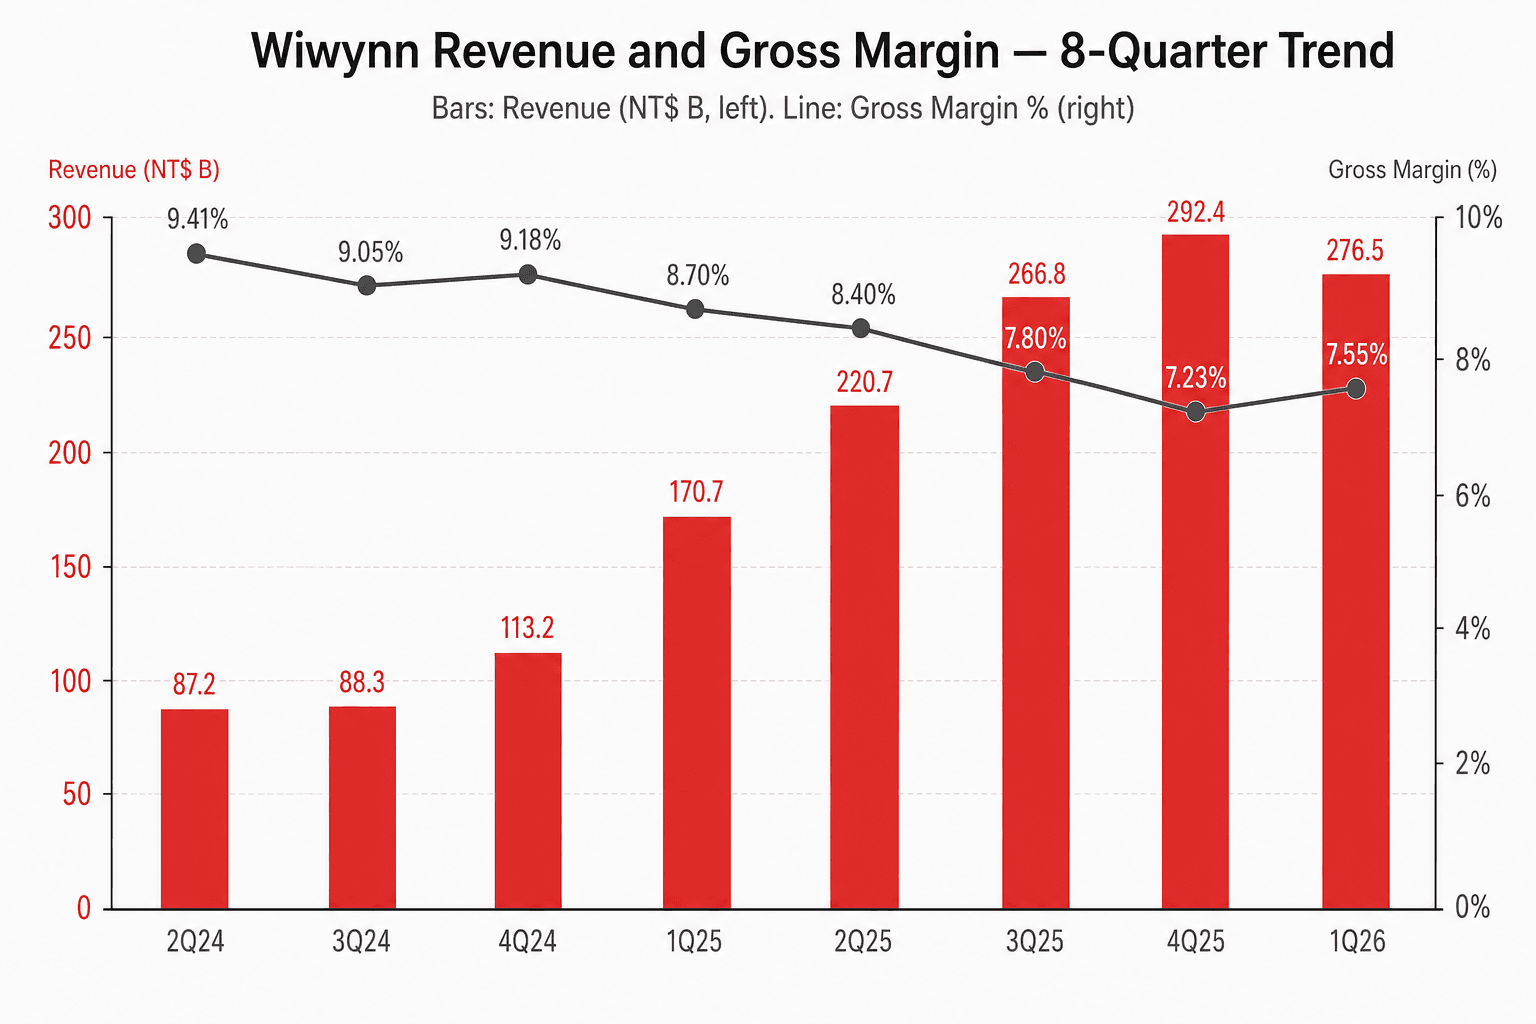
1Q26 粗利率 7.55%、QoQ +32bps——これは Wiwynn の AI サイクルにおける 初めての構造的反発シグナル です。3つの要因:(1) ASIC ラック比率が高まり、リファレンス GPU よりラック当たり付加価値が大きい、(2) 4Q25 の前倒し出荷で在庫が綺麗になった、(3)「メモリ代理購入モデル」は 4月から発効するため、1Q26 はまだ旧来の gross-up モデルを反映しています。
実はもっと注目すべきは営業利益率です。5.63% → 6.31%、QoQ +68bps——粗利率の上昇幅より 36bps 速い。売上が QoQ で -5.45% という四半期に +68bps の営業利益率を絞り出したのは、売上レバレッジではなく opex 規律の結果です。
ASIC + GPU デュアルエンジン。今度は PR の言葉ではありません。
Wiwynn はここ数四半期、決算説明会で「ASIC + GPU デュアル動力」と繰り返してきました。1Q26 は、その言葉がスローガンから事実へと外部検証された最初の四半期です。
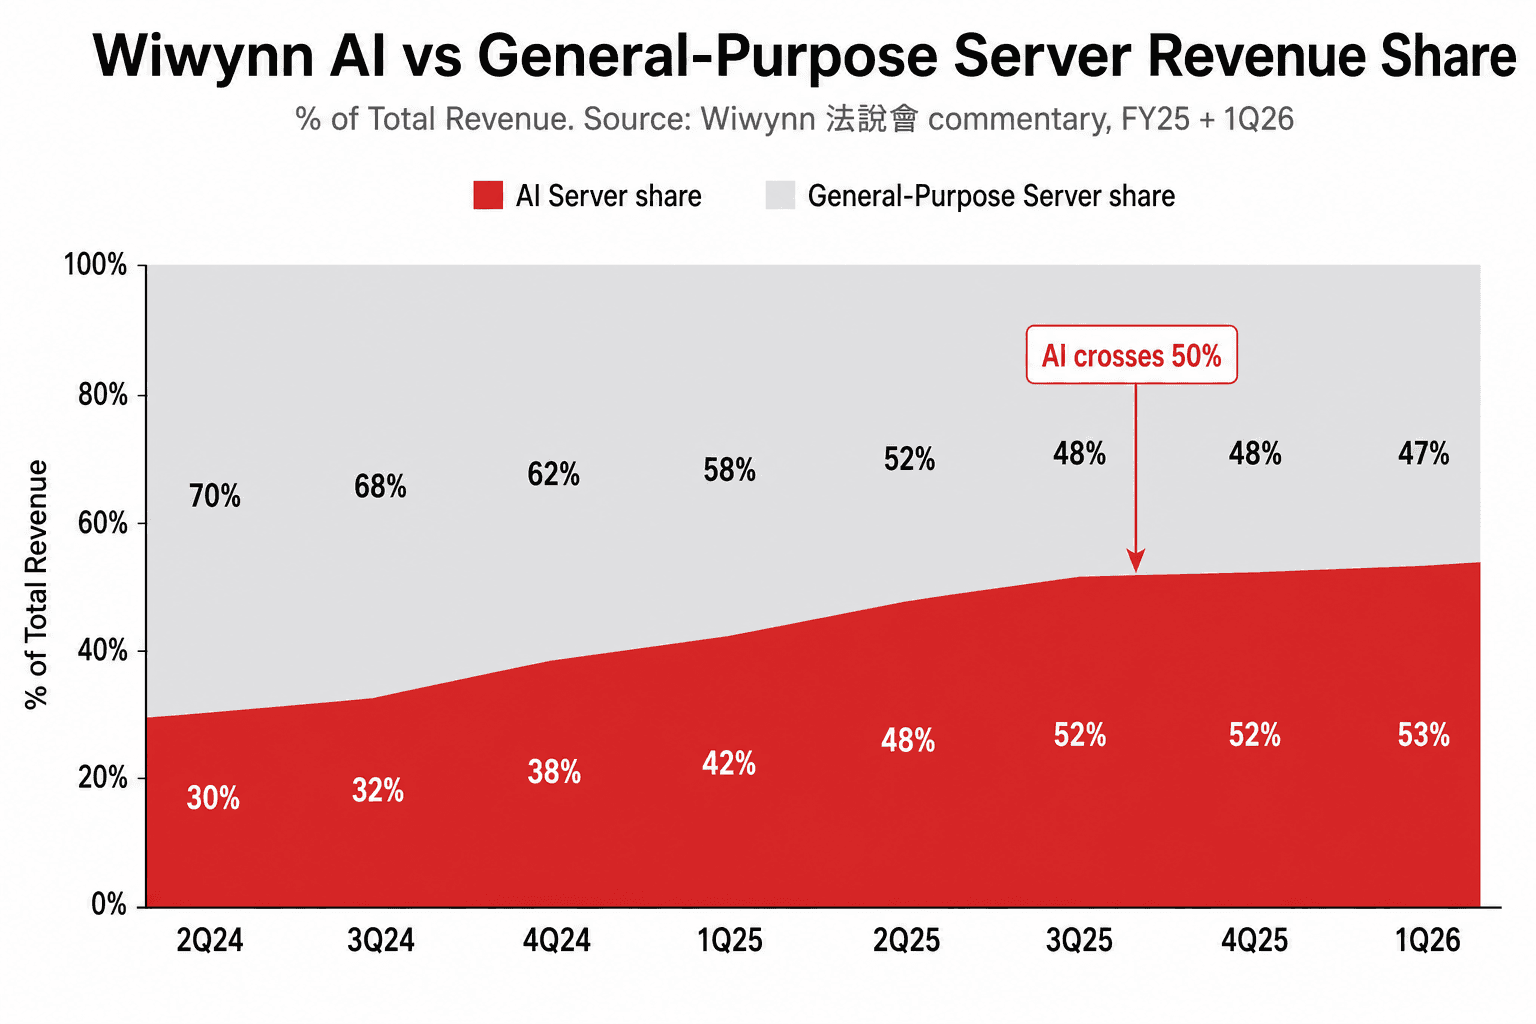
決算説明会とセルサイドレポートから 2点:
- AWS Trainium 2 はランプ継続、Trainium 3 (T3) は 2026 下期に量産入り。これが今後 4四半期で最大の単独カタリストです——T3 出荷は Wiwynn の ASIC ラインの「ステップ関数」的拡大を意味します。
- GPU ラックレベルの参加が ASIC-only から拡大。Wiwynn は Oracle VR200(NVIDIA Vera Rubin プラットフォーム)のサプライチェーンに入り、AMD MI シリーズ関連プロジェクトにも参加しています。Goldman Sachs は 5/11 のノートで「ASIC-only から rack-level GPU AI systems へ」と総括し、レーティングを Buy から Top Pick に引き上げました。
ASIC の AI 売上比は 1Q25 の約 75% から 1Q26 の約 63% へとゆっくり低下、GPU ラックは同期間に 25% → 約 37% へ上昇。この 12 パーセンテージポイントのシフトが、Wiwynn の「AI 多軸化」の最も直接的な証拠です。
顧客集中度は下がった。ただし AWS が単独で押し上げている。
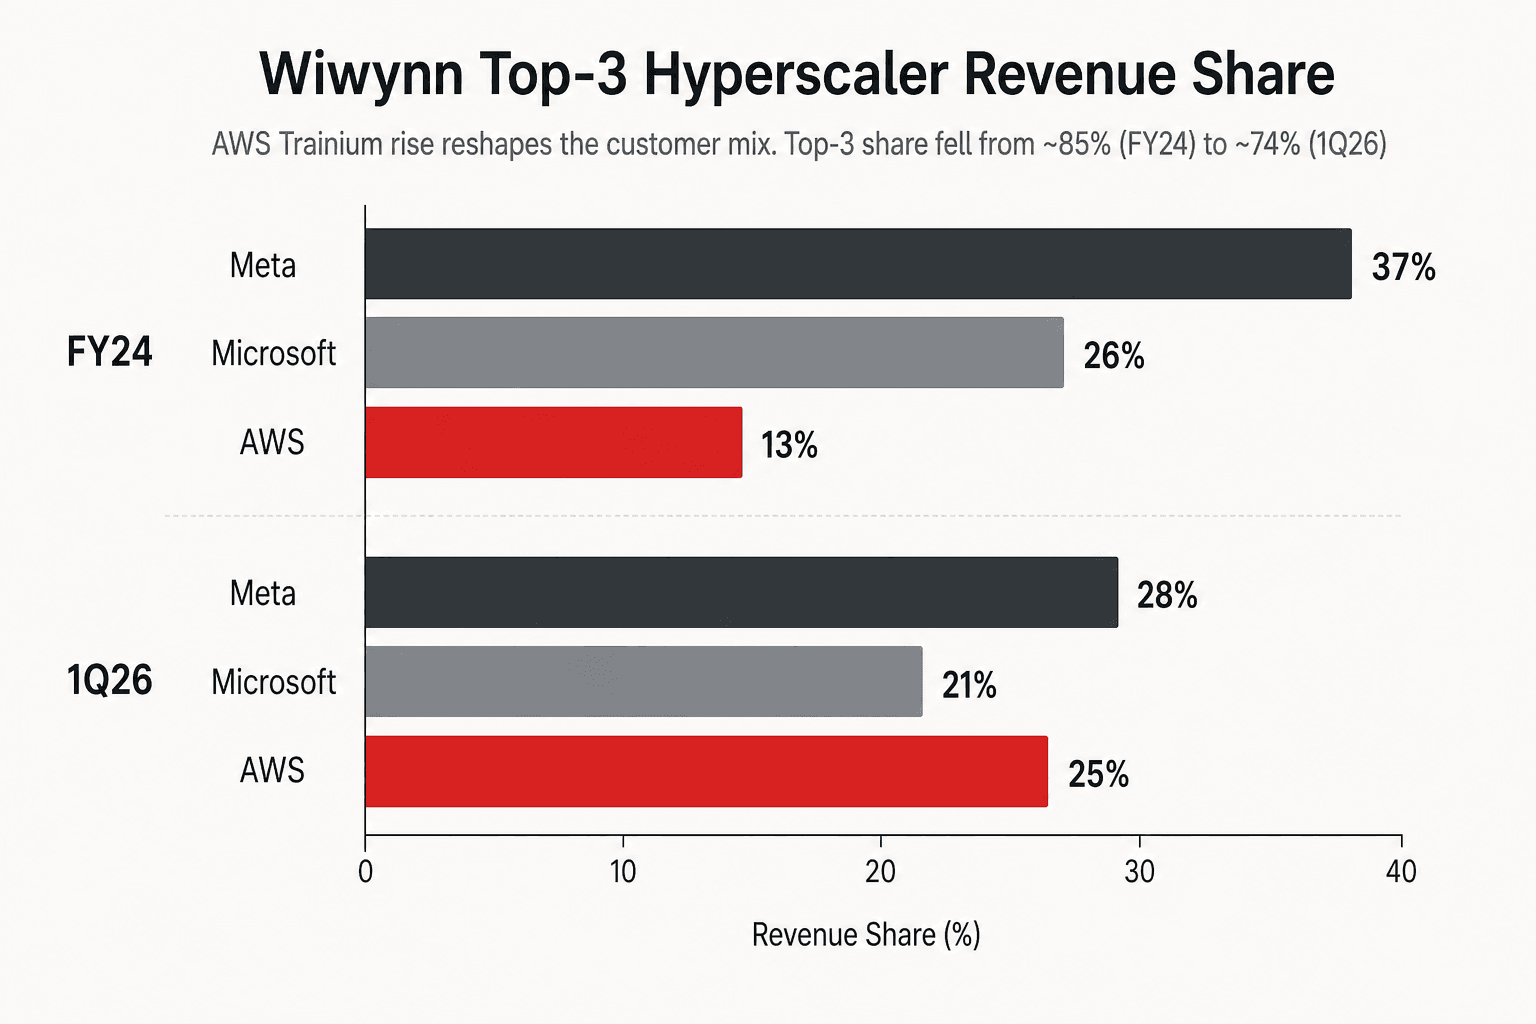
Wiwynn のかつての弱点は Top-3 顧客(Meta + Microsoft + AWS)合計が 85% を超え、特に Meta 単独で 35–40% を占めていたことでした。1Q26 はこの構造が目に見えて緩み、Top-3 合計は約 74% に、「その他」(Oracle VR200、AMD MI、Tier-2 CSP 等)が約 26% へ倍増しています。
ただ、よく見ると「集中度低下」は実は入れ替えです:Meta は 37% → 28%、Microsoft は 26% → 21%、AWS は 13% → 25%。Trainium ラインは FY26 で最速成長の顧客スライスであり、Wiwynn は「Top-3 集中度」を「AWS 集中度」と交換していることになります。構造的な分散には寄与しますが、「単一プログラムの実行リスク」自体はそれほど下がっていません。
4月の -16% MoM は悪い材料ではありません。
4月の月次売上 NT$827.31億、MoM -16.14%、YoY +29.67%。表面は月次減少ですが、これは「メモリ代理購入モデル」初月の数字です:
| モデル | 表面売上への影響 | 実ラック出荷 | 絶対粗利 | 運転資金 |
|---|---|---|---|---|
| 旧(メモリ gross-up) | 高 | 同 | 同 | 重い |
| 新(代理購入) | 低 | 同(4月は実際 MoM 増) | やや上昇 | 大幅軽量化 |
会社のガイダンスは明確です:通年の利益額は商業モデル変更の影響を受けない、通年の出荷量は二桁% YoY 成長据え置き。つまり Q2/Q3 は表面売上が引き続き「減少」するなかで、絶対利益は QoQ で増加します。
この決算で最も誤読されやすい部分です。EPS を見て、絶対利益を見てください——売上成長率を見てはいけません。
米州に US$500M ワンショット投入。
取締役会は決算と同時に、海外子会社 Wiwynn International Corporation への US$500M(約 NT$156.9億)の増資を承認しました——Wiwynn 史上最大の単発海外投資コミットメント であり、メキシコ + 米国(テキサス)の生産能力拡張に充当 すると明示されています。
参考までに、Quanta も自社の決算説明会当日(2026-05-14)に US$800M の海外増資を発表しています。台湾の AI サーバー CM コホートは「現地納入」という論点で足並みを揃えて積み増しており、その規模感は顧客のパイプライン可視性が 2027年以降まで延びていることを示唆します。
それなのに、なぜ反応は +7.7% だけ?
5/7 の決算発表から 5/15 の決算説明会終値まで、Wiwynn は累計 +7.7%(TAIEX +1.8%、コホート約 +4%)上昇し、最高値を更新しました。GS が Top Pick へ格上げし、Yuanta / Fubon / KGI / President も一斉にターゲット引き上げ——それでも市場が出した反応は 10% 未満です。
理由は 2つ:
- Q2/Q3 の表面売上「減少」をまだ消化中。絶対利益が上昇しても、表面の縮小は PER 拡大を抑えます。
- Trainium 集中度への懸念。T3 のランプとともに、Wiwynn の単一顧客(AMZN)エクスポージャーは Top-3 比率の低下に反して 再び上昇 しています。強気側は、Vera Rubin + AMD ラインがオフセットとして大きくなるのを確認しないと構造的なリレーティングを与えません。
GS の新 FY26E EPS NT$357.5 に基づけば、5/15 終値 NT$4,910 は フォワード PER 約 13.7×。FY27E EPS NT$466.8 に対しては 約 10.5×。台湾の AI サーバーコホートのなかで、最も安く、同時に最もクリーン な銘柄です。GS の Top Pick 格上げの核は、まさにこのバリュエーション・ギャップです。
次に見るべきもの
今後 4四半期、Wiwynn のストーリーが本物かどうかを決める 3つのイベント:
- Q2 決算説明会(2026年8月中旬):新モデルを完全に反映した最初の四半期決算。表面売上 vs 絶対利益のシグナル比がここで決着します。
- AWS Trainium 3 量産(2026 下期):T3 出荷ペースが ASIC エンジンのステップ関数です。
- Vera Rubin / GB300 のサプライチェーン参加:GPU ラック比率がもう一段上がるかどうか。
Wiwynn 1Q26 は、今四半期の台湾 AI サーバーコホートのなかで「利益の質 > 表面売上」を最も綺麗に体現した決算です。Quanta は GB200/GB300 のボリュームを取るために YoY -314bps の粗利率を払いましたが、Wiwynn は YoY -115bps にとどめつつ QoQ で 32bps 反発、しかも 4月からメモリ gross-up を丸ごと外しています。「同期最高」「粗利率反発」「顧客分散」「商業モデル高度化」「海外能力倍増」の 5つが同時に起きる決算は、この AI サイクルでは多くありません。