ASE 2026年Q2:利益エンジンはパッケージング・テスト——1本の決算が株価をストップ高へ押し上げた
1本の決算が、株価をストップ高へ押し上げた
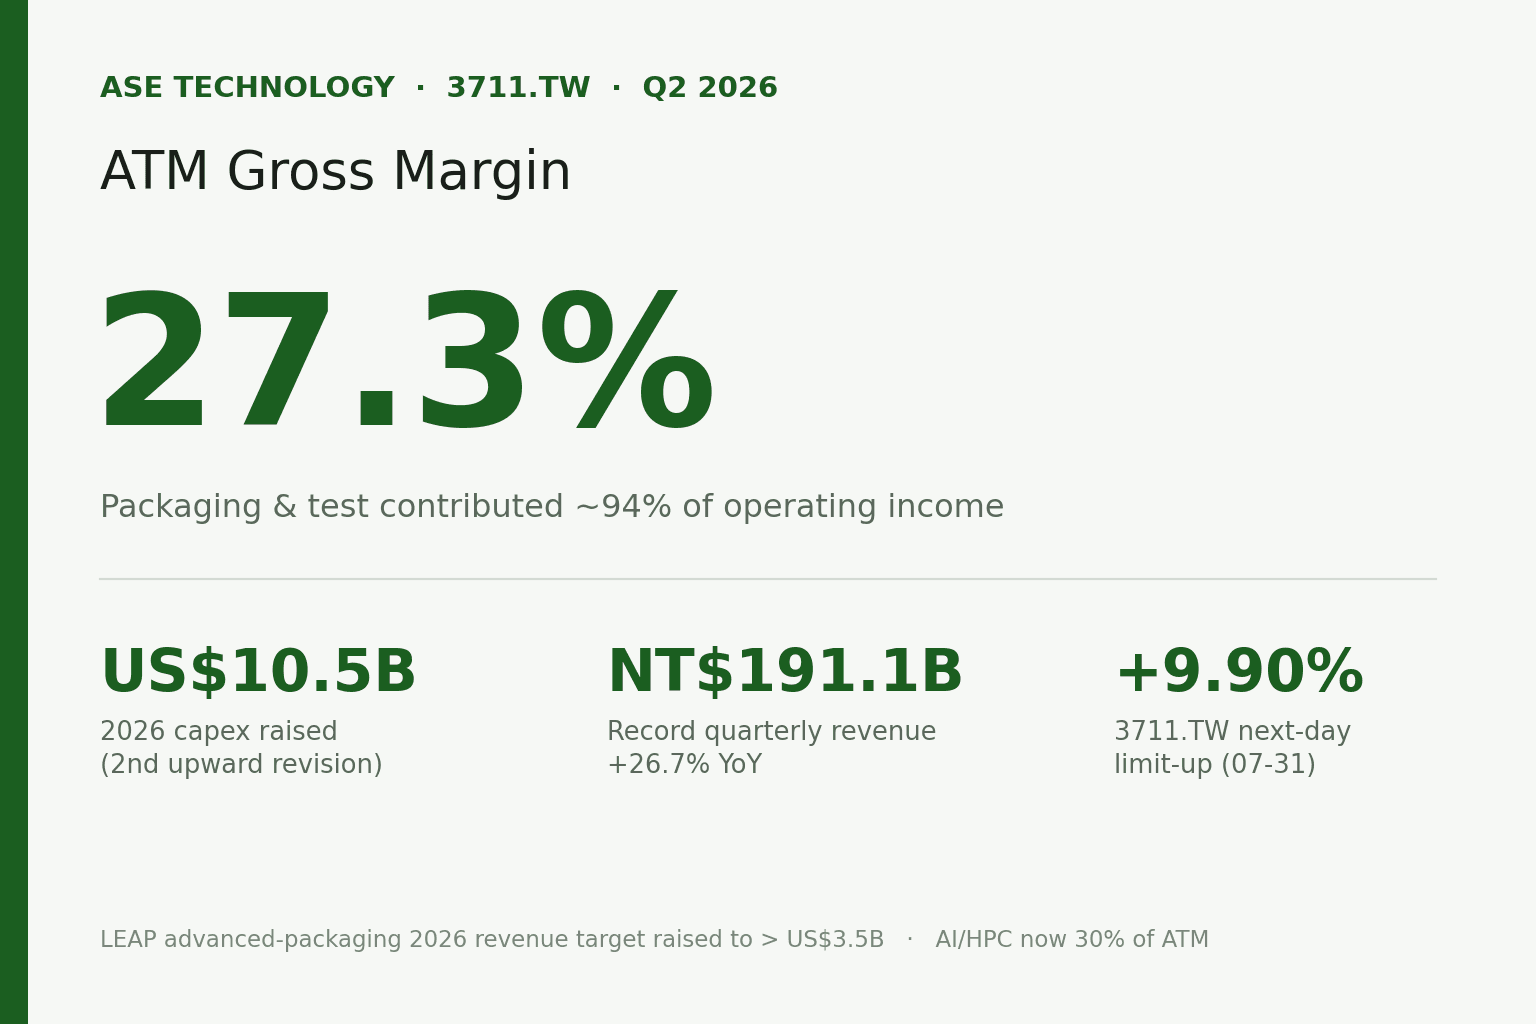
2026年7月30日の午後、ASEテクノロジー(3711.TW)はQ2の決算説明会を終えました。市場の受け止めはきわめて素直でした。翌07-31、3711.TWはギャップアップのままストップ高で張り付き、+9.90%のNT$555で引け、一日を通して値段は一つだけでした。
1本の決算が株価をストップ高まで押し上げるのは、たいてい複数のことを同時に腹落ちさせたときです。今回ASEが語ったのは、利益エンジンはパッケージング・テストだということ、設備投資はまだ上がること、そして先端パッケージングの需要が自社の当初想定よりも旺盛だということでした。
今四半期:売上高は過去最高に
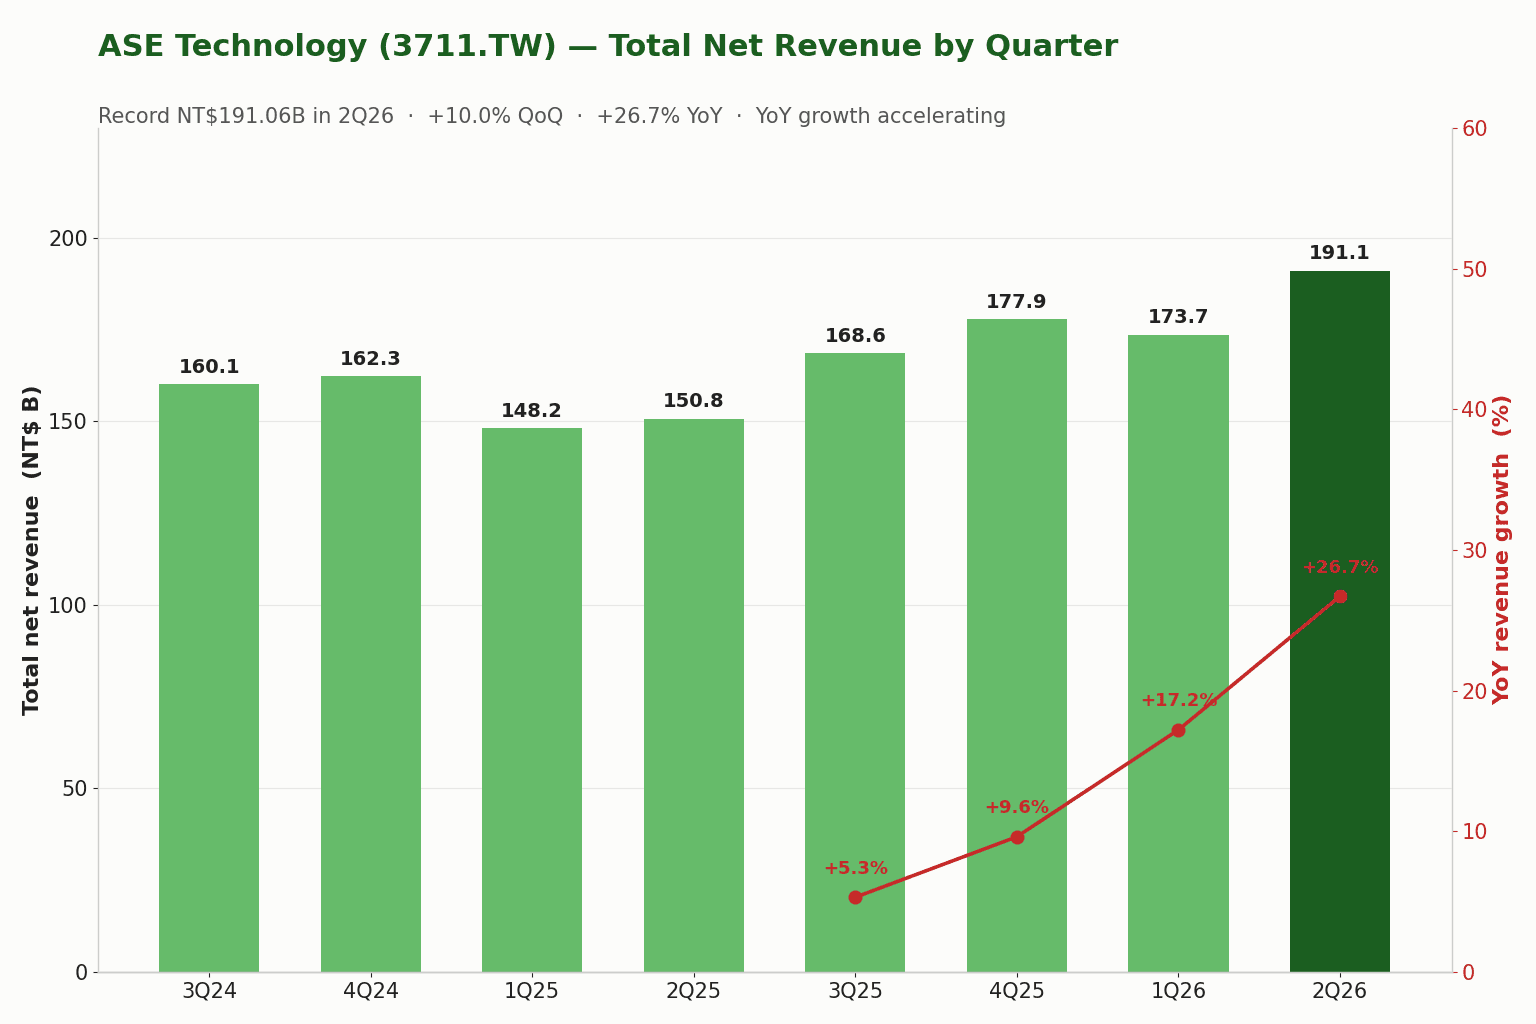
連結売上高はNT$191,064M、前四半期比+10.0%、前年同期比+26.7%で、四半期ベースの過去最高を更新しました。より注目すべきは前年同期比の傾きです。3Q25の+5.3%、4Q25の+9.6%、1Q26の+17.2%と、今四半期の+26.7%まで一貫して加速しています。1Q26の−2.4%という前四半期比の減少は閑散期の通常運転にすぎず、Q2はAI/HPC向けパッケージング需要が成長曲線を再び急勾配に押し戻しました。
パッケージング・テストとEMS:利益はほぼATMに集中
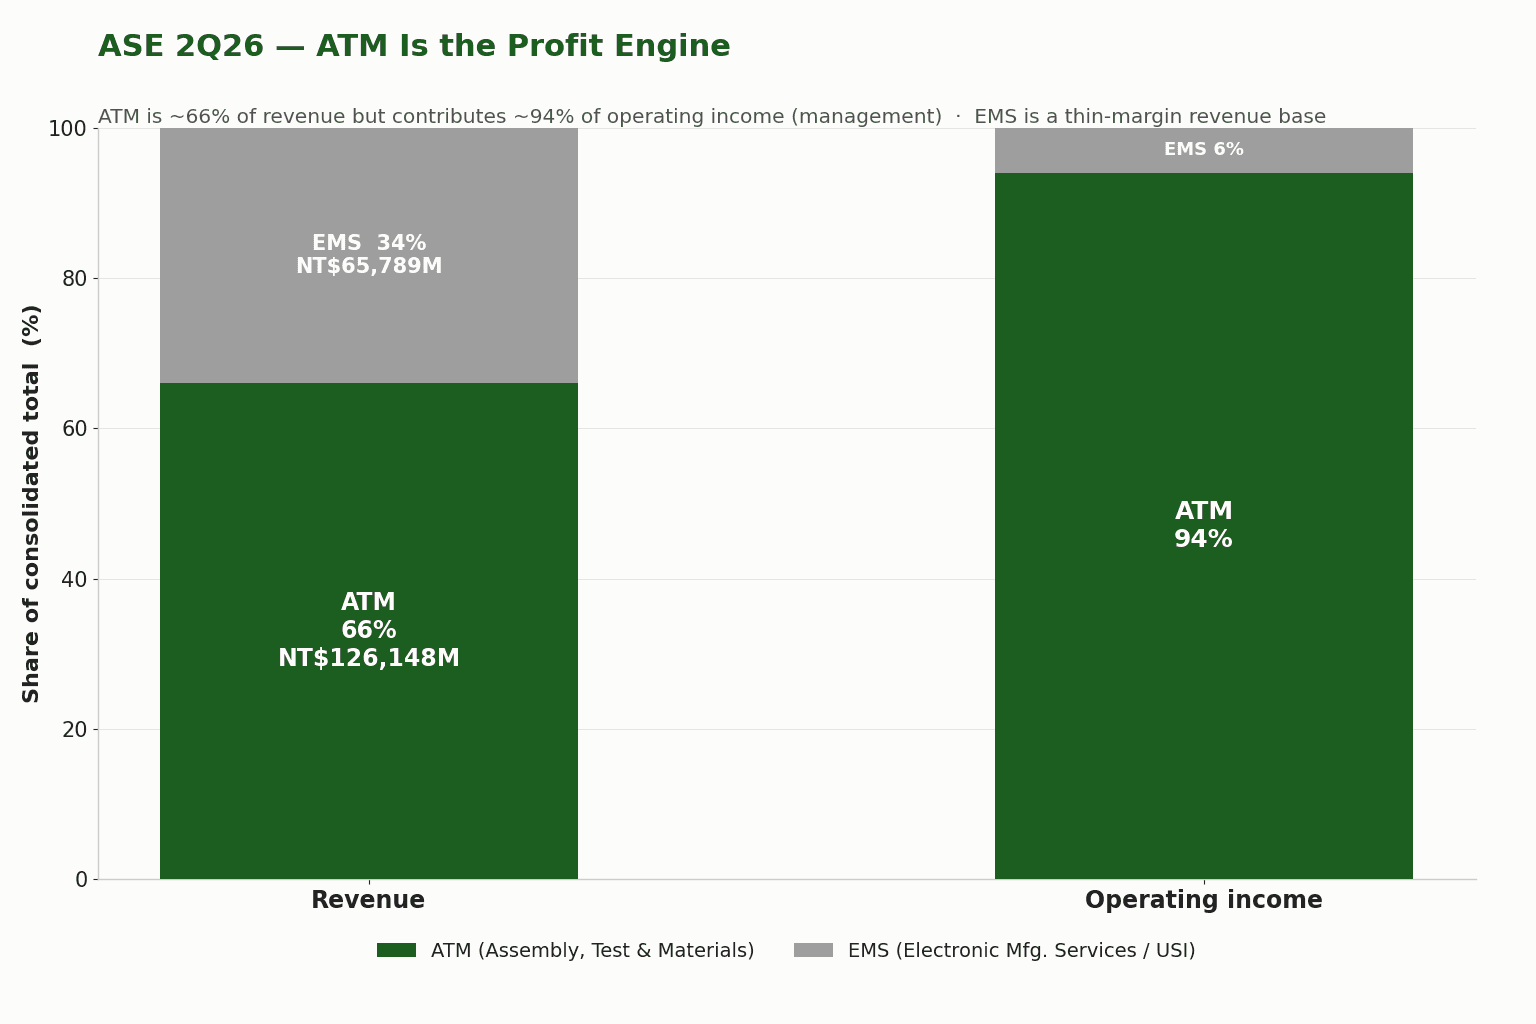
ASEには2つの事業があります。パッケージング・テスト(ATM。組立・テスト・材料を含む)と、EMS(すなわちUSI)です。今四半期のATM売上高はNT$126,148M、EMS売上高はNT$65,789Mでした。構成比を並べると明確な落差が見えてきます。ATMは連結売上の約66%を占めながら、営業利益の約94%を稼ぎ出しているのです。
理由は粗利率にあります。ATMの粗利率は27.3%、EMSはわずか8.9%です。EMSは規模こそ大きいものの利幅の薄い売上のベースであり、グループの収益体質を本当に左右しているのはパッケージング・テストの方です。ASEを見るときの要点は、総売上の大きさではなく、パッケージング・テストがどれだけ稼いでいるかにあります。
ATMの粗利率:構造的な天井に迫る
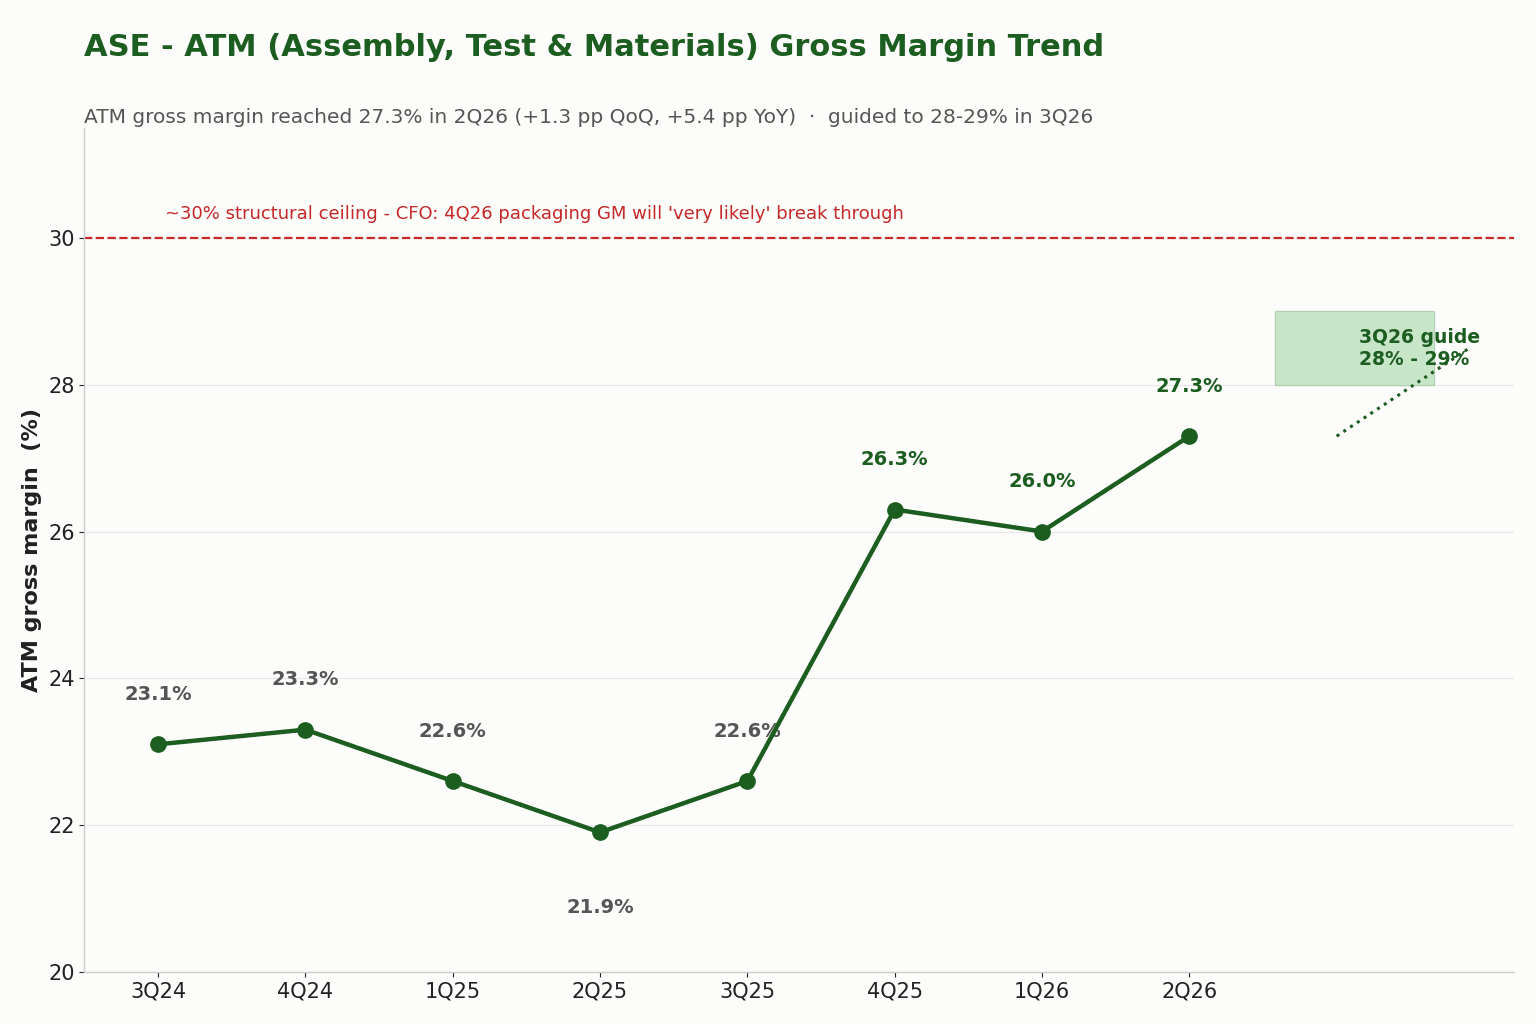
ATMの粗利率は27.3%、前四半期比+1.3pp、前年同期比+5.4ppで、全社の粗利率(21.0%)を4四半期連続で押し上げてきた原動力です。董宏思氏は、これが単一の要因の積み上げではないと強調しました。稼働率と営業レバレッジ、LEAPを軸とした高採算品構成の上昇、生産ラインの自動化、経費率の低下——この4つが合わさった結果だといいます。
先を見るとさらに重要です。3Q26のATM粗利率ガイダンスは28〜29%、董宏思氏はさらに、4Q26のパッケージング・テスト粗利率が現状の約30%という構造的な天井を「very likely(かなりの確度で)」突破し、その後は長期の構造的な粗利率レンジを上方修正するとまで述べました。言い換えれば、経営陣自身が天井を引き上げるべきだと考えているということです。
AI/HPCと設備投資:ボトルネックは需要ではなく生産能力
もっとも純度の高いAIのシグナルは、Computing(AI/HPC)がATM売上に占める比率です。1年前は24%、前四半期は27%、今四半期は30%まで上がりました。同じ時期に通信の比率は46%から41%へ低下しており、構成はハイパフォーマンス・コンピューティング側へ傾きつつあります。
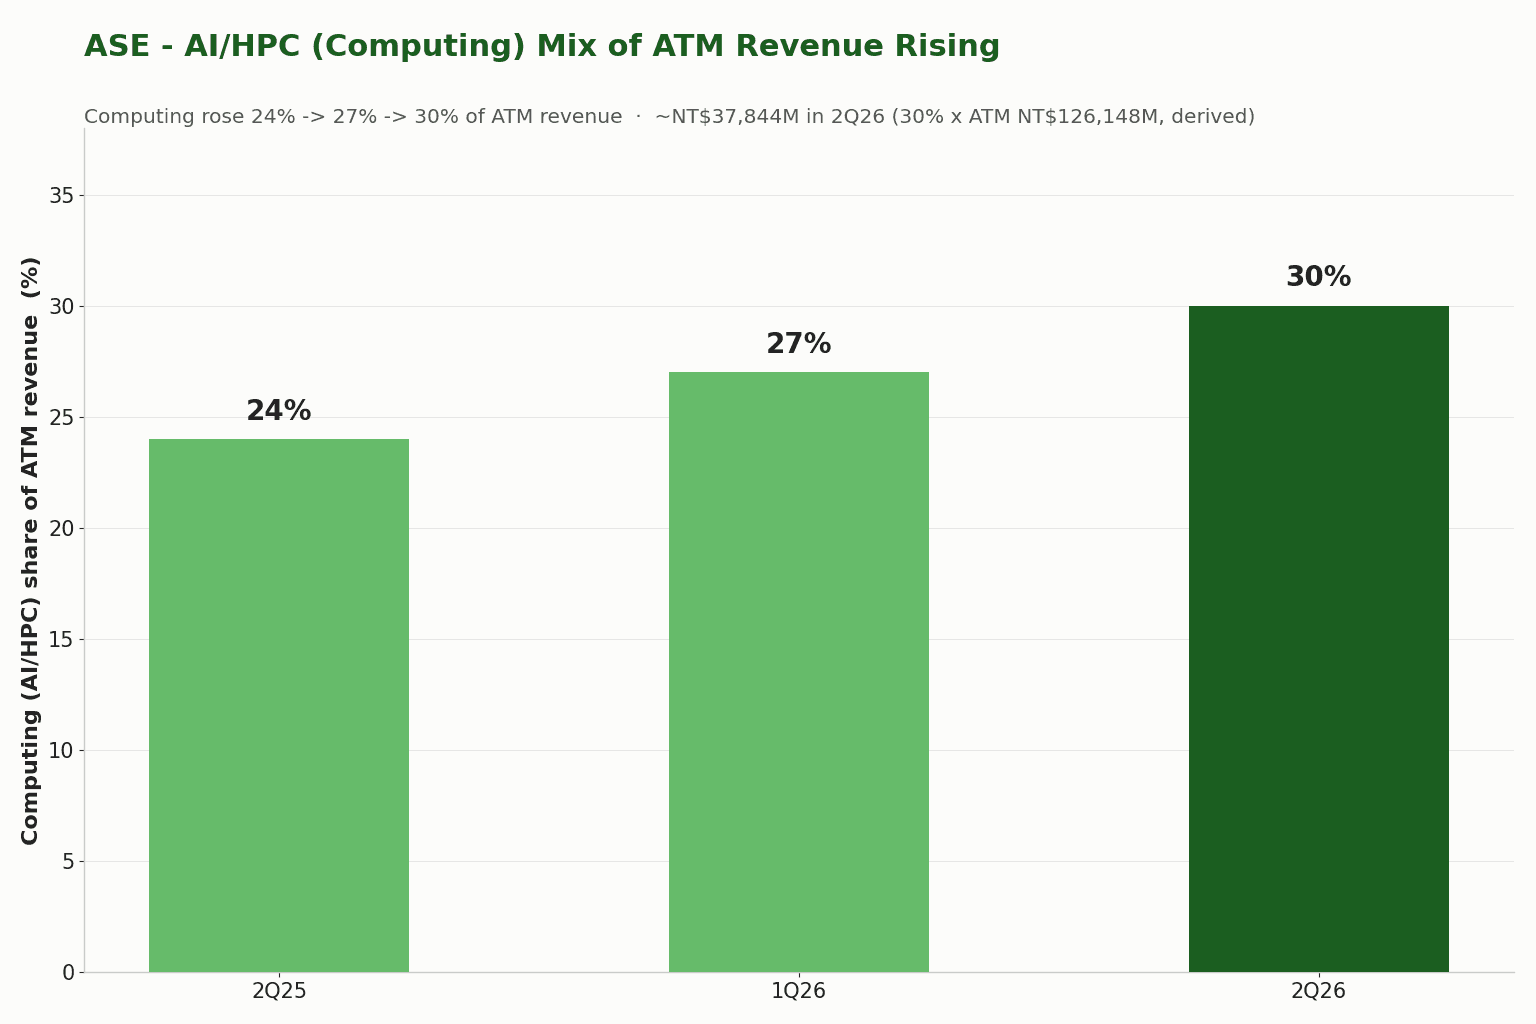
この線を支えているのがLEAP先端パッケージングです。ASEは2026年のLEAP売上目標を約1割引き上げてUS$3.5B超とし、2027年にはさらに倍増すると打ち出しました。設備投資も同時に急拡大し、単四半期でNT$79,849M・前四半期比+81%、2026年通期は約US$10.5B(当初は約US$8.5B)へと2度目の上方修正で、その設備投資の約7割をLEAPに振り向けています(Reuters, 2026-07-30)。
吳田玉氏の整理は明快です。ASEはいま「需要が制約ではなく、生産能力こそが制約」という局面にあります。Q3に前四半期比+11〜13%を出すなら、同時に11〜13%分の生産能力を積み増す必要があるといいます。足元の売上の上値を縛っているのは受注ではなく、装置の据え付け・工場建設・生産ラインの認証のスピードなのです。資本構成の転換からもそれは読み取れます。ワイヤーボンディング装置の台数は前年比減、テスト装置は前年比+2割超で、資金は従来のワイヤーボンディングからテストと先端パッケージングへと流れています。
一過性の営業外損益を差し戻す
純利益の前年同期比+180.1%が、営業利益の前年同期比+107.3%を上回った——この落差は名指ししておくべきです。今四半期の営業外収益は合計NT$4,566Mで、前四半期はわずかNT$668Mでした。増えた分の大半は、ヘッジ関連の為替差益+NT$3,637Mと株式投資の評価益(董宏思氏が約NT$42億と言及)です。加えて2Q25の基準が為替と評価の振れで押し下げられていたため、伸び率はさらに拡大しました。
差し戻したあとでも本業は依然として見事です。営業利益率11.1%、ATM営業利益率15.7%、基本EPS NT$4.80、希薄化後EPS NT$4.61で、四半期利益として過去2番目の水準です(過去のピークである4Q21は一過性の処分益を含んでおり、営業ベースでは今四半期が実質的に過去最高です。鉅亨網の決算報道を参照)。純利益の前年同期比+180%だけを見て外挿する人は、一過性の利益を含んだ基準を使って翌四半期を見積もっているのと同じです。
Q3ガイダンス:売上高はさらに一段跳ね上がる
3Q26のガイダンスも同じく力強い内容です。連結売上高は前四半期比+21〜22%、連結粗利率は20.5〜21.5%、ATM売上高は前四半期比+11〜13%。EMSの前四半期比+約40%は大げさに見えますが、その主因はメモリと部品の値上がりの転嫁で、差し戻せば通常の季節性、営業利益率は約3.7〜3.8%です。売上のモメンタムに問題はなく、焦点は粗利率をどこまで引き上げられるかに戻ります。
市場の反応とアナリスト
相場の反応は決算翌日に表れました。3711.TWは07-31にギャップアップでストップ高+9.90%のNT$555に張り付き、出来高はわずか約7.5M株、OHLCが同一価格という、典型的な「ストップ高で張り付き、買い注文が板に入らない」形でした。前夜の米国株ADR(ASX)がすでに先行して反応しており、引けで+11.73%、時間外でさらに+4.73%でした(stockanalysis.com)。
留意すべきは、この日が半導体全体のV字反発だったことです。TSMC、精測、京元電子、Powertech(力成)が同時にストップ高に迫り、3711.TW自体も07-02から07-29にかけてNT$727から約3割の調整を経ていました。したがってストップ高には、一部は市場全体の反発、一部は決算そのものの力強さが混じっています。対照的なのは米国の同業アムコー(Amkor)で、自社ガイダンスが弱めだったため値動きが分かれ、AI/LEAPというラインにおけるASEのエクスポージャーの高さが際立ちました。
アナリストの方向感は一致して上向きです。台湾の投資顧問5社は目標株価をこぞってNT$700超へ、外資はおよそNT$628〜800のレンジで、日系外資は最高でNT$800を提示しました(工商時報, 2026-07-31)。
今後の注目点
追うべきは3つです。第1に、4Q26のパッケージング・テスト粗利率が本当に30%を突破するのか、そして同社が構造的なレンジをどこまで引き上げるのか。第2に、設備投資がさらに上方修正されるのか——US$10.5Bはすでに今年2度目の引き上げです。第3に、LEAPの2027年倍増とComputing比率の上昇が2027年、2028年へと続くのか。これこそがバリュエーションを支える中核のストーリーです。
最後にひと言でまとめます。ASEが今四半期に稼いだお金は、ほぼそのまま先端パッケージングの増設に注ぎ込まれました。市場はパッケージング・テストの収益力を疑ってはいません。賭けているのは、この能力増強が回収に入るまで、AI需要がどれだけ持続するかです。