Alchip 2026年Q2:N3量産で売上前四半期比82.6%増、粗利率反落もEPS最高
3四半期待った量産が、今期ついに動き出した
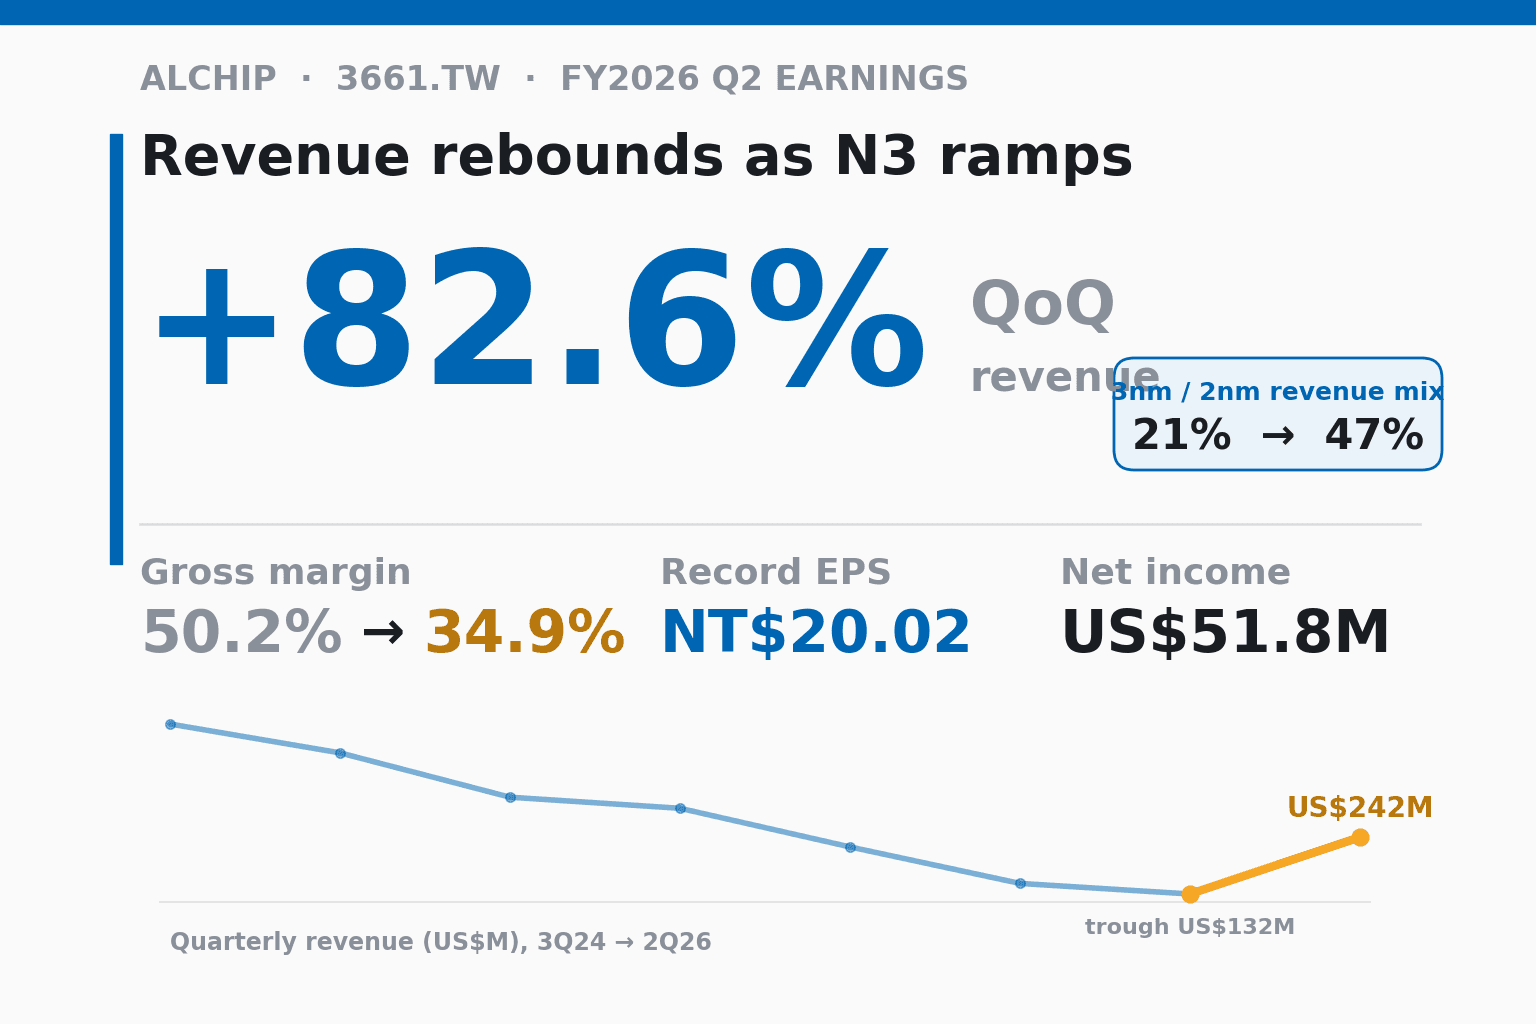
Alchip(世芯-KY)の2026年第2四半期売上は US$241.7M で、前四半期を 82.6% 上回りました。過去1年の下降トレンドと照らせば、この反発幅そのものがニュースです。前四半期のUS$132.4Mは5四半期連続の下落を経たサイクルの谷で、今四半期はほぼ倍増となりました。経営陣が過去3四半期繰り返してきた「下期の急拡大」という言葉の、最初のピースがはまったことになります。
真のエンジンは、北米のあるハイパースケーラー向けに受託したN3 AIアクセラレータが5月末に量産入りしたことです。ここでのN3はTSMCの3ナノメートルプロセスを指し、このアクセラレータはAmazonのTrainium-3だと市場では広く認識されています。出荷が始まると同時に、決算書の構成項目が一つひとつ動き出しました。
ただ同じ決算には、一見矛盾する組み合わせも潜んでいます。売上は倍増したのに、粗利率は前期の過去最高50.2%から 34.9% へ低下し、そのうえ純利益とEPSはともに過去最高を更新しました。この三つが同時に成り立つことこそ、今四半期の主題です。
財務の全体像:売上倍増、粗利率反落、利益は最高
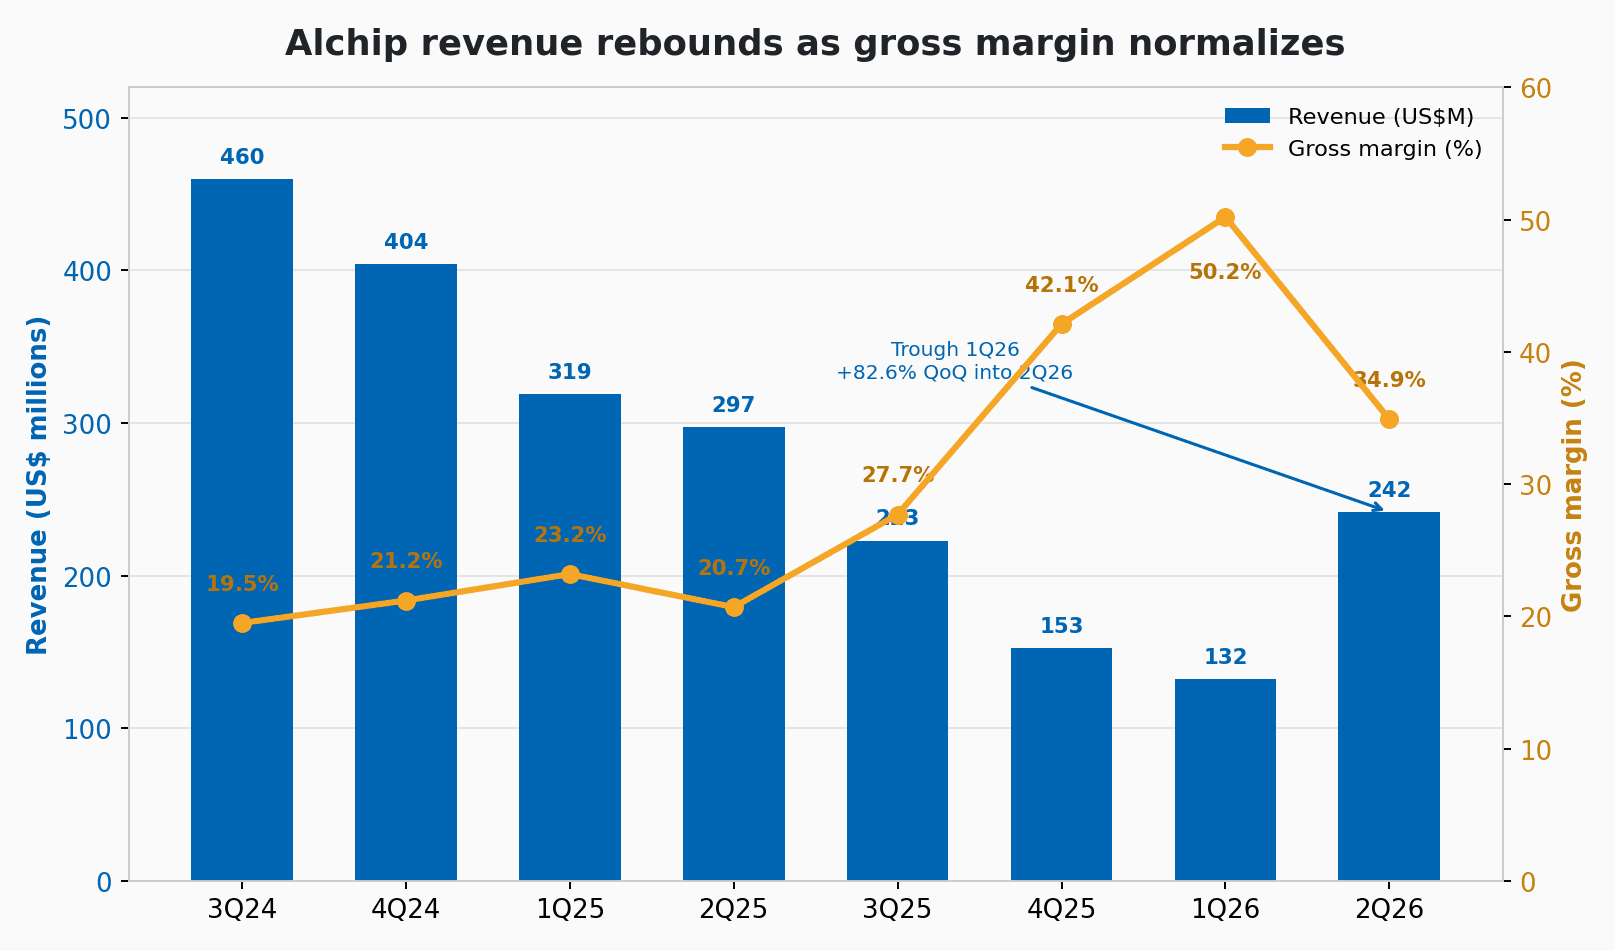
数字を並べてみます。売上はUS$241.7M(前四半期比82.6%増・前年同期比18.7%減)でした。粗利率は34.9%で、前四半期比では約1,533ベーシスポイントの低下ですが、前年同期の基準が低かったため前年同期比では1,412ベーシスポイントの上昇です。営業利益率は21.6%で前年同期比893ベーシスポイントの上昇となり、増産による営業レバレッジがうかがえます。純利益はUS$51.8M(前四半期比14.9%増・前年同期比20.7%増)、EPSは NT$20.02 で四半期として過去最高、上半期累計EPSはNT$37.57に達しました。
ある細部が会社の姿勢を物語ります。営業費用は前四半期比38.6%増のUS$32.1Mで、増員と賃上げ、そしてEDA設計ツールやサーバー利用の増加によるものです。これは増産に向けて先に投じたコストであって、一度きりの費用ではありません。
計上の慣行にも触れておきます。Alchipの機能通貨は米ドルで、売上も利益も米ドルで開示されますが、EPSだけは新台湾ドルです。今四半期の数字から逆算した為替レートは約NT$31.6=US$1でした。
プロセス別構成:3nm/2nmが一気に47%へ
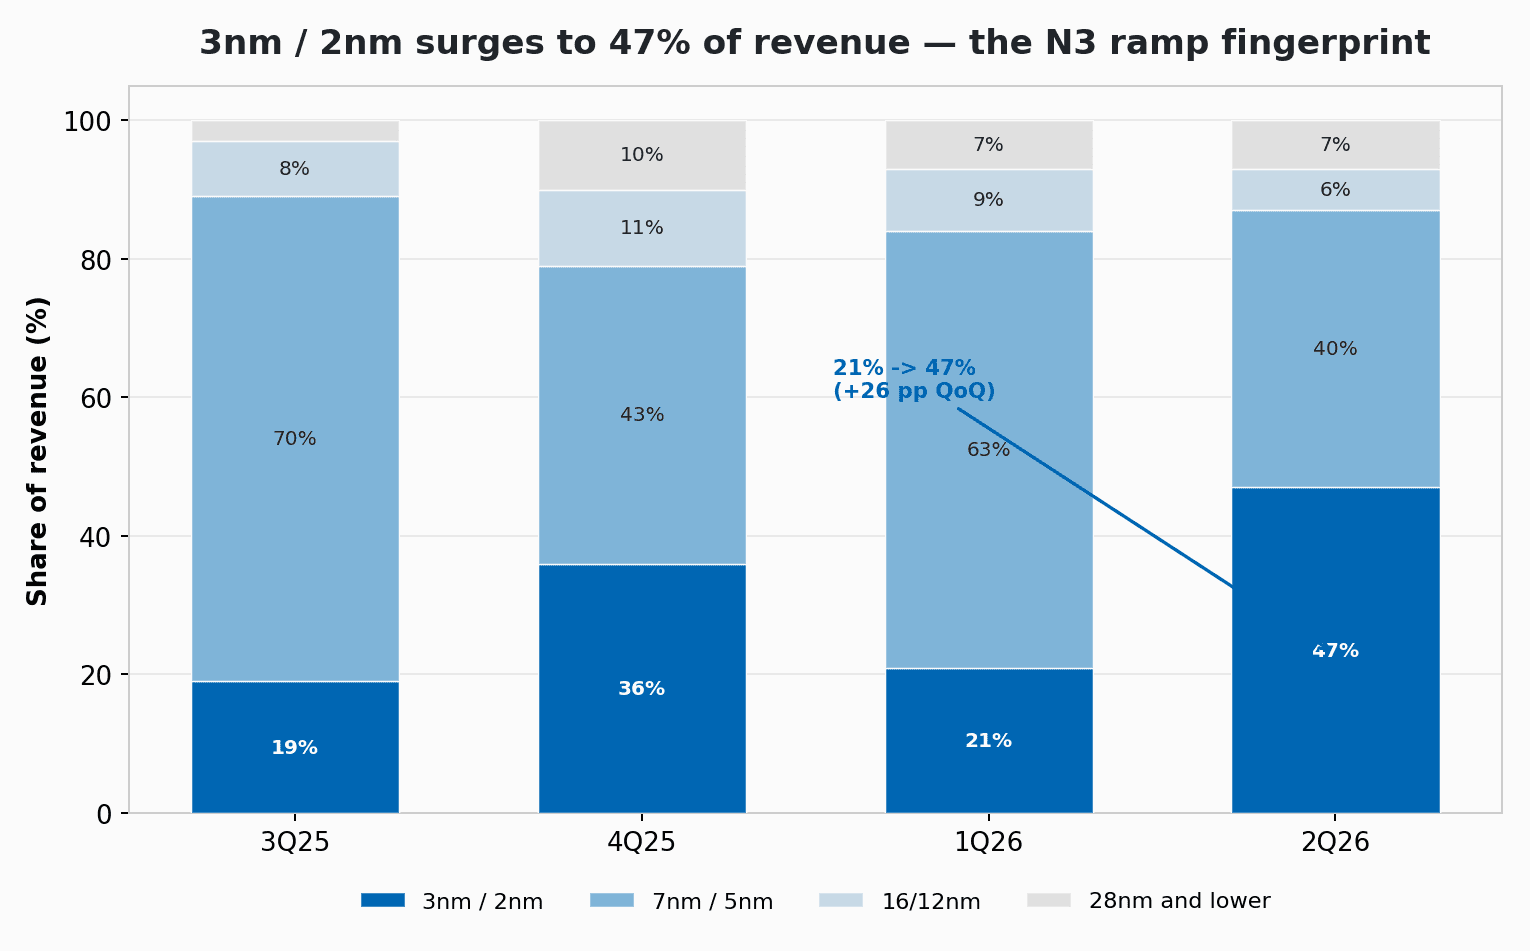
一枚だけ選ぶなら、このグラフです。3nm/2nmプロセスは前四半期の21%から今四半期は47%へ一気に売上比率を高め、金額換算で約US$114M、前四半期比で3倍超となりました。これこそN3アクセラレータ量産が数字に残した直接的な痕跡であり、粗利率がなぜ希釈されたのかも説明します。先端プロセスの量産売上が戻れば、全体の粗利率は自然と押し下げられます。前サイクルの5ナノ世代の名残(7nm/5nm)は40%へ後退し、縮小を続けています。
言い換えれば、粗利率の低下とこのグラフは同じ事柄の裏表です。需要の弱まりではなく、製品構成が「ほぼ設計費だけ」から「設計費に量産が加わる」通常の状態へ切り替わったにすぎません。
売上と利益が再び乖離、ただし今度は逆方向
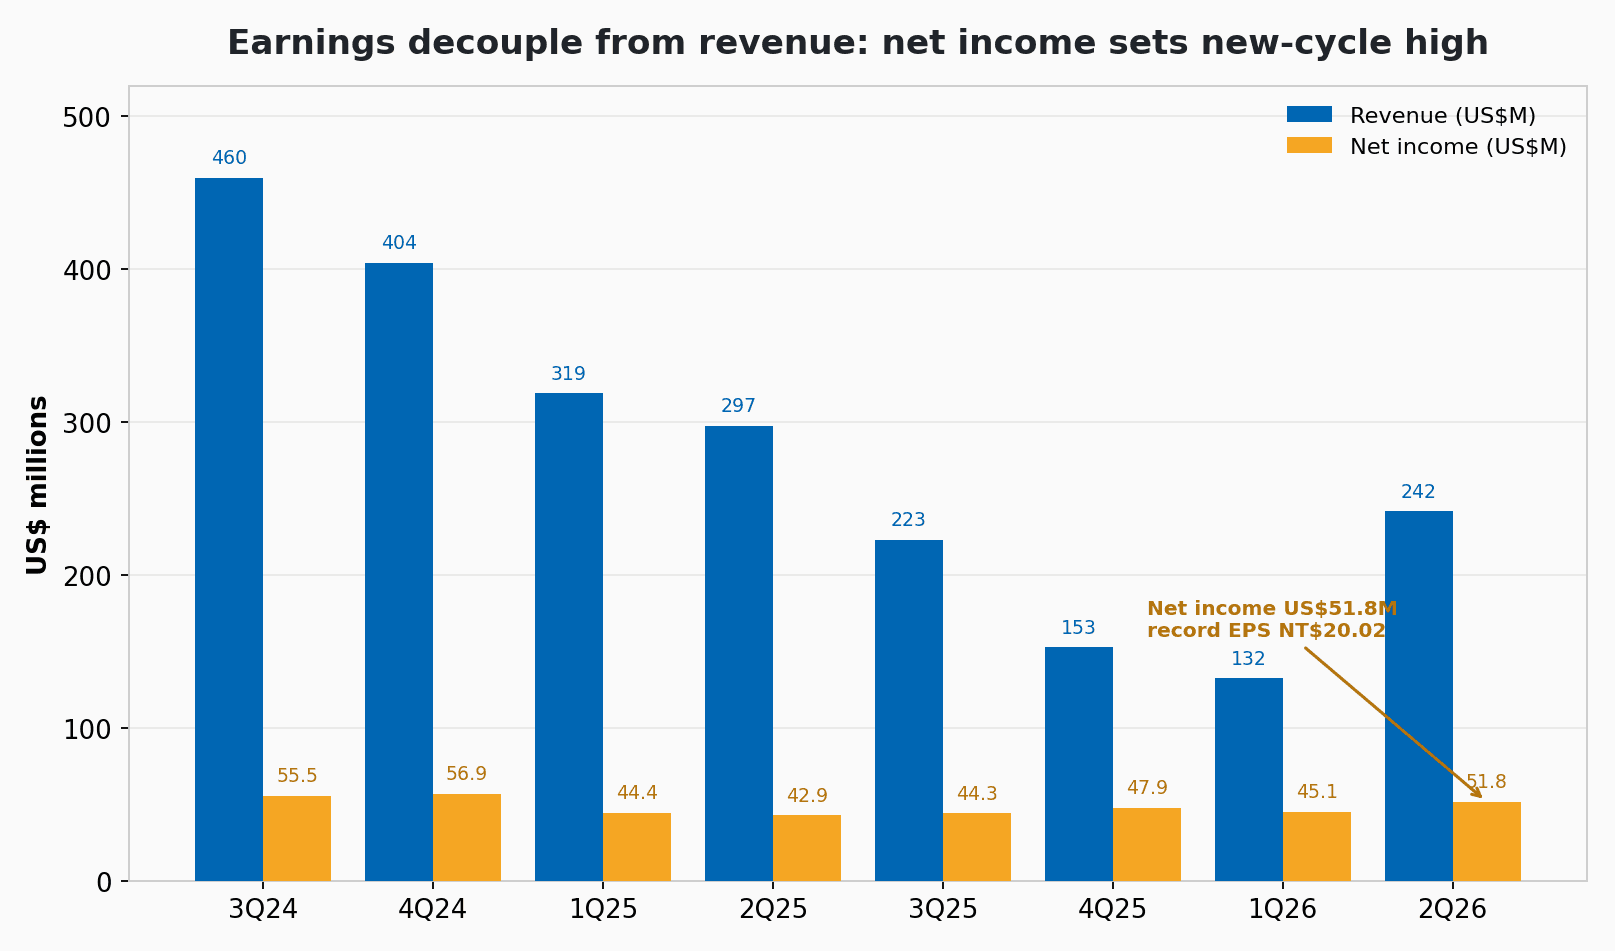
前四半期のストーリーは「売上は底を探ったが利益は持ちこたえた」で、高粗利のNREが支えていました。今四半期は方向が逆で、粗利率は下がったのに利益は最高を更新しました。量産がもたらした売上額が、粗利率の低下幅を上回ったからです。
過去8四半期、売上はUS$132MからUS$460Mの間で振れ、最高と最低の差は3.5倍にのぼりました。それでも純利益はUS$43MからUS$57Mの狭いレンジに抑え込まれてきました。この比較的安定した純利益の線こそ、AlchipがNREと量産を交互に使って利益を支えてきた証拠です。経営陣は量産粗利率が今後約20%へ滑っていくと示していますが、増産が十分に力強ければ、純利益の絶対額は同時に積み上がり得ます。これが、この銘柄の現在の強気ロジックです。粗利率は下へ、利益額は上へ、というわけです。
地域構成:北米が一夜で51%へ回帰
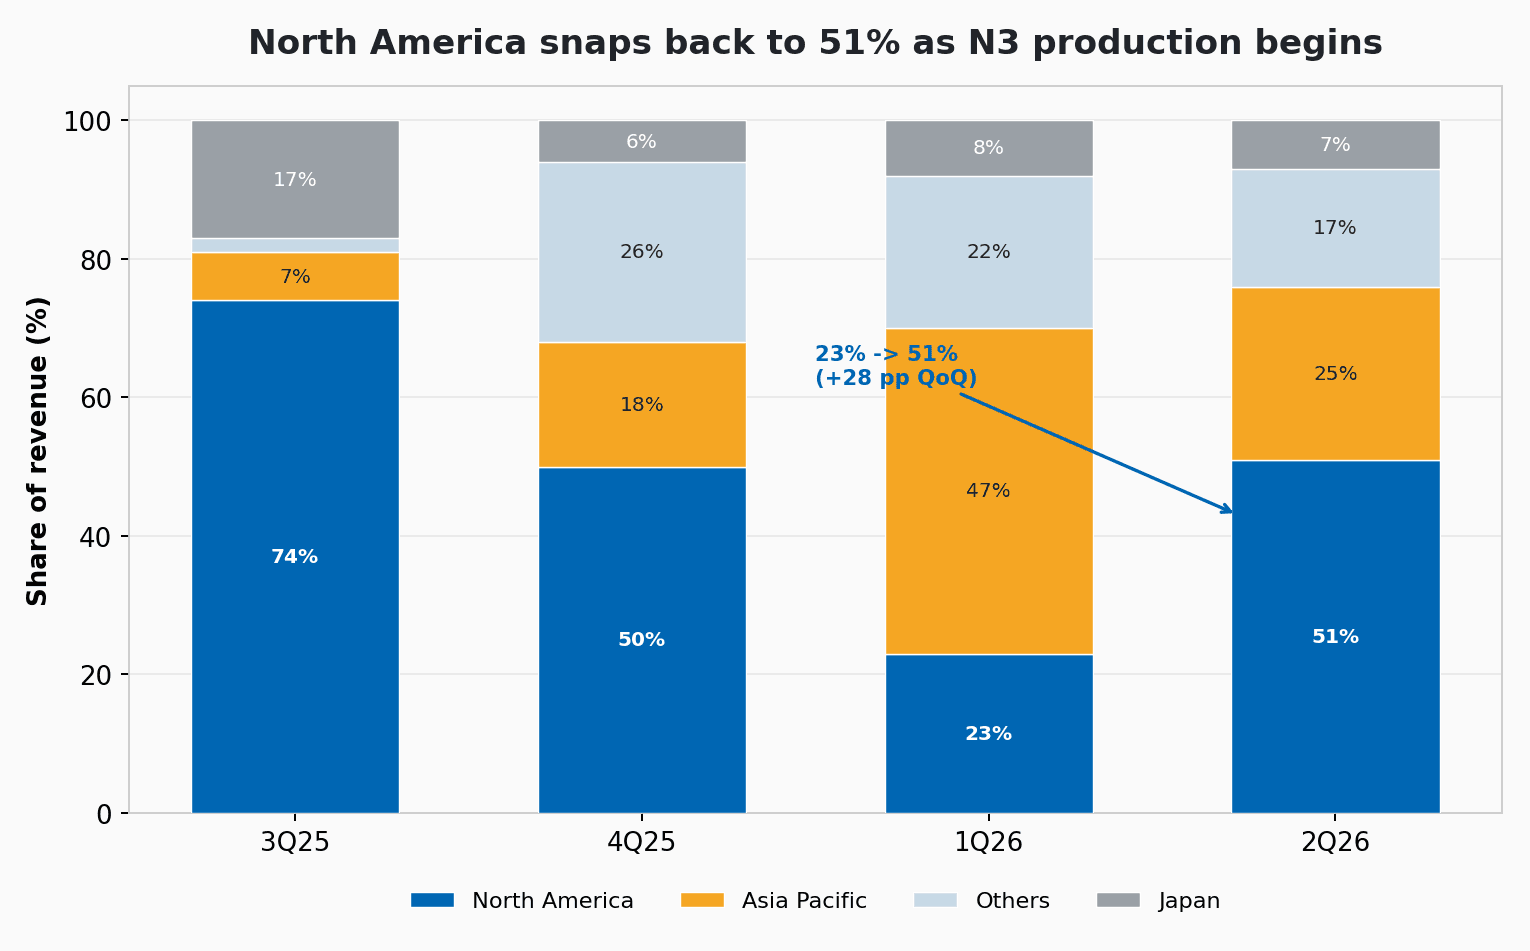
北米売上比率は前四半期の23%から 51% へ反発し、金額は約US$123M、前四半期比約305%増でした。ロジックは単純です。N3アクセラレータの顧客は北米のハイパースケーラーであり、量産が始まれば北米売上は機械的に跳ね上がります。前四半期にアジア太平洋が47%まで高まったのは、実のところ設計とNREが中心だった四半期の姿でした。米国側の量産が戻ると、地域構成は北米へ振り戻ります。
経営陣の見解
決算説明会のトーンは前後で一貫していました。会長の沈翔霖氏は三つの言葉を明確に示しました。Q3の売上・利益はそろって過去最高になること、Q4はさらに四半期ごとに伸びること、そしてこの成長は「単一四半期や単年の話ではない」ことです。既存の量産案件に次世代設計が加わり、2026年から2029年までの3〜4年にわたる事業の可視性を支えるとしています。
通年では下半期に約8割が偏るという判断には、すでに実現した証拠があります。7月単月売上はNT$74.33億・前年同期比181.8%増で、過去最高の月次売上です。N3アクセラレータが5月末に出荷を始めたばかりで6月の寄与が限定的でも四半期を前四半期比82.6%押し上げたことを踏まえれば、四半期まるごと増産をフル稼働させる第3四半期には、記録を書き換える条件が確かにそろっています。
先を見ると、二本の線が同時に動いています。量産側では、N3アクセラレータが第3四半期を通じて増産を続け、中国自動車メーカー向けのADAS自動運転チップの出荷は安定し、次世代案件はテープアウトに近づいています。設計側では、2ナノ(N2)の次世代AIアクセラレータNRE案件が年内のテープアウト(設計を確定してウェハ工場へ投入するマイルストーン)を予定し、契約金額、チップ販売単価、設計の複雑さはいずれもN3世代を上回ります。先端パッケージングについては、経営陣はCoWoS(TSMCの先端パッケージング技術)を2026年の増産のボトルネックには挙げていません。
機関投資家の反応:EPSは最高、それでも目標株価は先に低下
これは二面性のある決算で、機関投資家の反応も二面的でした。決算前のセルサイドは極めて強気で、UBSとBofA証券は説明会前にそろってNT$6,000を掲げ、FactSetのコンセンサス中央値も同じくNT$6,000でした。決算後、機関投資家は粗利率が約35%(前期の50%を下回る)である点と、N3増産のペースが最も強気なモデルに届かなかった点に焦点を当て、ただちに2026年通年EPSを約133.5から約115へ引き下げ、目標株価をコンセンサスの約NT$6,000から約NT$5,000へ再設定しました。
しかし引き下げられたのは短期の数字であって、長期の評価ではありません。多くの証券会社は買いを維持し、2027年の強気シナリオも残しています。2027年売上はNT$1,000億突破、通年EPSは約165まで、という見立てです。
この決算が持つ本当の意味
過去3四半期、この銘柄の強気・弱気の論争は実のところ一つの二択に尽きました。N3量産は本当に来るのか、来ないのか。今四半期の答えは「来る」でした。売上前四半期比82.6%増、3nm/2nm比率47%への急上昇、北米51%への回帰という三つの構成項目が、そろって同じ事実を確認しました。
問いに答えが出たことで、論戦の主戦場が変わります。これから市場が争うのは「量産が来るかどうか」ではなく、「量産粗利率は最終的にどこまで下がって止まるのか」、そして「N2の2027年パイプラインがバリュエーションをどこまで再評価させ得るのか」です。粗利率は50%から約20%へ滑り続けますが、売上額が十分に速く伸びるかぎり、利益は粗利率を希釈されながらも最高を更新し続けられます。
2026年の脚本はすでに収穫の章まで進みました。真の見どころは、まだ書かれていない2027年のページ、N2のストーリーにあります。