Alchip 1Q26:売上は前年比 -58.5% でも、粗利率は史上初めて 50% を突破
売上と利益が完全に decouple した四半期
Alchip の 1Q26 売上は US$132.4M——QoQ -13%、YoY -58.5%、過去 8 四半期で最低の数字です。歴史的に見ればこの読み方は単純な悪材料:製品サイクルが谷底に到達し、加えて単一プロジェクトの Tape-out が Q1 から Q2 にずれ込んだ二重要因です。
ところが同じ決算で、粗利率は 50.2%——史上初の 50% 突破。前期の 42.1% からさらに 8 ポイント、1 年前の 23.2% から 26 ポイントの上昇です。
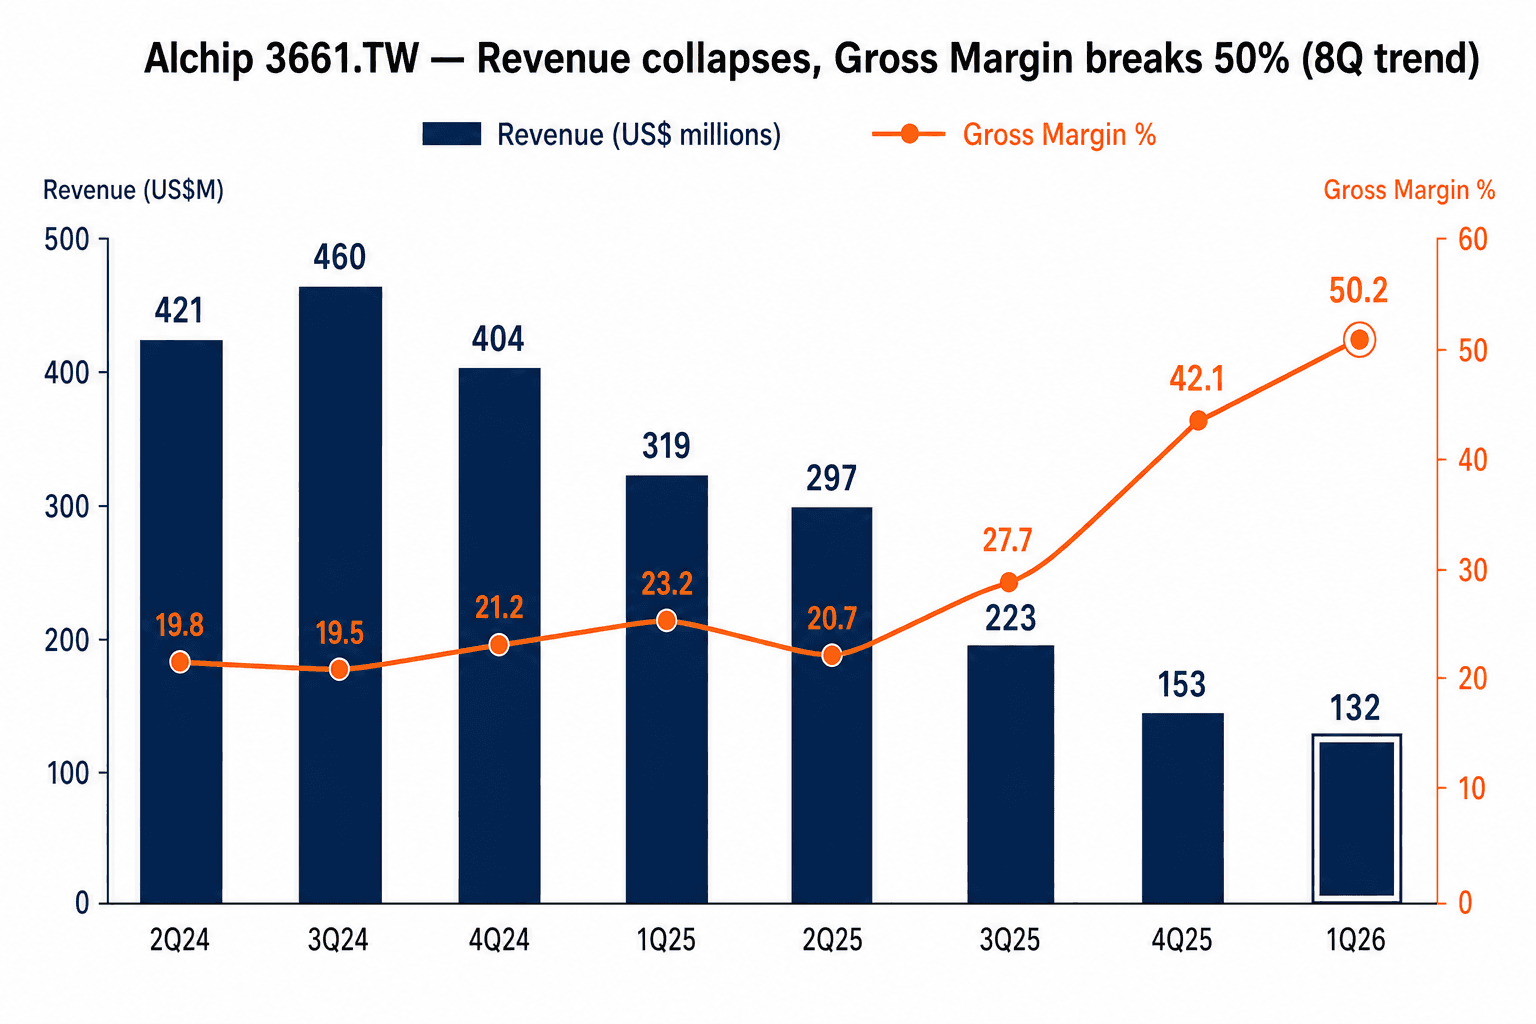
二つの数字を同じグラフに重ねれば、1Q26 のストーリーは終わりです:売上は製品サイクル末期の底に、粗利率は NRE 主導のミックスで史上最高に。当期純利益は US$45.1M——QoQ -6%、YoY +1.6%。売上 YoY -58% の四半期で純利益が伸びる。これは教科書には載っていない損益の形です。
NRE がこの四半期の主役
この決算を読むには、Alchip の売上構造を押さえる必要があります。
NRE(Non-Recurring Engineering):顧客が ASIC 設計を委託し、Alchip が NRE 料を受け取る。仕様確定(spec lock)、Tape-out、Validation などの各マイルストーンで売上認識。NRE は粗利率が高く、3Q25 法説会で経営陣は当時の NRE 比率 30–40%、混合粗利率 28% と開示しました。
Production:チップ設計が完了したら量産フェーズへ。Alchip は Production サービス料を取得(TSMC 委託 + 後工程パッケージ・テスト + 歩留まり工学のターンキー一式)。Production の粗利率は historically high-teens から mid-20s。
北米 IDM 顧客の 5nm AI アクセラレータが 3Q25 に製品ライフサイクル末期を迎えると、Production 売上の最大の単一エンジンが停止しました。4Q24 から 1Q26 までの売上推移——US$404M → US$319M → US$297M → US$223M → US$153M → US$132M——は本質的に Production エンジンが徐々に止まる軌跡です。
しかし NRE エンジンは回転を続けています。NRE は単一顧客への依存度が低く、N3 と N2 設計案の需要も強いため、Production が縮小しても NRE は分子で水準を保ち、分母比率は機械的に上昇します。
粗利率が 19.5%(2Q24、Production 主導)から 50.2%(1Q26、NRE 主導)へ上昇したのは、この構造変化の可視化です。逆算すれば 1Q26 の NRE 比率は 60% 以上——同社の歴史で初めて「半 NRE、半 Foundry サービス」と呼べる四半期です。
純利益はほぼ完全に売上から decoupled
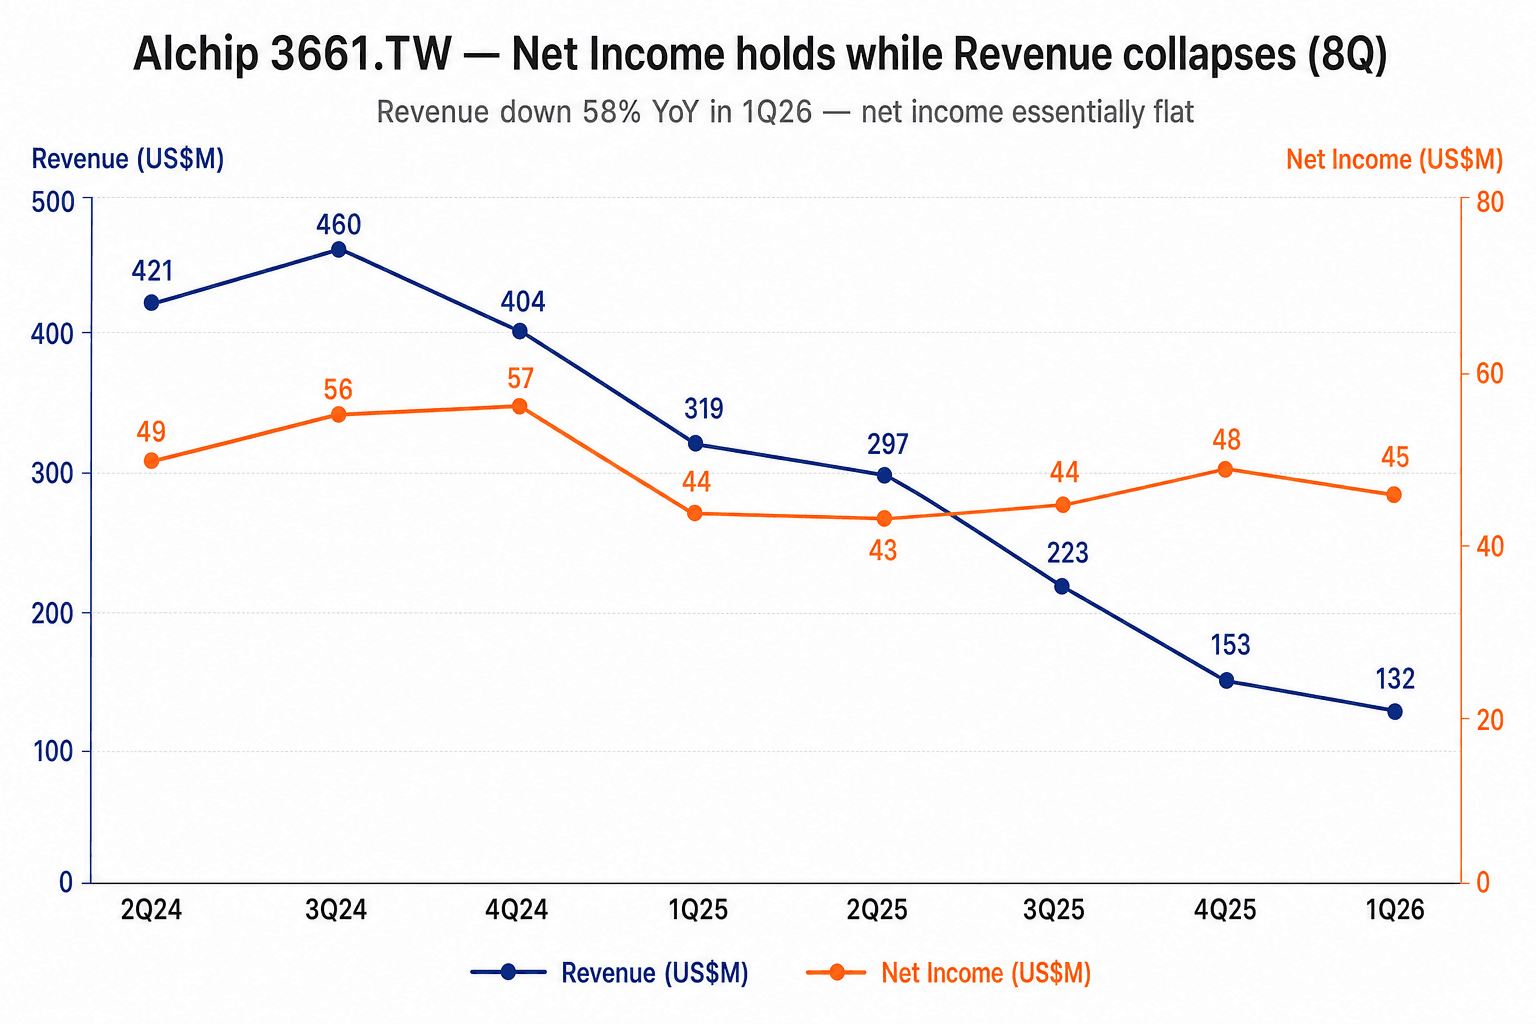
過去 8 四半期:
- 売上レンジ:US$132M ~ US$460M(最高/最低差 3.5 倍)
- 純利益レンジ:US$43M ~ US$57M(最高/最低差 1.3 倍)
純利益のボラティリティは売上のおよそ 1/3——NRE 比率の構造的上昇による利益のレジリエンスがそのまま見えます。Q&A で CFO が「50% の粗利率は新常態か?」と聞かれたときの回答が「ノー」だった文脈はここにあります。N3 量産が戻れば粗利率は 25–30% へ自然圧縮します。しかし彼が否定しなかったのは、より重要なもう一つの事実:純利益の絶対水準は同じ程度かそれ以上を維持する可能性がある——量産による dollar growth が margin step-down を上回るためです。
この「margin 下、profit 上」の可能性が、現時点での同社の強気シナリオです。
アプリケーション構成:HPC/AI が再び 70% へ
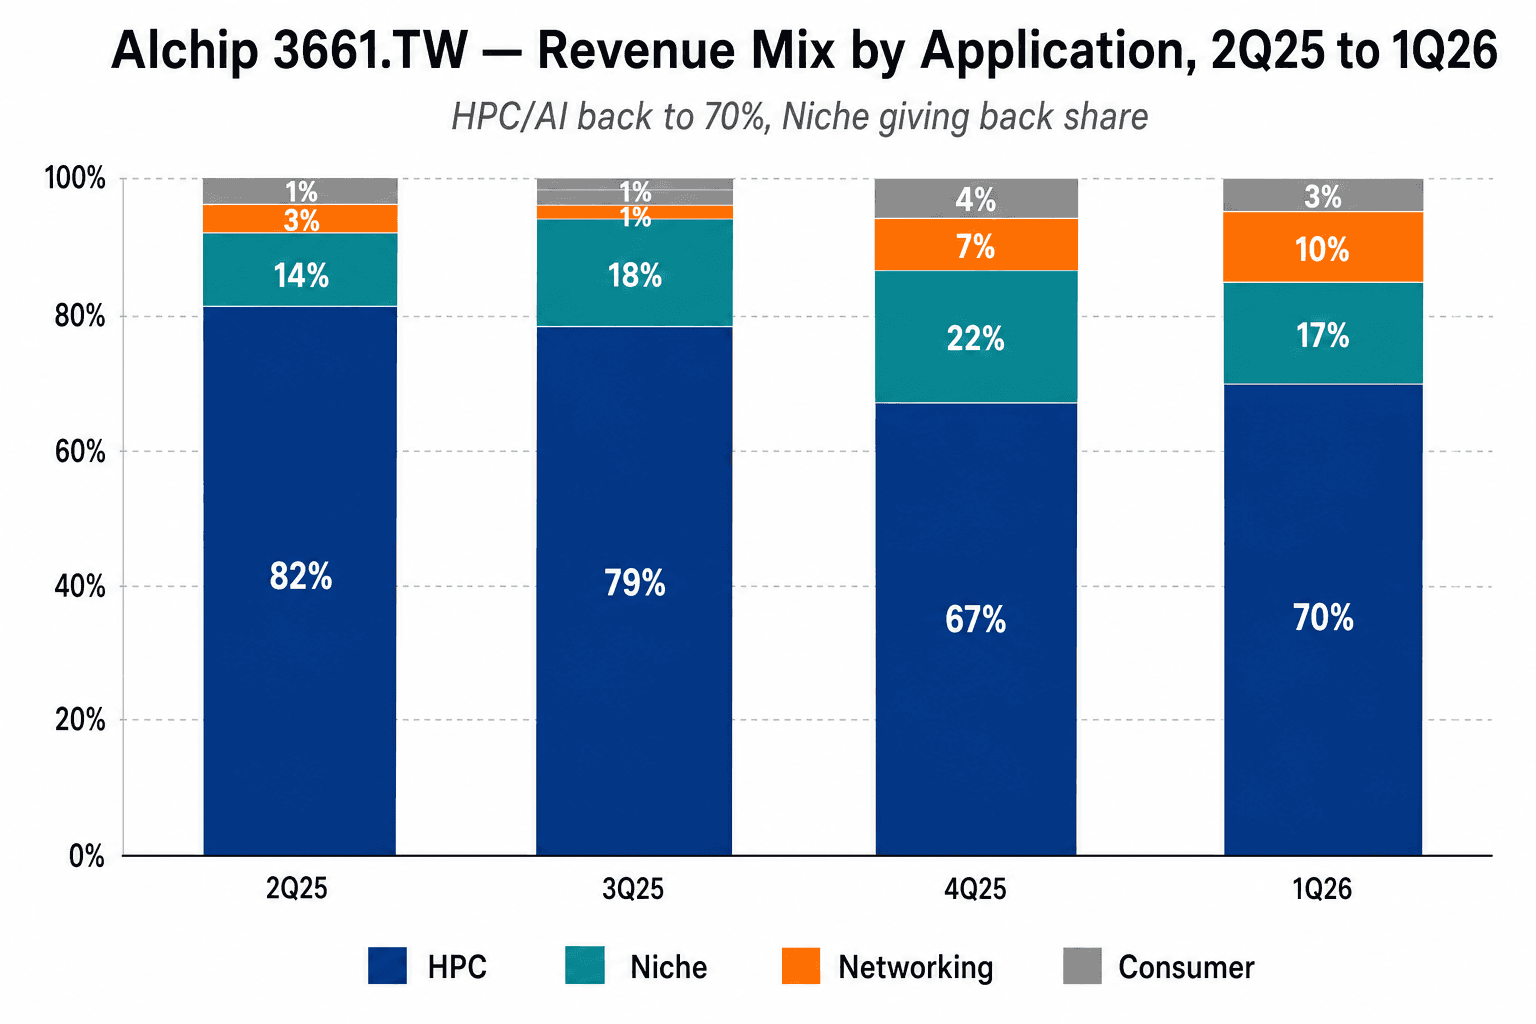
注目ポイント:
- HPC/AI は 4Q25 の 67% から 1Q26 の 70% へ回復。引き続き本丸。Q3 の N3 量産で HPC 比率はさらに上がるため、この 70% は今後 6 か月で見られる最も低い読みになる可能性が高い。
- Niche は 22% から 17% へ低下。4Q25 の 22% は北米 AI アクセラレータが抜けた相対比率の押し上げに過ぎず、他セグメントが回復すれば Niche は本来水準へ戻る。
- Networking が 1% から 10% へジャンプ——今期で最も記録に値する小さな変化。前年は 1–3% で推移していた Networking が 10% に飛び上がったということは、少なくとも一つの Networking プロジェクトで顕著な NRE 売上を Q1 に認識した可能性が高い。顧客構造に加えて、製品構造も多様化し始めた最初のシグナルかもしれません。
プロセス構成:3nm/2nm が安定して 9% を占める
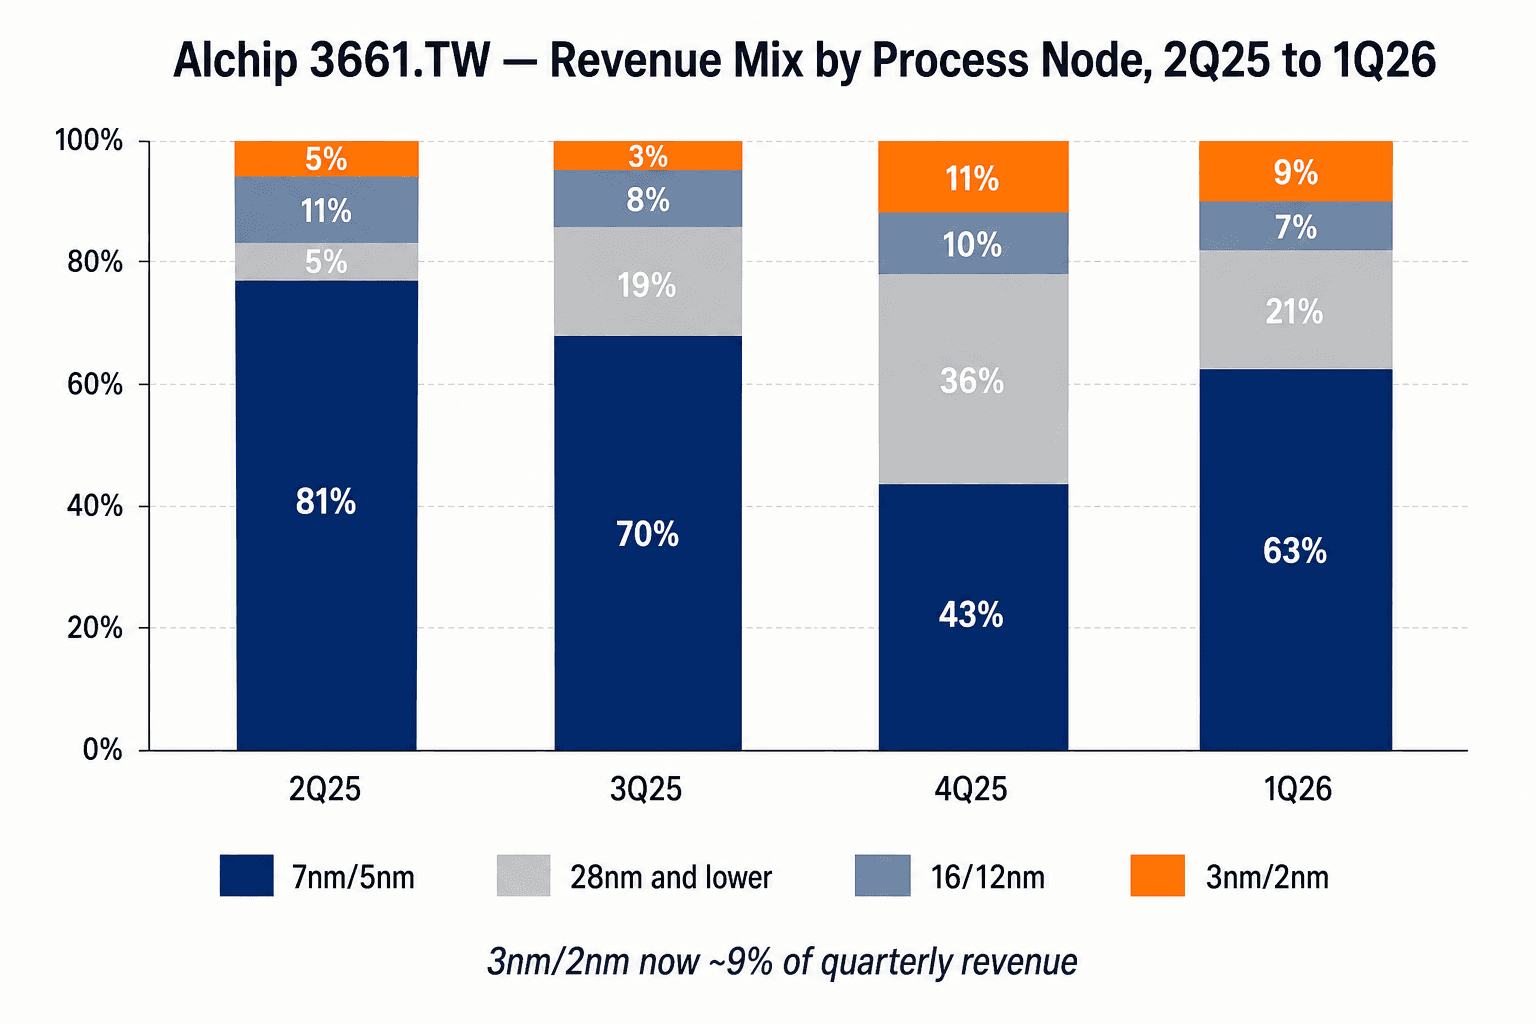
ノード構成は会社の「将来の主力」を示します:
- 7nm/5nm が主力(63%)。ただし 2024 年の 94% ほどには集中していない——31 ポイントの低下は 5nm AI アクセラレータの EOL を反映。
- 3nm/2nm は 9% で安定——1 年前の 0–1% からの大きなジャンプ。9% は小さく見えますが、これは主に NRE フェーズ(量産はまだ大規模に始まっていない)であることを考えれば、設計工数として相当な規模を意味します。
- 28nm and lower は 4Q25 の異常な 36% から 21% へ正常化——4Q25 の 36% は相対比率の押し上げによるもので、1Q26 から正常化に戻ります。
2026 は「下期偏重」の年
経営陣の通年トーンは明確です:80% の通年売上は H2 に集中する。H2 の四半期平均は US$525M——1Q26 の US$132M の 4 倍。このシナリオは一つだけです:
北米顧客の N3 AI アクセラレータが大量出荷(massive shipments)フェーズに入るに伴い、当社は 3Q26 から売上と利益が非常に強い QoQ 成長を見せると予想しています。
— Alchip 1Q26 法説会(2026/05/08)、slide 10
この「massive shipments」という表現には注意が必要です。Alchip がこの言葉を最後に使ったのは 2023 年 Q1 法説会で、当時の 5nm AI アクセラレータの ramp を表現したときでした。あのラウンドの ramp は通年売上を US$978M(2023)から US$1,618M(2024)へ、+65% に押し上げました。今回の N3 ramp の規模が同程度であれば、2024 年ピーク超えは難なく達成されます。
ただし市場の現状の姿勢は 「Q3 法説会の数字を見せろ」。FactSet コンセンサスの Q3 売上推定は USD 300M–450M の幅広いレンジ——この幅自体が ramp 規模の見通しの不確実性を示しています。8 月の法説会でより明確な軌跡指標が出るはずです。
N2 は 2027 年の物語
経営陣はもう一つの 2027 年バトンを確認しました:第二世代 N2 AI アクセラレータプロジェクトは 2026 年末までに Tape-out 目標。この Tape-out は顕著な NRE 認識を伴いますが、より重要なのは 2027–2028 年の NRE 設計売上と後続の Production 機会を確定させる ことです。
Alchip の現在の顧客構造はハイパースケーラ主導が基本——経営陣は Q&A で「multiple hyperscaler programs」を繰り返し強調しましたが、具体的な顧客名は出しませんでした。業界では Amazon Trainium 系列がその一つとされ、N2 第二世代アクセラレータは同じ顧客エコシステム内の次世代製品である可能性が高いと見られています。
なぜ市場は Q1 のミスを気にしないのか
セルサイド・コンセンサス(14 名のアナリスト、13 Buy / 1 Hold / 0 Sell)の平均目標株価は NT$4,460——現在の NT$4,890 はコンセンサス平均を超えていますが、最高値 NT$5,380 は下回ります。法説会後、セルサイドの目標株価は広く引き上げられる見込み(Yuanta が 4,800 → 5,200、Citi が 5,200 → 5,400 との情報)。主因は「50% の粗利率が通年モデルをリセットした」こと。
Reading the print
Alchip 1Q26 は「数字を一つだけで読まない」ケースの教科書例です。売上だけ見れば、これは衰退中の会社に映る——YoY -58% はどの時間軸で見ても悪い数字。粗利率だけ見れば、これは構造的アップグレードに入った会社に映る——50.2% は ASIC 設計サービス業界が羨む数字。
両方とも事実です。そして両方とも同じ事象の二つの側面:ASIC 設計サービス会社が、製品サイクルの空白期を NRE で支えている。空白期は Q3 の N3 量産復帰で終わります。そのとき粗利率は 50% から 25–30% へ圧縮しますが、売上と純利益の絶対値は両方とも段差ジャンプします。
2026 年通年のストーリーは既に書かれている——残るは Q3 の数字一つ、それがスクリプト通りに進むのか、滑るのかを決めます。