MediaTek 2026年Q2:スマートエッジがモバイルを逆転し最大事業に
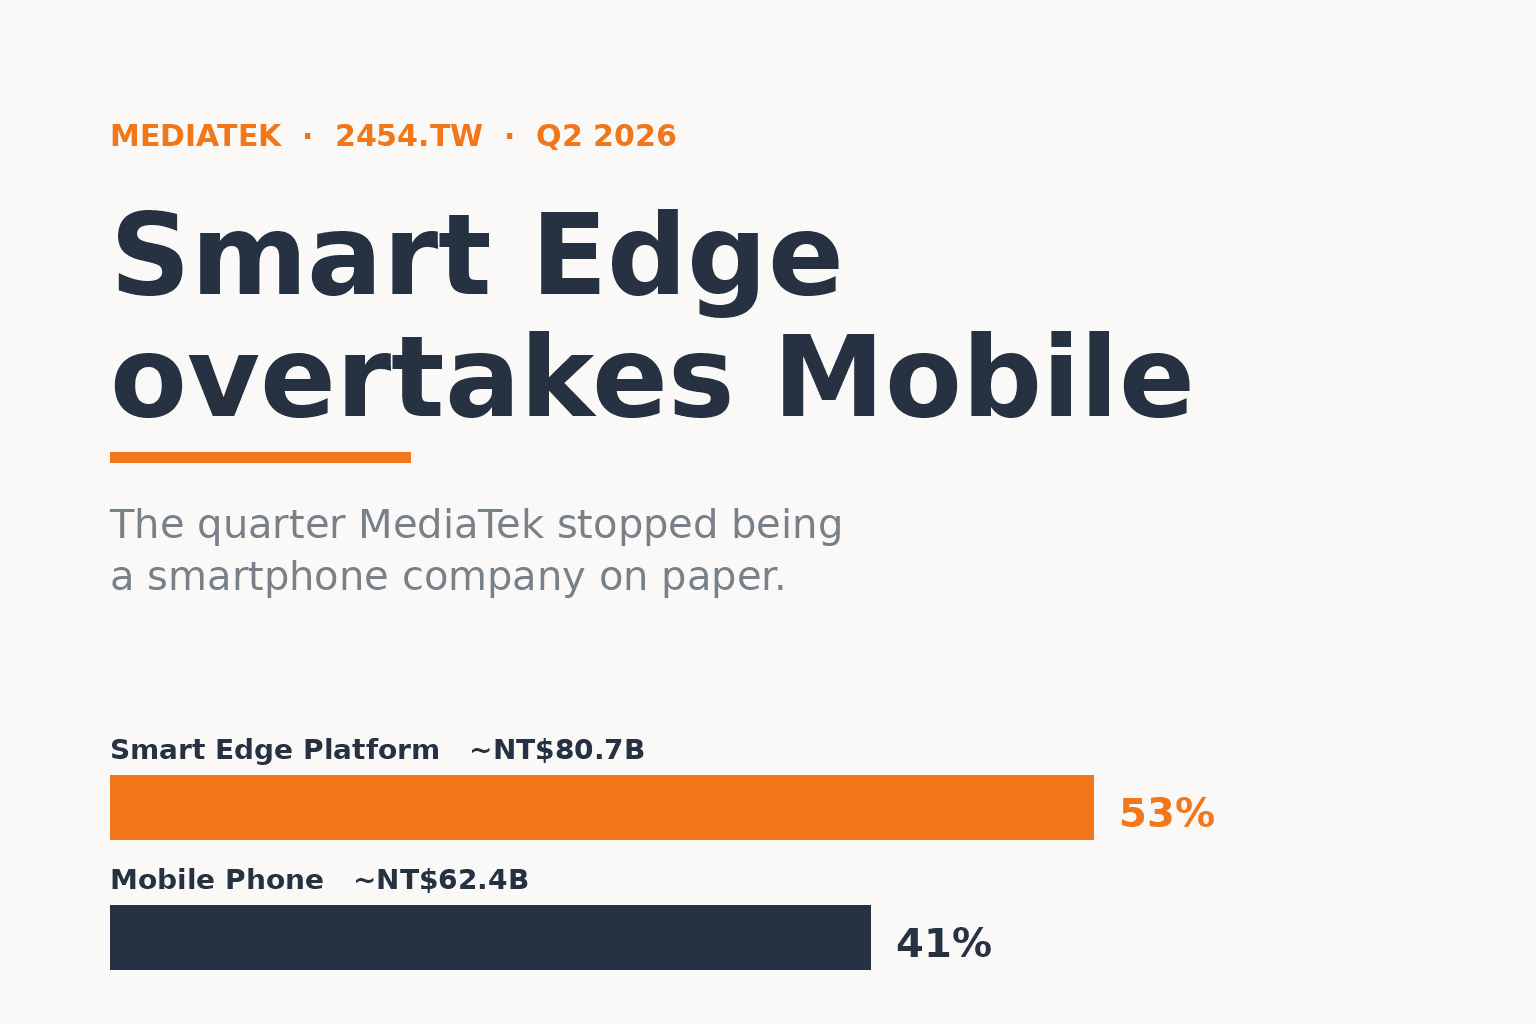
今四半期、MediaTekは数字の上でもはやモバイル企業ではなくなった
この十数年、市場はMediaTekをひと言でこう理解してきました。世界最大級のAndroidスマートフォン向けチップサプライヤーの一社である、と。2026年Q2の決算は、その一言を崩しました。
今四半期、MediaTekのスマートエッジプラットフォーム(Smart Edge Platform:モバイル以外の通信・コンピューティング・車載・テレビ向けチップ)は売上構成比53%・約NT$80.7Bで、モバイル向けチップの41%・約NT$62.4Bを初めて上回り、同社最大の事業セグメントになりました。1年前はモバイルが依然として首位でした。スマートエッジプラットフォームが前年同期比26%増、モバイルが同20%減となり、わずか4四半期で売上構成がまるごと入れ替わったのです。
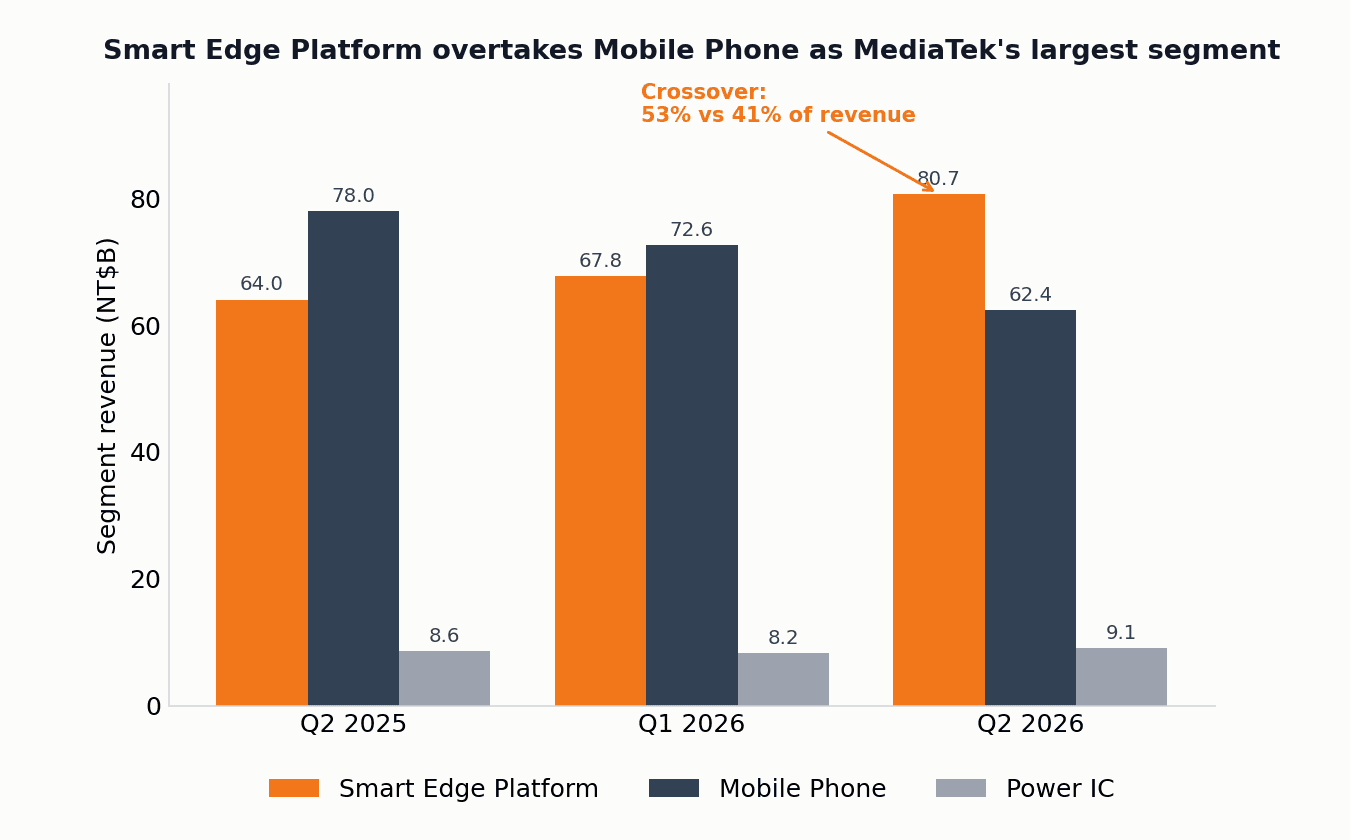
これは会計上の再分類ではありません。需要構造が実際に動いた結果です。通信・コンピューティング・車載チップのシェアが伸び続け、テレビ向けSoCは1個あたりのDRAM(メモリ)搭載量が増えて単価が上がり、さらにデータセンター関連の需要が電源管理やコンピューティング製品にも浸透し始めました。モバイルが主エンジンから3分の1の存在になり、MediaTekの成長ストーリーの重心は、スマートフォンからエッジデバイスとデータセンターへと正式に移りました。
モバイルは後退、それでも崩れ方は悪くない
もう一方の面を見てみます。モバイル向けチップは今四半期、売上が前四半期比14%減、前年同期比20%減となり、3大事業で唯一減少した領域でした。
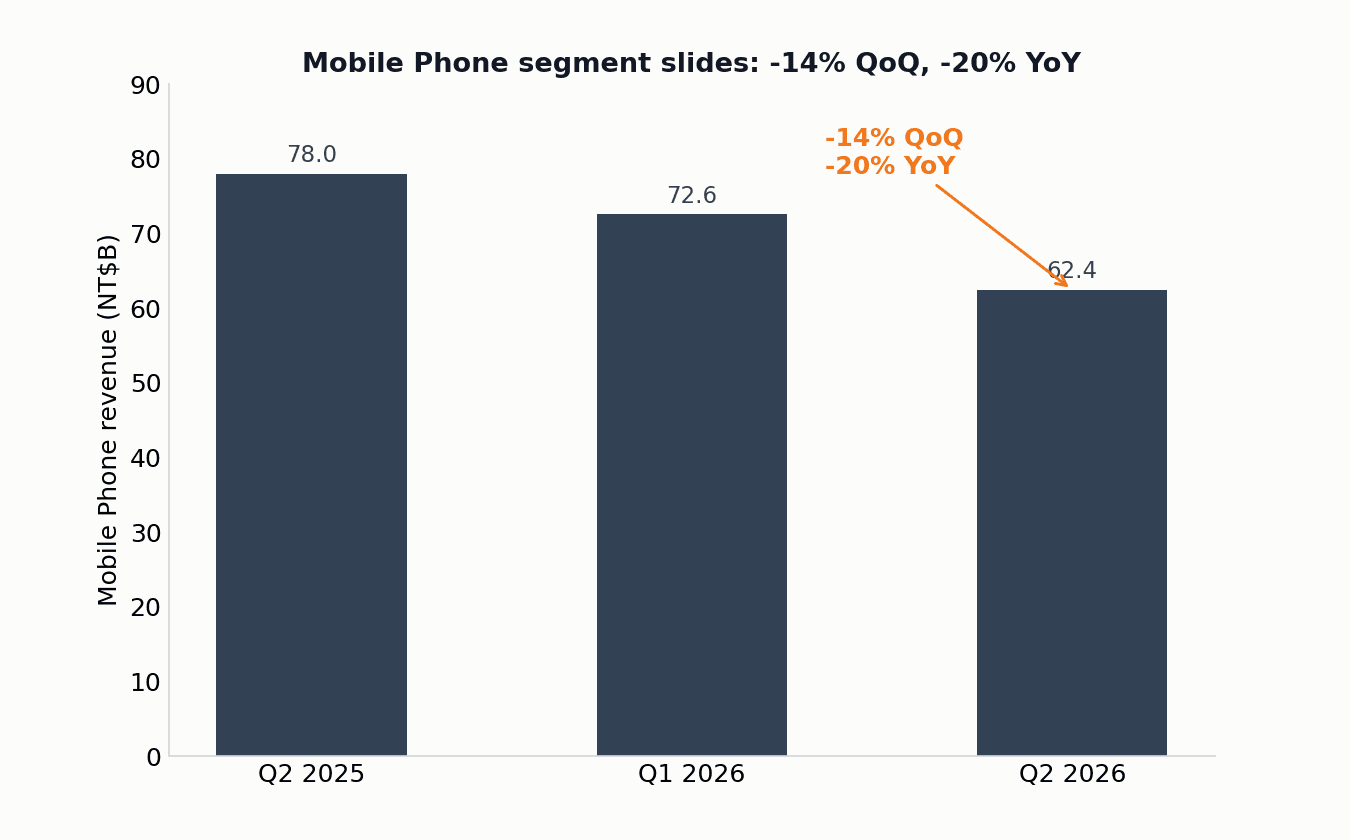
経営陣は減少の要因を、シェアの喪失ではなく、スマホ部材コストの上昇と最終需要の弱さに求めています。MediaTekは2026年の世界スマホ出荷台数が前年比で約15%縮小すると見込んでおり、需要は二極化しています。一方は差別化されたフラッグシップ、もう一方は価格に敏感なエントリー機です。対応策は高価格帯への重心シフトで、第3四半期にはデバイス側での「エージェント型AI」(Agentic AI)処理を前面に押し出した2nmのフラッグシップ向けスマホSoCを投入します。経営陣は、フラッグシップの数量増が他機種の弱さを相殺し、第3四半期のモバイル売上は前四半期比で横ばいから小幅減にとどまると見込んでいます。モバイルはもはや成長エンジンではありませんが、依然として安定したキャッシュを生む装置です。
売上は5四半期ぶり高水準、粗利率は46%を維持
構造転換の陰に隠れてしまいましたが、これは実のところ「上振れ」の決算です。2026年Q2の売上はNT$152.2B、前四半期比2.0%増・前年同期比1.2%増で、5四半期ぶりの高水準であり、2025年Q4以来はじめて前年同期比がプラスに転じました。この数字はガイダンスのレンジ(NT$140.2B〜NT$149.2B)の上限をさらに上回り、上限比で2.0%高、セルサイドのコンセンサス(約NT$145.5B)比では約4.6%高い水準です。
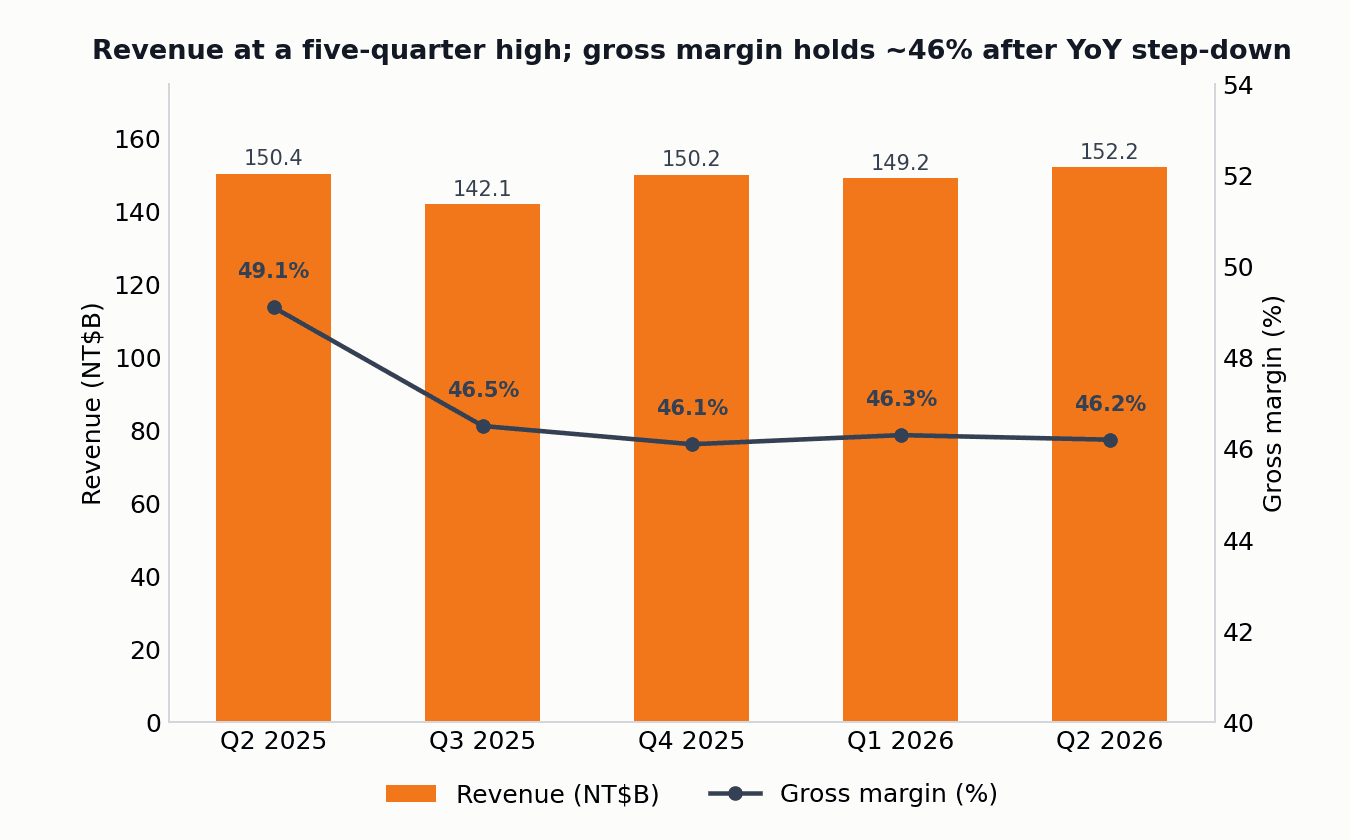
利益面は基準となる前年同期の中身を見る必要があります。粗利率は46.2%で、前四半期比0.1ポイント減・前年同期比2.9ポイント減。前年同期比で下がった主因は、前年同期(Q2 2025)の粗利率49.1%に一度限りの営業外利益が含まれていたためで、本業の悪化ではありません。この基準要因を除けば、粗利率は4四半期連続で46.1%〜46.5%という狭いレンジで安定しています。EPSはNT$15.28で、前四半期比0.7%増・前年同期比12.7%減。税引後純利益は前年同期比12.3%減ですが、これも大半は前年同期の基準要因によるものです。上半期のEPS合計はNT$30.45で、一株あたり額面(NT$10)の3倍を超える水準です。営業キャッシュフローは、第1四半期のNT$17.66Bの純流出から、NT$24.25Bの純流入へと転じました。
本当の目玉:AI関連の数字がまとめて上方修正
4月の決算説明会がMediaTekにとってASIC事業に初めて金額を付けた場だったとすれば、この7月31日の決算説明会は、ほぼすべてのAI関連の数字を上方に修正した場でした。ASICは特定顧客向けに専用設計されるカスタムチップ(application-specific integrated circuit)です。
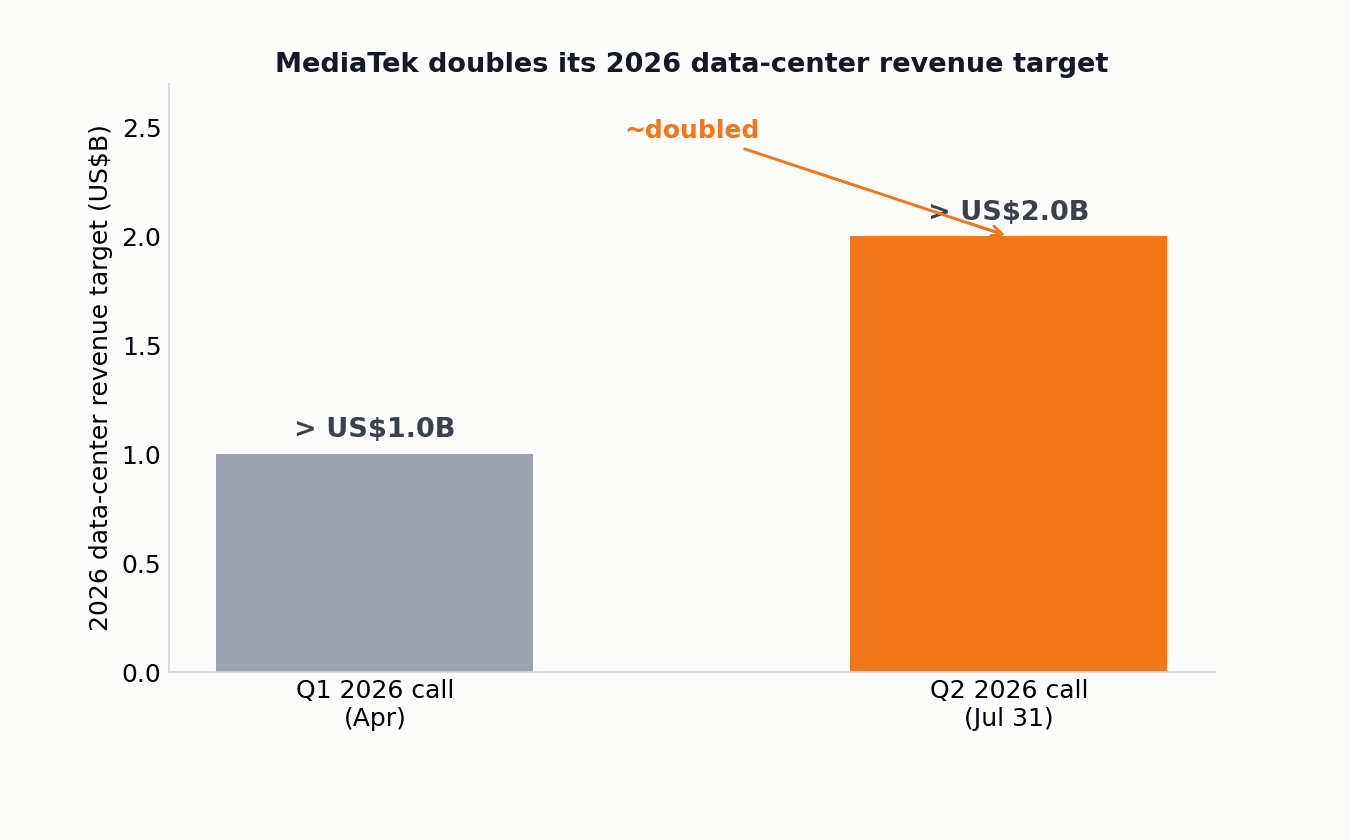
具体的には以下のとおりです。2026年のデータセンター売上目標は「10億ドル超」から「20億ドル超」(約NT$63.2B)へ倍増。初のAIアクセラレータASICは第4四半期に量産入りが確定し、社名非公表の米大手クラウド事業者と共同開発しています。2027年のSAM(実際に狙える市場規模。AIアクセラレータチップのみを対象とし、CPU・ネットワークスイッチチップ・HBMは含まない)は約500億ドルから800億ドルへ上方修正され、MediaTekのシェア目標も同時に10〜15%から15〜20%へ引き上げられました。2つ目のASICは2028年初めの量産を目標とし、1つ目と並行して進めます。取締役会はこのほか、50億ドル(約NT$1,580億)の柔軟な融資枠を承認しました。サプライチェーンの生産能力を確保し、チップ販売から完全なシステム・プラットフォーム提供へと広げる転換を支えるためです。
CEOの蔡力行氏はこう位置づけました。「私たちは性能で先行する初のAIアクセラレータASICの開発に成功し、今年第4四半期の量産を見込んでいます」。2つ目のチップについては、これが「私たちのシェアを非常に大きく引き上げる」と述べました。一方で経営陣は姿勢を低く保ち、「地に足をつけ、顧客への約束を果たし、信頼を積み重ねていく」ことを強調し、長期的には「自らの取り分を上回る」シェアの獲得を目標に掲げています。セルサイドは初のASICをGoogleのTPUプロジェクトと結び付けており、市場では、MediaTekが224Gから448GのSerDes(高速シリアル伝送)技術を武器に、Broadcomの448G遅延を受けて次世代の受注を獲得したと取り沙汰されています。ただしMediaTekは顧客名を認めていません。
なぜ株価は2.7%しか上がらなかったのか
売上が最高を更新し、AI目標がまとめて上方修正された決算にもかかわらず、決算説明会後の株価は2.7%高のNT$3,235にとどまりました。理由は、再評価がとうに済んでいたからです。
5月から7月にかけて、MediaTekの株価は激しい再評価の局面を経ました。株価は約NT$3,240から6月の約NT$4,970という過去最高値まで一気に駆け上がり、外資系の目標株価はNT$5,000からNT$10,000まで示されました(マッコーリーが最高のNT$10,000、ゴールドマン・サックスがNT$6,800、UBSがNT$6,500)。その後に約3割調整してから、この決算説明会を迎えたのです。言い換えれば、この決算説明会は既存のテーマを確認して延長したのであり、テーマを設定し直したわけではありません。そのため市場はおおむね従来の水準を維持しました。年初から7月末までで見れば、株価はなお約148.6%上昇しています。このAI ASICをめぐる再評価は、いまや株価にほぼ織り込まれています。次の相場が見るのは新しいストーリーではなく、実行、すなわち第4四半期の初号ASICの量産と、2028年の2つ目へのバトンタッチです。
もう一つの側面:モバイルは後退、メモリは高騰、粗利率は46%に抑えられる
強気派と弱気派は、実は同じ事実を共有しています。強気派が買っているのは、2028年以降にAI ASICが数量拡大したときの最終的な収益力で、ゴールドマン・サックスのモデルは2028年のEPSが約NT$422に達すると見積もっているほどです。弱気派が見ているのは足元です。モバイルは前年同期比20%減で売上の4割を占め、しかも経営陣自身が前年比で約15%縮小すると見込むスマホ市場の上に成り立っています。メモリコストは2025年末以降90%超も高騰し、MediaTekは一部チップの販売価格を引き上げてコストを転嫁するしかありません。CFOの顧大為氏は率直に、「目標は粗利率の維持であって、引き上げではない」と語っており、そのため粗利率の回復は約46%に抑えられています。
この間にもう一つ注視すべきシグナルがあります。在庫日数が102日まで上昇し、前四半期の87日、前年同期の66日を上回りました。経営陣はこれを、第4四半期のデータセンター向けASIC量産に備えてウェハ・基板・メモリを前もって確保する能動的な在庫積み増しと位置づけており、50億ドルの融資枠と同じロジックであって、需要の減退ではないとしています。これが経営陣の言うとおり布石なのか、それとも在庫負担なのかは、今後2四半期でもっとも追う価値のある業務指標になるでしょう。
2026年Q3のガイダンスは拡大基調を維持しています。売上はNT$152.2B〜NT$159.8B(前四半期比で横ばい〜5%増、前年同期比7%〜12%増)、粗利率は46%を中心に上下1.5ポイントです。今四半期の本当の答えは当四半期のEPSにはなく、より根本的な問いにあります。モバイルが最大の事業でなくなったとき、データセンター向けシステム供給者へと転換しつつあるMediaTekを、市場はどのような倍率で評価すべきなのか、という問いです。