MediaTek Q1 2026:データセンターASICにようやく具体的な数字——2026年に10億ドル超、2027年は「数十億ドル」
「期待外れの四半期」と11日間で67%の急騰
伝統的な「コンセンサス比」レンズでMediaTek Q1 2026を見ると、これは期待外れの四半期です:
- 売上 NT$149.2B、前年比 -2.7%(2年ぶりのマイナス成長)
- EPS NT$15.17、前年比 -17.7%(過去8四半期で最大の前年比減)
- Q2 2026ガイダンス中央値 NT$144.7B、さらに前四半期比 -3%
しかし決算公表後、4月30日(決算説明会当日)寄り前の株価は既に NT$1,725——2週間前の NT$1,430 から +20% 上昇していました(DigiTimesのGoogle TPU協業情報リークによる)。5月4日(労働節休場明けの最初の取引日)、株価はギャップアップでストップ高 NT$1,897 にロック、買い注文 2.3万枚 が売り手不在で行列。続く4営業日も大陽線、5月8日場中に NT$2,400 タッチ——11日間で +67%。
これは「コンセンサス比」反応ではありません。「企業そのものを再評価」する反応です。
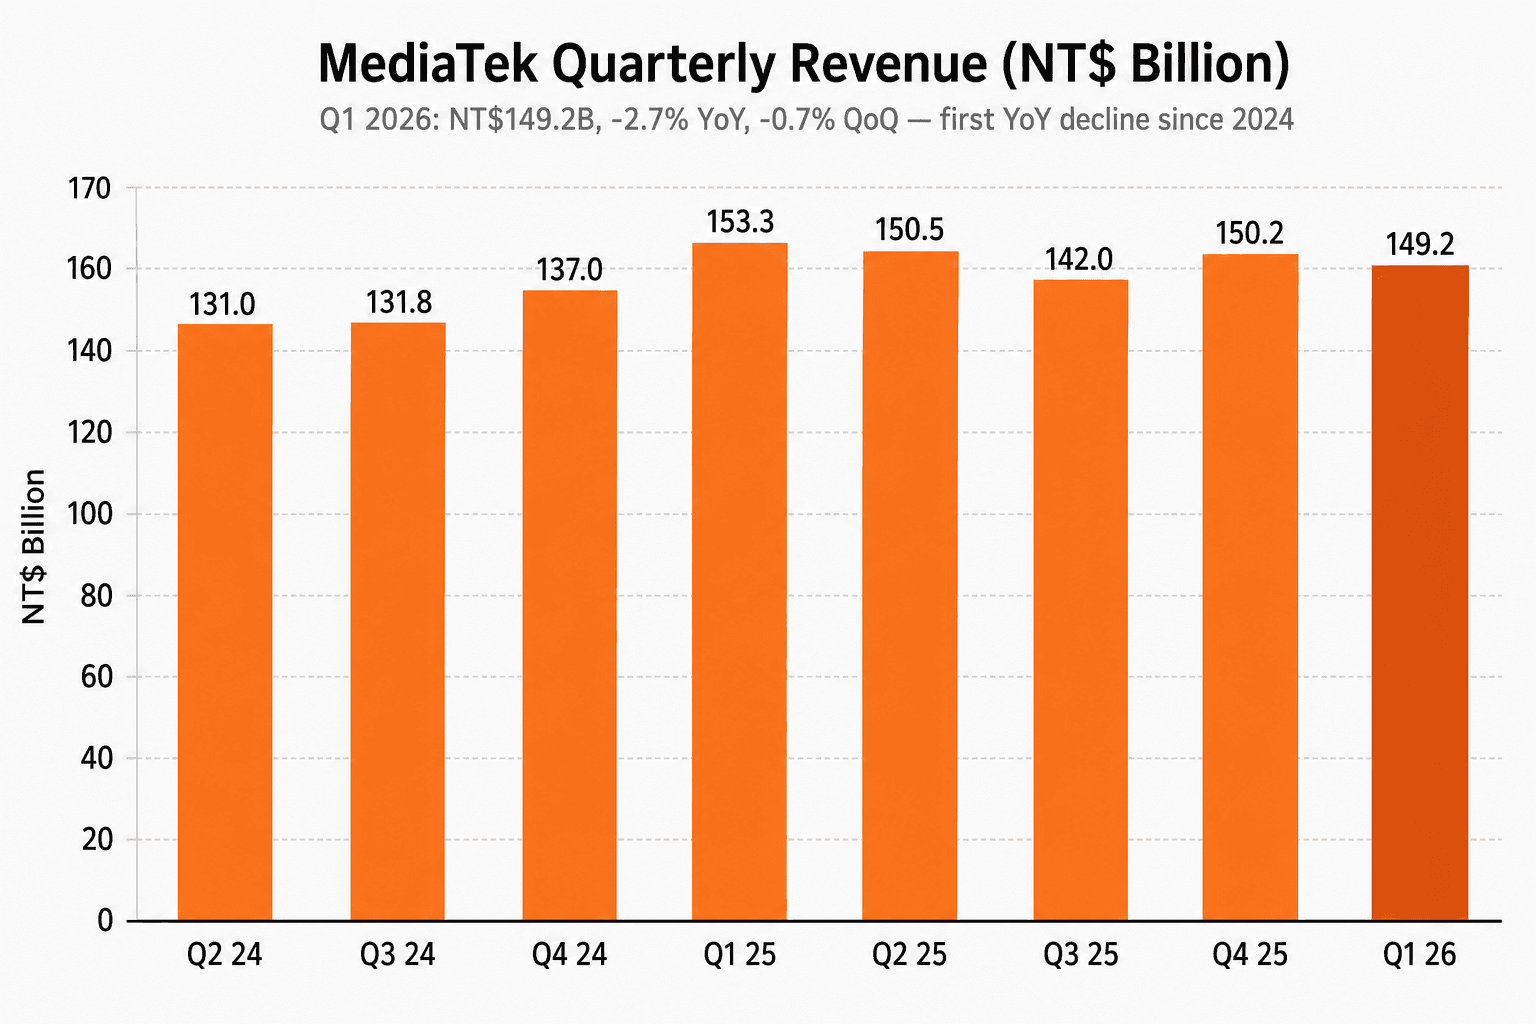
当期数字自体は平凡。再評価のトリガーはCEOのRick Tsai氏が冒頭プリペアードリマークスで提示した2つの数字です。
Tsai氏が初めてASIC事業に具体的数字を提示
過去2年間、MediaTekはASICについて「顧客とengageしている」「複数プログラムが進行中」といった抽象的な話法のみでした。Q1 2026決算説明会は初めてTsai氏が具体的な数字を口にした場でした:
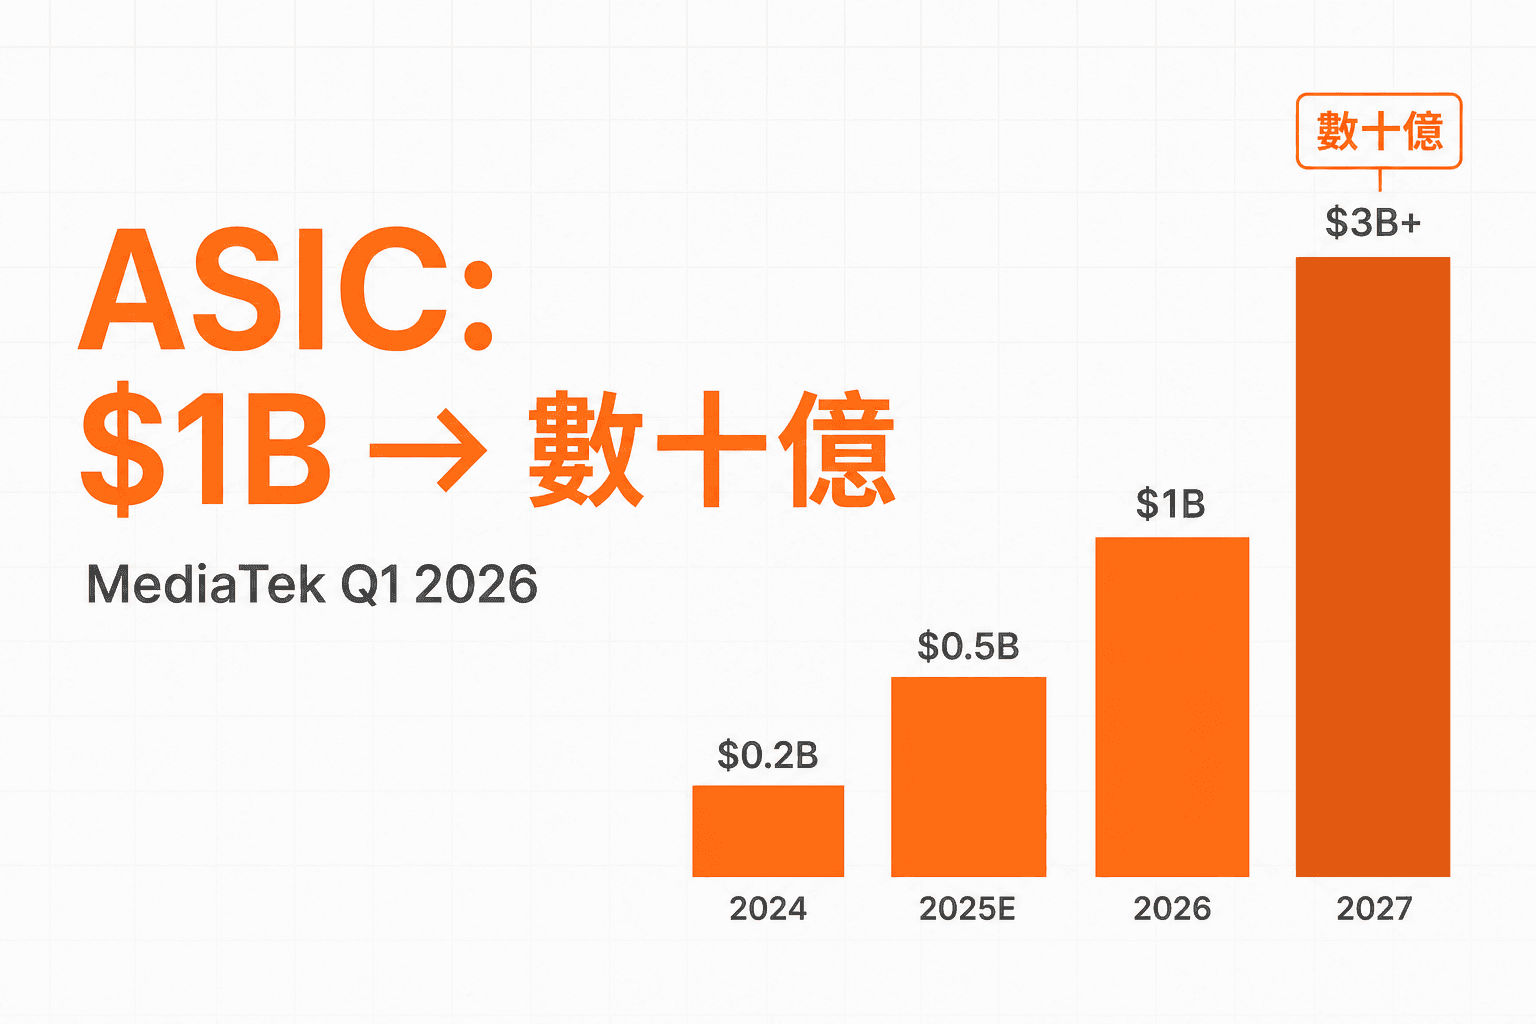
2026年データセンターASIC売上は10億ドルを突破する見込みです。 2027年には「数十億ドル」規模に達すると予想します。
— Rick Tsai、MediaTek Q1 2026 決算説明会、2026/04/30
履歴に並べると:
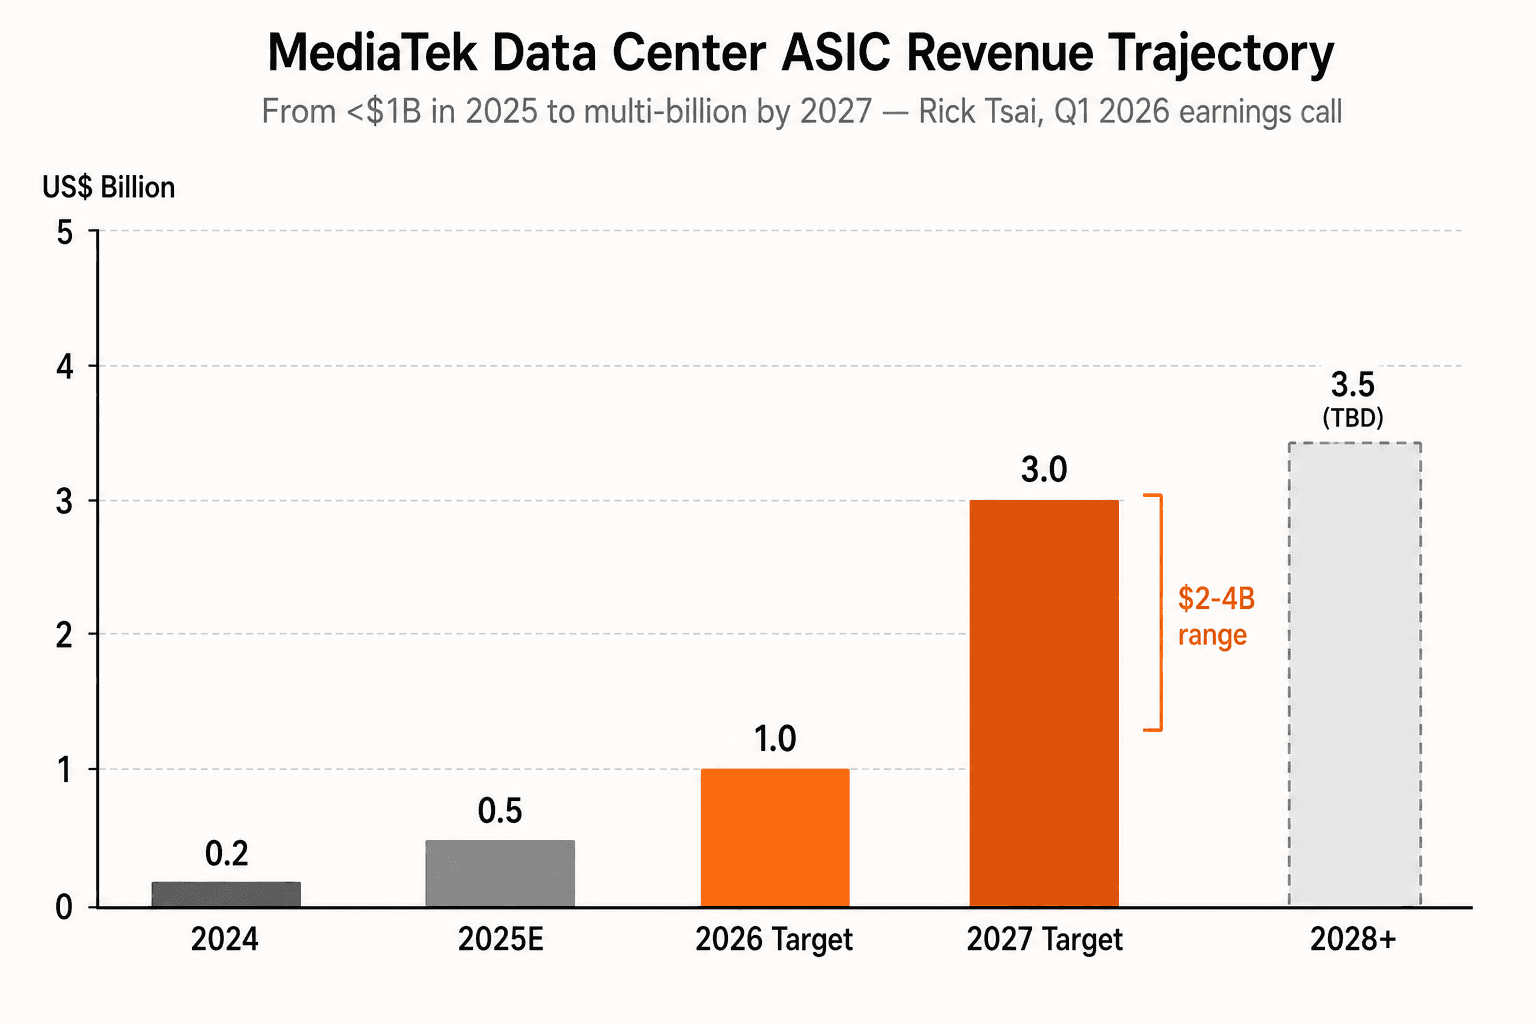
数字背後の暗線:2026年の USD 1B は ASIC が総売上の約5-6%を占める。2027年の USD 3B(セルサイドコンセンサス中位)は約15-20%を占める。ASICが18ヶ月で「1%未満のノイズライン」から「会社売上の5分の1近くを占める成長エンジン」へジャンプします。
3つのASIC顧客が公の場に
決算説明会と決算後メディア確認により、現時点で明確化されたASIC顧客構成は:
(1) NVIDIA GB10(DGX Spark主チップ) — 既に量産出荷中、Q1 2026に売上計上。MediaTekはCPU設計とシステム統合、GPUチップレット統合をサポート。NVIDIAがDGX Spark製品の販売・マーケティングを主導。5月5日にDGX Sparkが米国で正式販売開始——決算説明会の翌日というタイミングは異例なほど整然。
(2) Google TPU協業 — Tsai氏は「世界最大級のクラウドサービスプロバイダーの一社」と意図的に曖昧表現。しかしDigiTimesが1週間前にGoogleとリーク。GoogleのTPUは過去3世代Broadcomとの共同開発でしたが、今回MediaTekが主導役へ切り替わったのは案件規模拡大と顧客分散化の二重シグナル。初期売上 2H 2026、量産 2027。
(3) Denso ADASカスタムチップ — 世界最大のTier-1自動車技術サプライヤー。MediaTekが低消費電力 + AI演算能力、Densoが車載認証 + システム深層統合を担当。初回チップ量産は2027-2028年——車載サイクルは長いが、Densoの設計内採用は5-7年の製品寿命。
第4の「未公表ハイパースケーラー」(市場推測Meta、未確認)が事実なら、NVIDIA + Google + そのカスタマーで合計 USD 3B 達成は妥当なベースケース。
スマートフォン事業は背景で静かに縮小(が悪い話ではない)
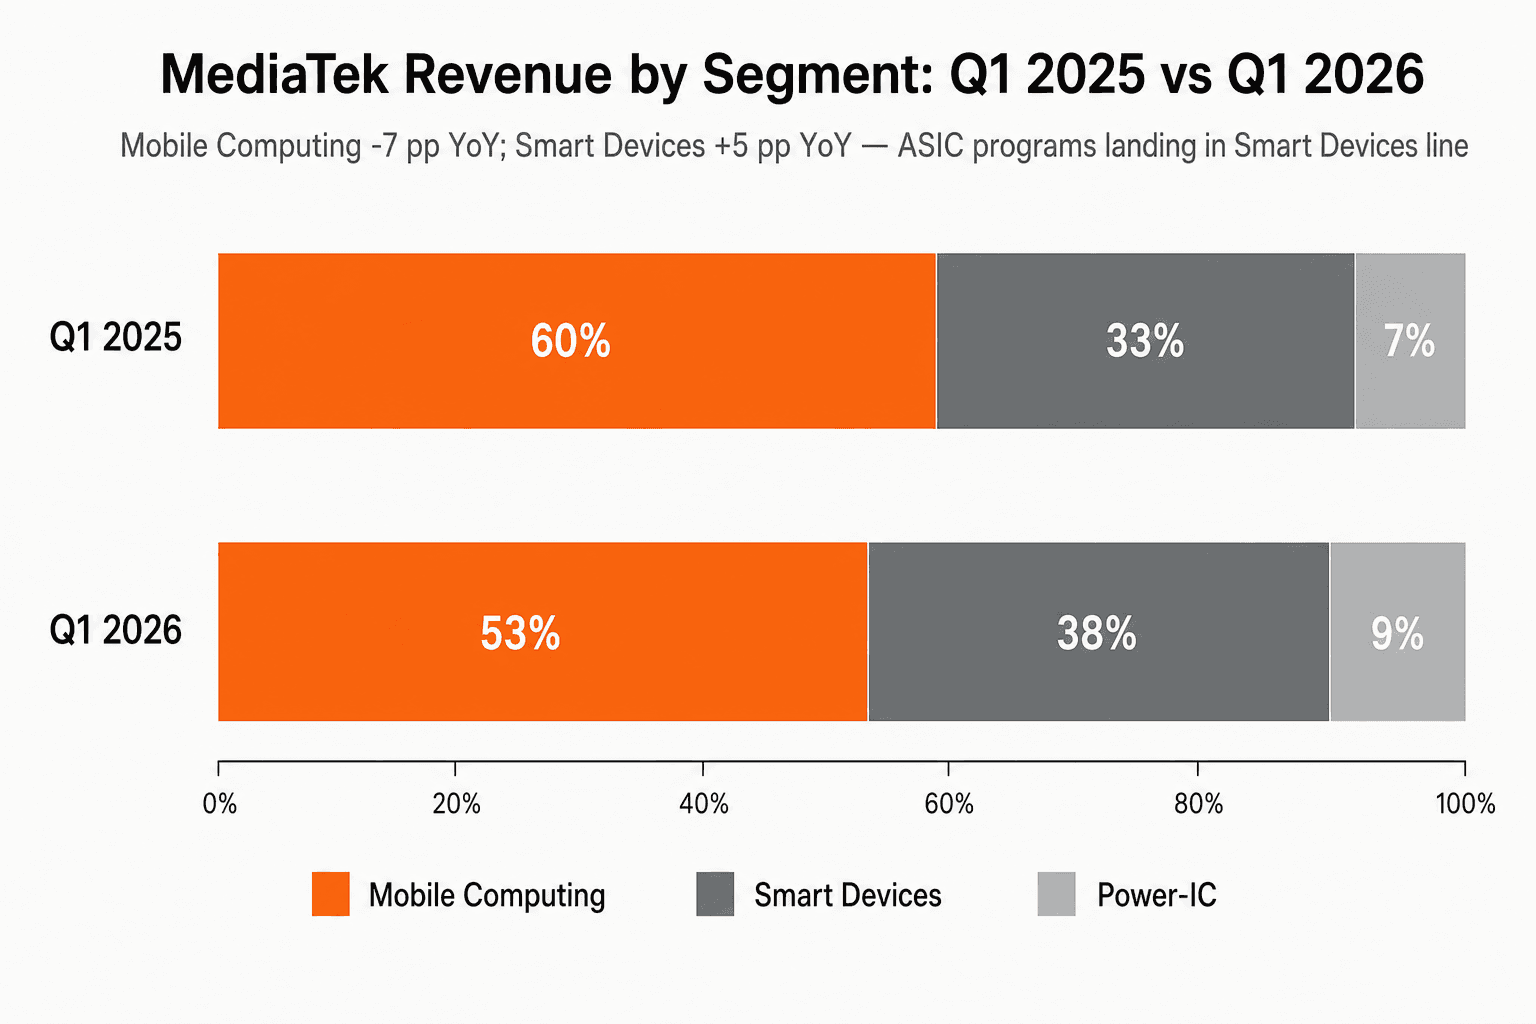
Mobile Computing(スマートフォンSoC)は60%から53%へ下落——「スマートフォンが縮小」のデータ。同時にSmart Devices(Wi-Fi、スマートTV、Chromebook、初期ASIC engagements)は33%から38%へ上昇。ASIC顧客プログラムの売上は現時点で独立開示されておらず、Smart Devicesラインに埋め込まれています。 経営陣はこの状況が 2H 2026 で変わる可能性を示唆——ASICが10%重要性閾値を超えれば、Smart Devicesから独立セグメントとして切り出す予定。
注目すべきディテール:スマートフォン縮小、しかし Dimensityフラッグシップ ASP は継続改善中(Tsai氏談)。スマートフォンセグメント絶対売上は前四半期比 -4.3%、前年比 -14.1%、しかし粗利益率は崩れず——ハイエンド製品ミックス改善 + コスト転嫁交渉で防衛。CFOのDavid Ku氏は率直に:「サプライチェーンコスト上昇の一部を製品価格に反映させる議論を顧客と進めている。」MediaTekがこれほど明示的に表明することは過去稀でした。
粗利益率46%維持が隠れた勝利
粗利益率 46.3%、Q4 2025の46.1%から +0.2 pp 微増。一見退屈です。しかしASIC構造的比重上昇の予想と組み合わせると、「46%維持」は表面以上に難しいコミットメントです。
ASIC事業の構造的粗利益率はスマートフォンSoCより低い(約35-40% vs 50%+、NRE/production比率次第)。ASICが2026年の5%比重から2027年に15-20%へ拡大すれば、静的mix計算で粗利益率は1.5-2 pp 希薄化します。
Tsai氏の決算説明会での2026年通期GMガイダンスは「46%付近を維持」——これはスマートフォン本業のASP改善 + コスト転嫁交渉 + ASIC自身の規模化による生産歩留まり改善、3つの合力でASIC比重上昇の希薄化効果を相殺する意味です。換言すれば:MediaTekは自らに価格決定権があると確認——ファブレスIC設計企業にとって最重要の単一護城河です。
なぜ11日間 +67% はバブルではなく分母再評価なのか
このレポートで最も反直感的な箇所。Q1 2026は四半期EPS YoY -17.7%、しかし株価は同期間 +67%。P/E換算:
- 4月21日 NT$1,430 / 2026E EPS NT$60 = P/E 23.8x
- 5月8日 NT$2,400 / 2027E EPS NT$95-110 = P/E 21.8x-25.3x
倍率はほぼ変わらず、分母(EPS)が60-80% 拡大しました。
市場はQ1当期業績ではなく2027年ターミナル収益力を再評価しています。再評価のトリガーはTsai氏が初めてASIC事業を「我々はやっている」(数字なし)から「具体的なマイルストーンがある」(具体的数字)へ転換したこと。
ナラティブロジック上、これはNVIDIAが2023年初にH100注文可視性を発表した時、TSMCが2024年初に初めてAIアクセラレータ5年CAGRを定量化した時と同類の「市場が新事実を一度に受容する」イベント。違いはMediaTekの場合、当期数字が平凡であるためイベント性は目立たないが、構造シグナルの強度は同等以上の可能性。
リスク
このレポートで強気に見える3点それぞれに独立リスクがあります:
(1) スマートフォンサイクルがさらに悪化。IDCとCounterpointは3月に2026年世界スマートフォン出荷予測を再下方修正。下落幅がMediaTekガイダンスより深ければ、Q2 2026 谷底もさらに下振れ可能。Mobile Computingは依然売上の53%を占め、スマートフォン周期性は短期EPSの主導変数。
(2) ASIC計上タイミングはlumpy。ASIC NRE収入は顧客マイルストーン依存、量産収入はウェハ出荷依存——両者のリズムは完全に異なる。単一プログラム遅延(Google TPUの1四半期遅延でも十分)でQ4 2026とQ1 2027間に非線形な収入移動が生じる。DaiwaのRick Hsu氏が決算後ノートでこのリスクを特記。
(3) プロセス成本上方修正。N3 / N2 ウェハ ASPは 2H 2026に上方修正可能性——TSMCも自社Q1 2026決算説明会で「プロセス価格決定権」を明言。MediaTekの「2026 GM 46%維持」コミットメントは特定コストベースラインに基づいており、ベースライン変動でコミットメントの信頼性も再評価されます。
なぜこのレポートが2026年TW半導体最重要なのか
TSMC Q1 2026は供給側の決定的レポート——AI半導体サプライチェーンが依然加速していることを市場に伝えました。
MediaTek Q1 2026は需要構造の決定的レポート——AI ASIC注文分布の根本的変化を市場に伝えました。
過去24ヶ月、AI ASIC設計のストーリーラインは台湾上場銘柄では3661 Alchipの1社のみのpure play。MediaTekのASIC事業がノイズから USD 1B → USD 3B 規模へ引き上がることは、台湾株のAI ASIC投資ユニバースが「1社」から「2社」へ拡大することを意味し、第2社の時価総額(約 NT$3.5兆、Alchipの8-10倍)は外資 large-cap AI 配分需要を吸収するのに十分な規模。
Goldman Sachsが目標株価を NT$2,800 から NT$5,000 へ引き上げた——街頭最高、かつ2026年で単一銘柄PT引き上げ幅最大——のは本質的にこの再カテゴライズの時価総額証明です。Morgan Stanleyが NT$2,588-2,988 という「レンジ」目標株価(点推定ではなく)を採用したのは2027年ASIC数字の不確実性を反映、但し中央値でも印報前PTより +25%以上 高い。覆っている8社全てが引き上げ、0社が格下げ。
このレポートの中核問題は「MediaTekがQ1いくら稼いだか」ではなく「MediaTekの2027年EPSはどう価格付けされるべきか」。Tsai氏が初めて市場にこの計算を行うための具体的な数字を提供しました。