Quanta 2Q26:単四半期売上が初の NT$1 兆突破、EPS も過去最高
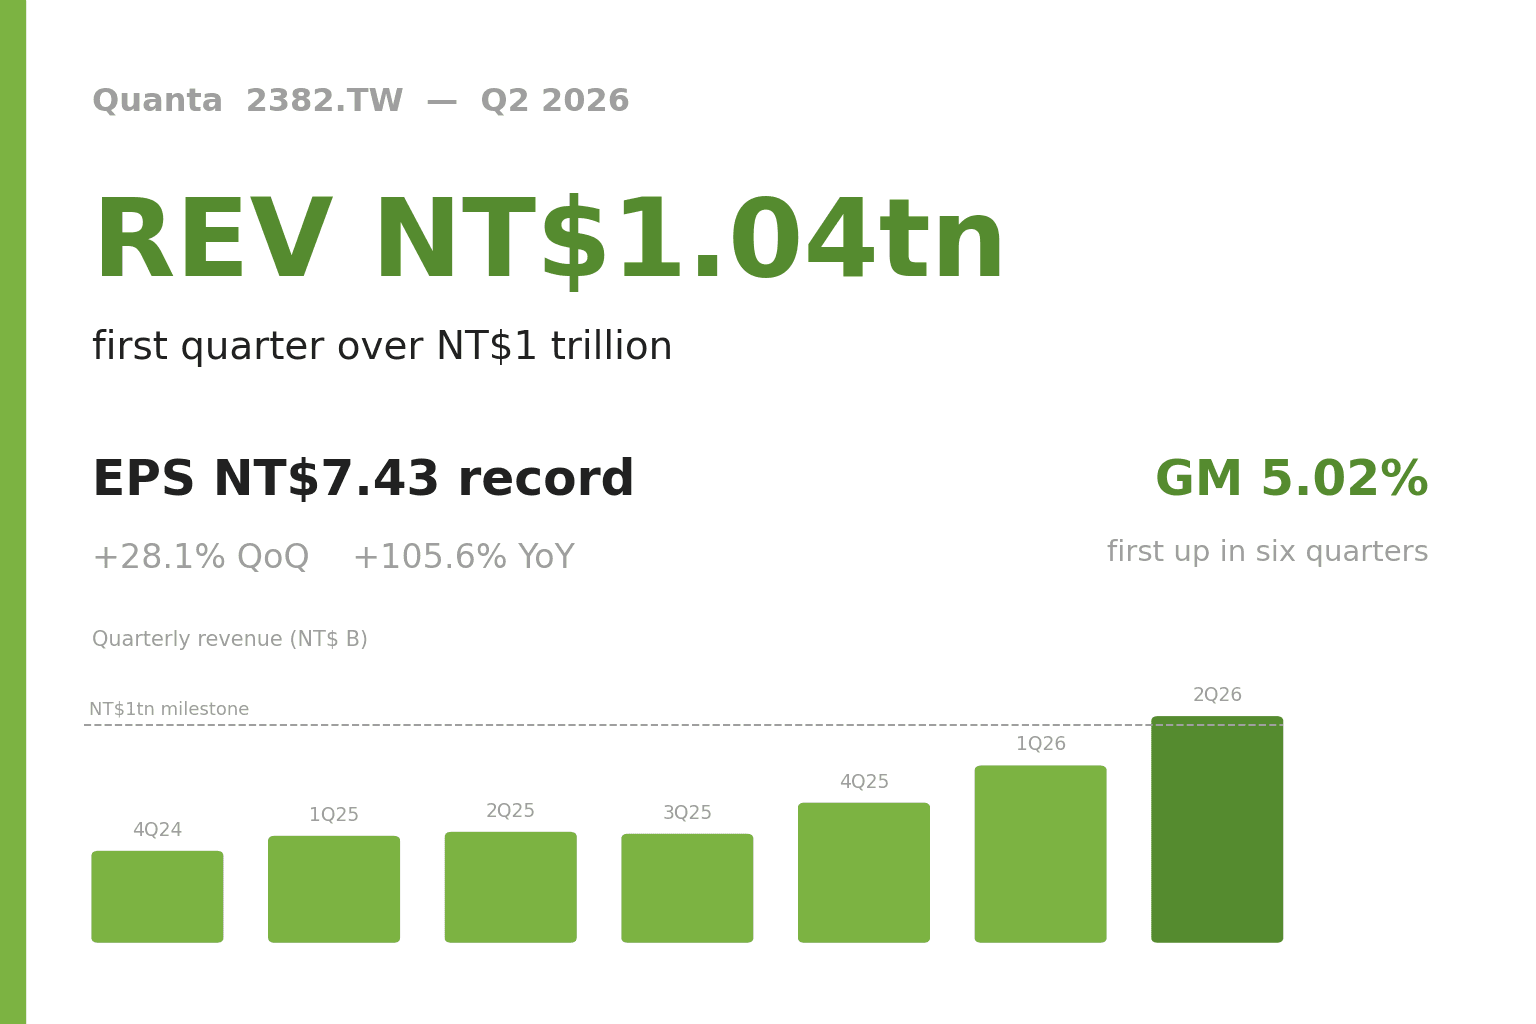
台湾勢で初めて単四半期売上が兆を突破した四半期
Quanta Computer (2382.TW) の 2026 年第 2 四半期は、一つの心理的な節目を踏み越えました。単四半期売上 NT$1.04 兆(正確には NT$10,366 億)は、台湾の電子受託製造業で史上初めて、単一四半期に兆を突破した数字です。QoQ +28.1%・YoY +105.6%、1 年で 2.06 倍になりました。
さらに記憶しておくべきは、これが売上の数字だけの花火ではないことです。会社は自ら「四つの最高」で今四半期を総括しました——売上・粗利・営業利益・EPS がそろって過去最高です。EPS は NT$7.43 で単四半期として Quanta 史上最高、QoQ +35.1%・YoY +70.0%。当期純利益(親会社帰属)は NT$286.5 億で、QoQ +35.2%・YoY +69.9% でした。
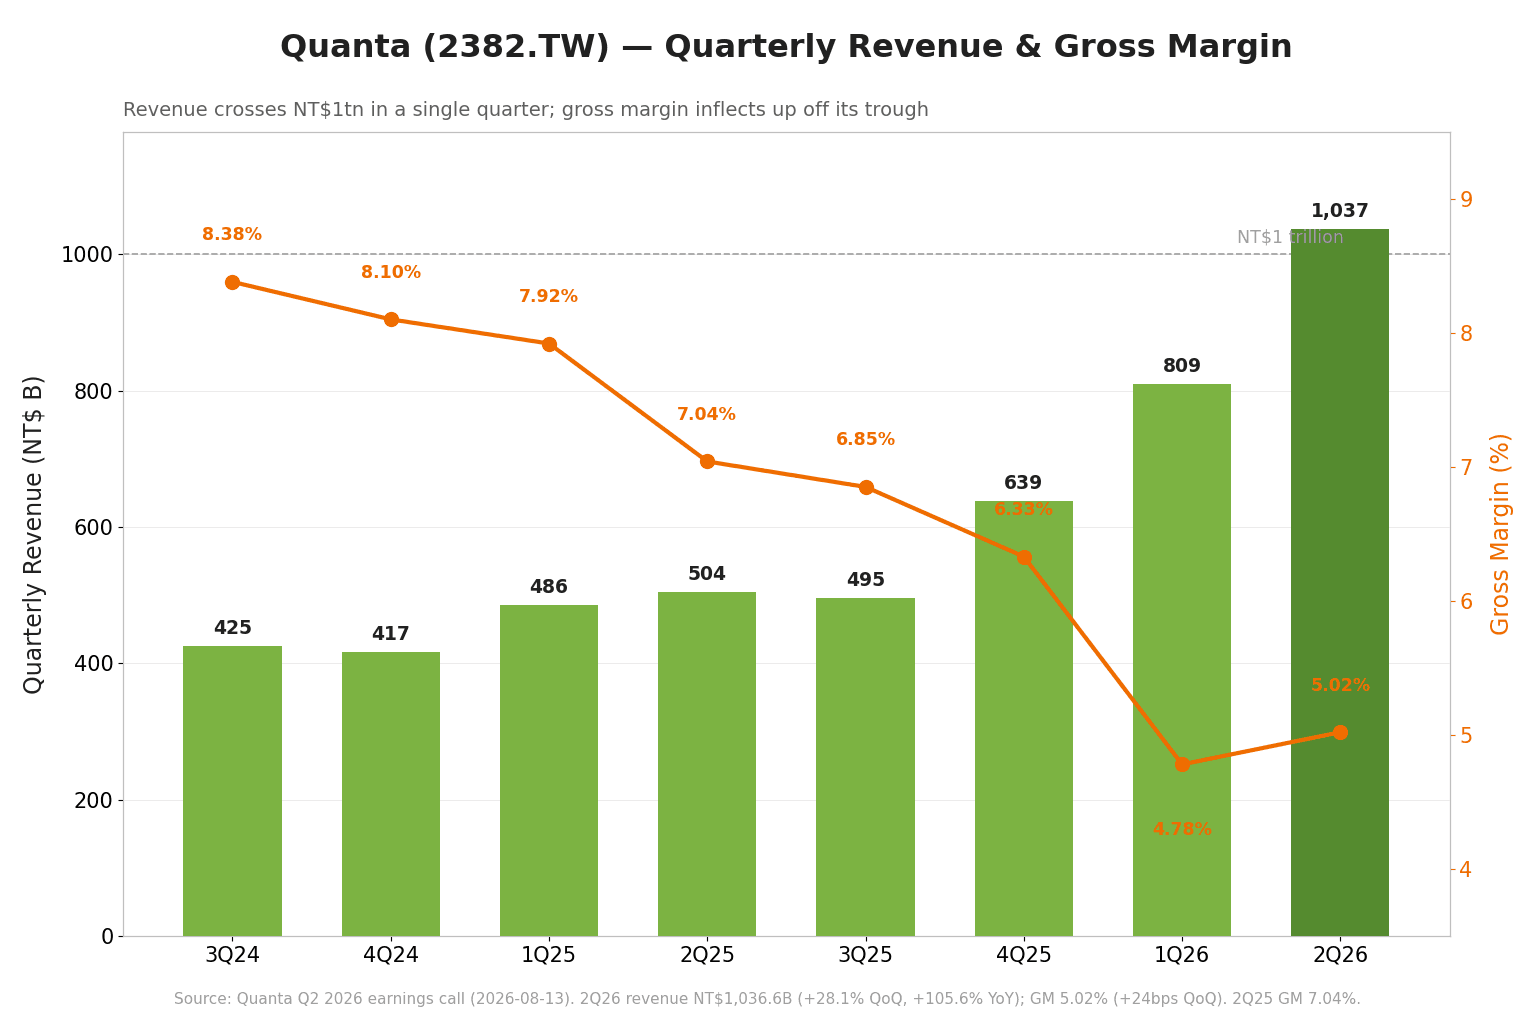
振り返れば、この決算は前期の取引の回収です。今年第 1 四半期、Quanta は AI サーバーの出荷量を獲るために、あえて粗利益率を 4.78%(15 四半期ぶりの低水準)まで下げました。今四半期は同じ量にラック単価の上昇が加わり、利益を一気に過去最高へ押し上げたのです。
粗利益率が 6 四半期ぶりに反転、これこそが本当の転換点
この決算を一つの数字だけで読むとすれば、それは兆超えの売上ではなく、粗利益率 5.02% です。
Quanta の粗利益率は 2024 年の 8% 台から、前期の 4.78% まで 6 四半期連続で低下してきました。市場が最も恐れていたのは、「AI を大きくやるほど粗利益率が薄くなる」現象が、二度と戻れない構造問題になってしまうことでした。今四半期の 5.02%、QoQ +0.24 ポイントは、6 四半期ぶりの下げ止まりと反転です。経営陣の説明はこうです。GB200 から GB300 への製品切り替えが一段落し、ハイエンド AI ラックによる粗利益率の希釈が「徐々に収束」しつつあり、加えて試作や歩留まり学習に伴う一時費用が和らいだ、と。
営業利益率も 2.85% から 3.30%(QoQ +0.46 ポイント)へ改善し、営業利益は約 NT$342 億、QoQ で 48% 近い増加となりました。費用の増加が約 15% にとどまり、粗利金額の増加 35% を大きく下回ったため、オペレーティングレバレッジが明確に効いています。
ただし水準は冷静に見る必要があります。5.02% は前年同期の 7.04% を依然として大きく下回り(YoY −2.02 ポイント)、原因はやはりあの高価で重い AI ラックです。高単価の GPU 部材が売上に計上され、分母を機械的に膨らませます。したがって今四半期の正しい読み方は「底は過ぎた、方向は正しい」であって、「粗利益率はもう回復した」ではありません。
AI サーバーはすでに Quanta の主軸、全体売上の 3 分の 2 に迫る
今四半期の構造も同じ方向へ進んでいます。サーバーが売上の約 83%、ノートブックは約 13% まで低下しました。
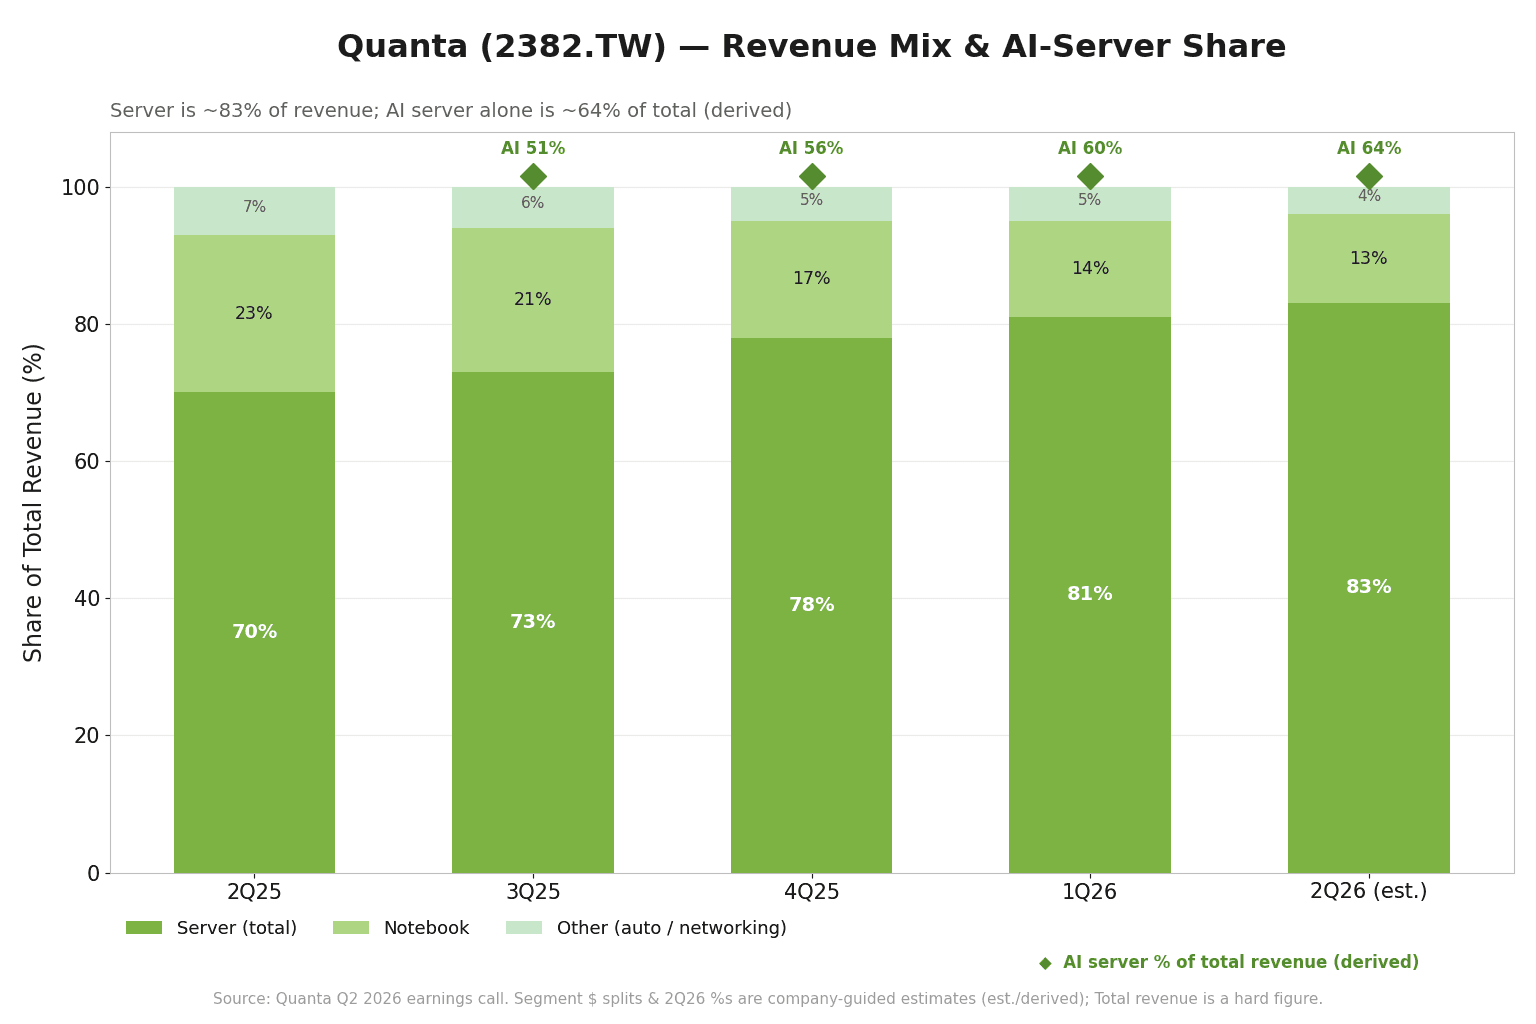
サーバーの内訳では、AI サーバーがサーバー売上の 75〜80%(上期のレンジ)を占め、会社は通年 80% の目標を維持し、下期のさらなる上昇を見込みます。この比率を兆超えの売上に当てはめると、今四半期の AI サーバーの単四半期売上はおよそ NT$6,650 億(推計値で誤差レンジは大きめ)となり、全体の 3 分の 2 近くに相当します。この事業一本だけで、台湾株の上位に食い込む規模です。
プラットフォーム世代では、GB300(NVIDIA の現行最新の高密度ラックで、NVL72 は 1 ラックに 72 個の GPU を集積する高統合設計を指します)が今四半期の出荷主力でした。GB200 も引き続き出荷され、顧客は「両方欲しい」状況です。経営陣はプラットフォームの切り替えを「スムーズ」と表現し、新旧の交代の空白は 1〜2 か月にすぎず「大きな穴はない」としています。次世代の Vera Rubin(VR200 NVL72) はテストと検証がほぼ完了し、ラックは第 3 四半期から引き渡しが始まり、年末までに本格的に売上へ貢献する見通しで、バトンタッチの段取りはすでに整っています。
顧客の裾野も広がっています。上位 5 社のクラウドサービス事業者(CSP)が引き続き AI サーバー売上の主力ですが、Quanta は NeoCloud(新興の GPU クラウド事業者)向けの GPU サーバーや、CSP 向けの ASIC(カスタムチップ)サーバーも少量ながら出荷し始めており、経営陣は「顧客の供給源はさらに多様になる」と述べています。ASIC は現時点で AI サーバー売上の 10% に満たず、今後追うべき領域です。
EPS NT$7.43:半年で資本金を上回る利益
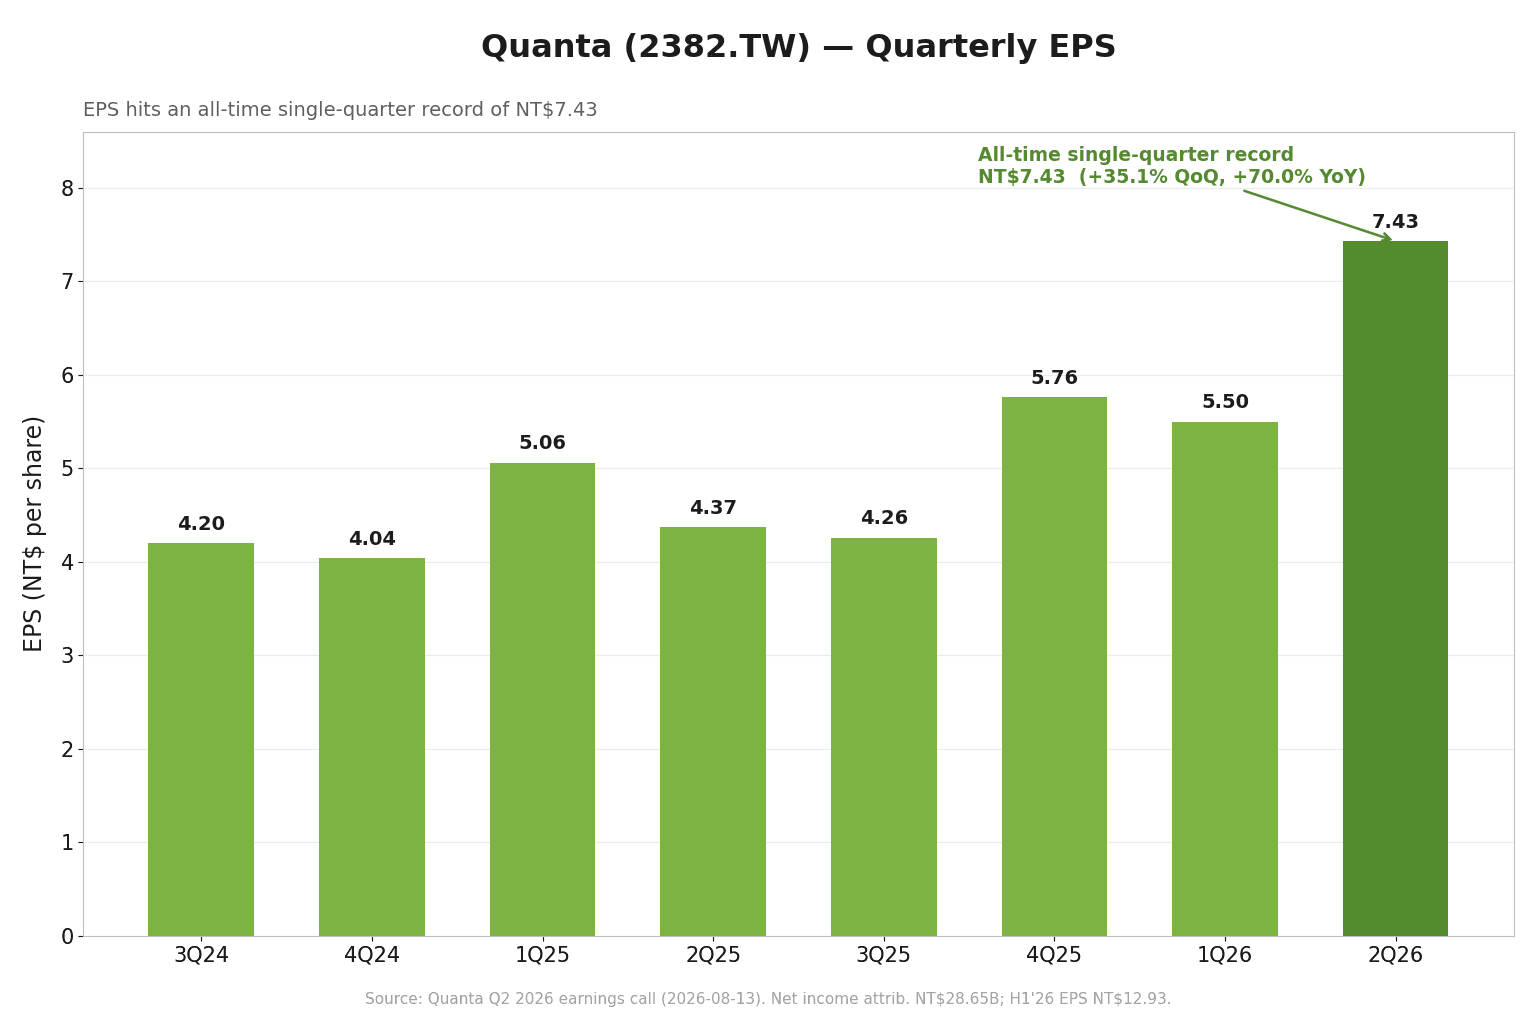
第 1・第 2 四半期を合わせると、上期売上は NT$1.85 兆で YoY +86.5%、当期純利益(親会社帰属)は NT$498.4 億で YoY +37.1%、EPS は NT$12.93。半年で 1 株あたり額面(NT$10)を上回る利益を稼いだことになります。6 か月の売上は、昨年通年の NT$2.12 兆のすでに 87% を食っています。
決算説明会の要点:設備投資の上積み、2028 年までの可視性、委託販売の開始
今回の決算説明会(8/13 引け後、モルガン・スタンレー主催)で市場を本当に動かしたのは、今後 2 年に対する経営陣の姿勢でした。
通年の設備投資は NT$300 億から NT$400 億へ上方修正され、一気に 3 分の 1 上積みされました。これが今回最も注目されたシグナルです。上期にはすでに NT$218 億を投じ、その 8 割以上が米国カリフォルニア工場とタイ工場に充てられています。関連する動きとして、7 月に取締役会が NT$197 億で AU Optronics の華亜工場(桃園・亀山)の取得を可決し、2027 年第 4 四半期に引き渡し、2028 年以降の受注を支え、台湾の後工程 AI 組立能力をおよそ倍増させます。8 月には米国子会社に 9.73 億米ドル(約 NT$318 億)を増資し、カリフォルニアの生産能力を拡張しました。2025 年末比で AI サーバー生産能力を年末までに倍増させる目標は据え置きです。
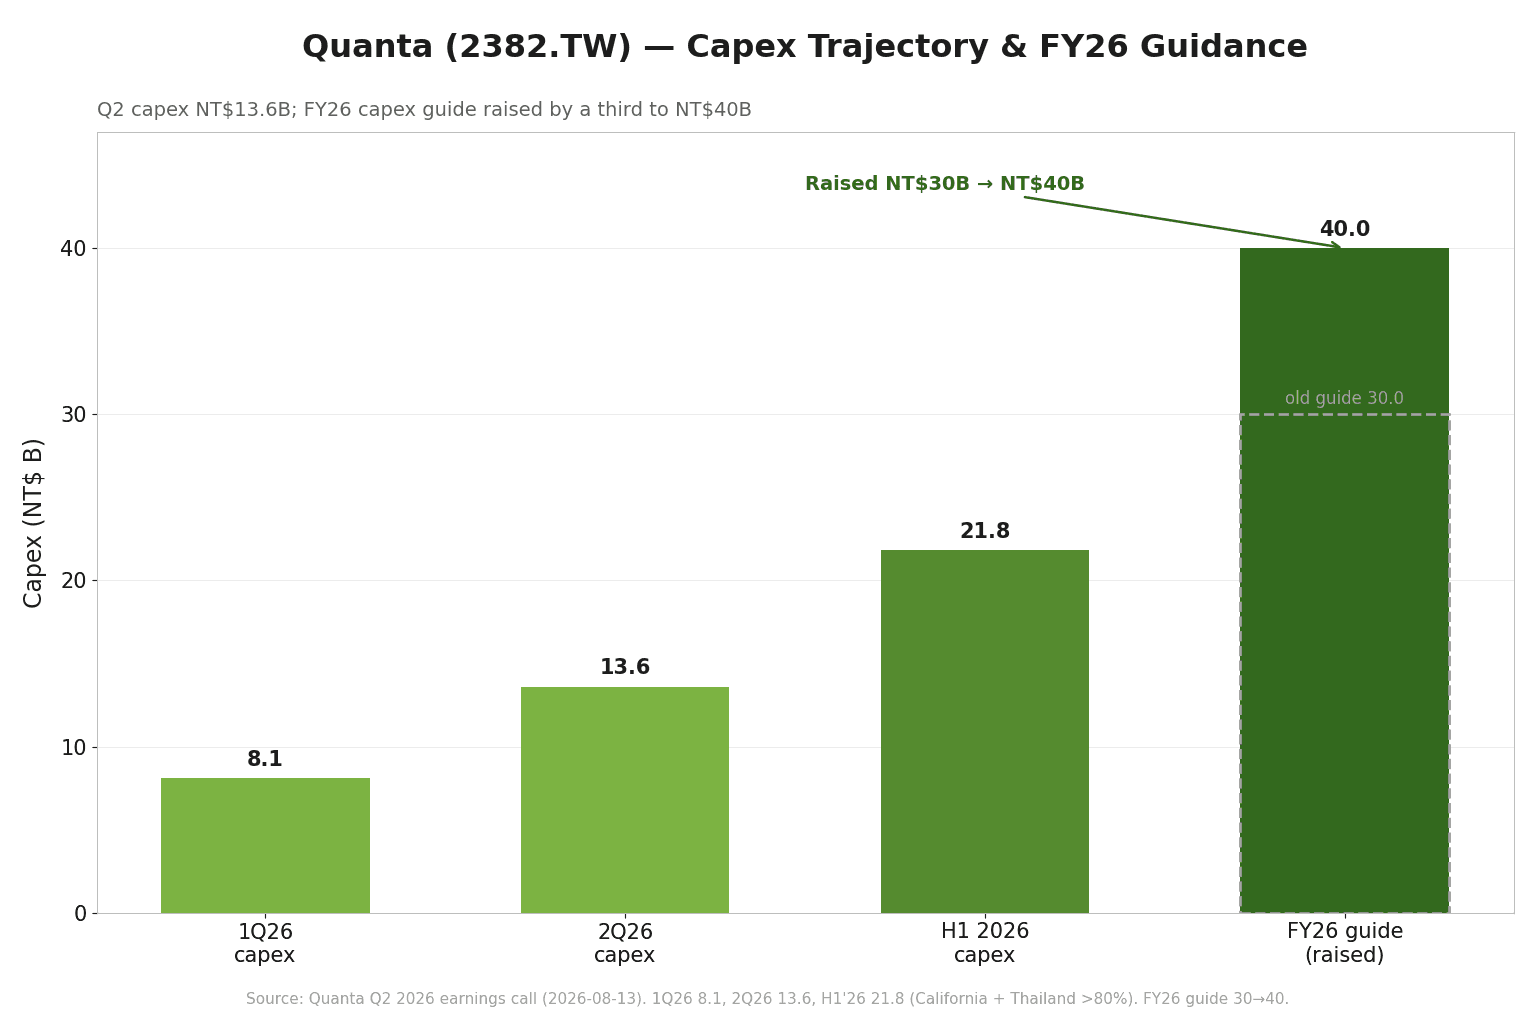
経営陣は今回の設備投資の上方修正を「力強く、予測可能で、可視性の高い顧客需要への対応」と位置づけ、市場が懸念する AI 需要の減速は見られないとしています。受注の可視性は 2028 年まで延伸し(前期の表現は「2027 年以降」)、顧客はすでに 2027〜2028 年の生産能力と電力供給の計画を議論しており、CFO の楊俊烈氏は今後 2 年について「非常に強気だ」と率直に述べました。
もう一つの構造的な動きが**委託販売(Consignment)**です。第 3 四半期から、一部の AI サーバー案件の高単価部材(GPU も ASIC も対象)を買い取りから切り替え、顧客が部材を供給し、Quanta は組立とテストのみを担います。これは 2 つのことを同時に和らげます。高単価部材による粗利益率の希釈と、GPU を先に立て替えて買う運転資本の負担です。顧客とはすでに合意済みですが、現時点の比率はまだ低く、段階的に実現していく好材料です。
ノートブックは、今四半期の出荷台数が QoQ +15% と予想を上回りました。メモリの値上げ前に顧客が前倒し調達した結果です。ただし下期は慎重に転じ、第 3 四半期の出荷は自社で 2 割超下方修正され、通年でも 2 桁の YoY 減少が見込まれ、「繁忙期なのに振るわない」状況です。これはこの決算のなかで数少ない弱点であり、メモリコストに最も敏感な事業でもあります。
市場の反応:好材料出尽くし、それでも継続保有
機関投資家は総じて強気を維持しつつ、粗利益率を注視しています。決算前の市場コンセンサス目標株価は NT$390 台前半(FactSet の 22 名のアナリストの中央値は約 NT$394)でした。モルガン・スタンレーは Overweight を維持し目標株価は約 NT$385 ですが、ODM グループのなかでは Wistron を選好します。ゴールドマンは Wiwynn を「旧世代 AI」の第一候補に挙げ、Quanta には相対的に慎重で、理由はいずれも同じ一点——Quanta の粗利益率の構造が同業のなかで割り引かれている、を指しています。同日に決算を出したホンハイと Wistron はともに Quanta より株価が強く、前期から続く「Quanta 出遅れ」の構図が維持されました。
今四半期の読み解き
第 1 四半期の Quanta が「粗利益率をスケールと交換した」のだとすれば、第 2 四半期はその取引が回収に入った四半期です。規模は兆超えまでさらに拡大し、粗利益率は同時に下げ止まって反転し、EPS は最高を更新しました。この 3 つが同じ四半期に起きたことが、この決算の最も見事な点です。
本当の問いは下期に残されています。委託販売の開始で粗利益率を持続的に押し上げられるか、Vera Rubin が GB300 を切れ目なく引き継げるか、ノートブックの下方修正が想定を超えないか。この 3 つの変数が、Quanta が「底は過ぎた」の物語を、本当に「粗利益率が回復する」物語へと育てられるかどうかを決めます。第 3 四半期の決算説明会(11 月)の粗利益率の数字が、最初の検証ポイントになります。