Quanta 1Q26:売上 NT$8,092 億は上場来最高、しかし粗利率は 15 四半期ぶりの低水準 4.78%
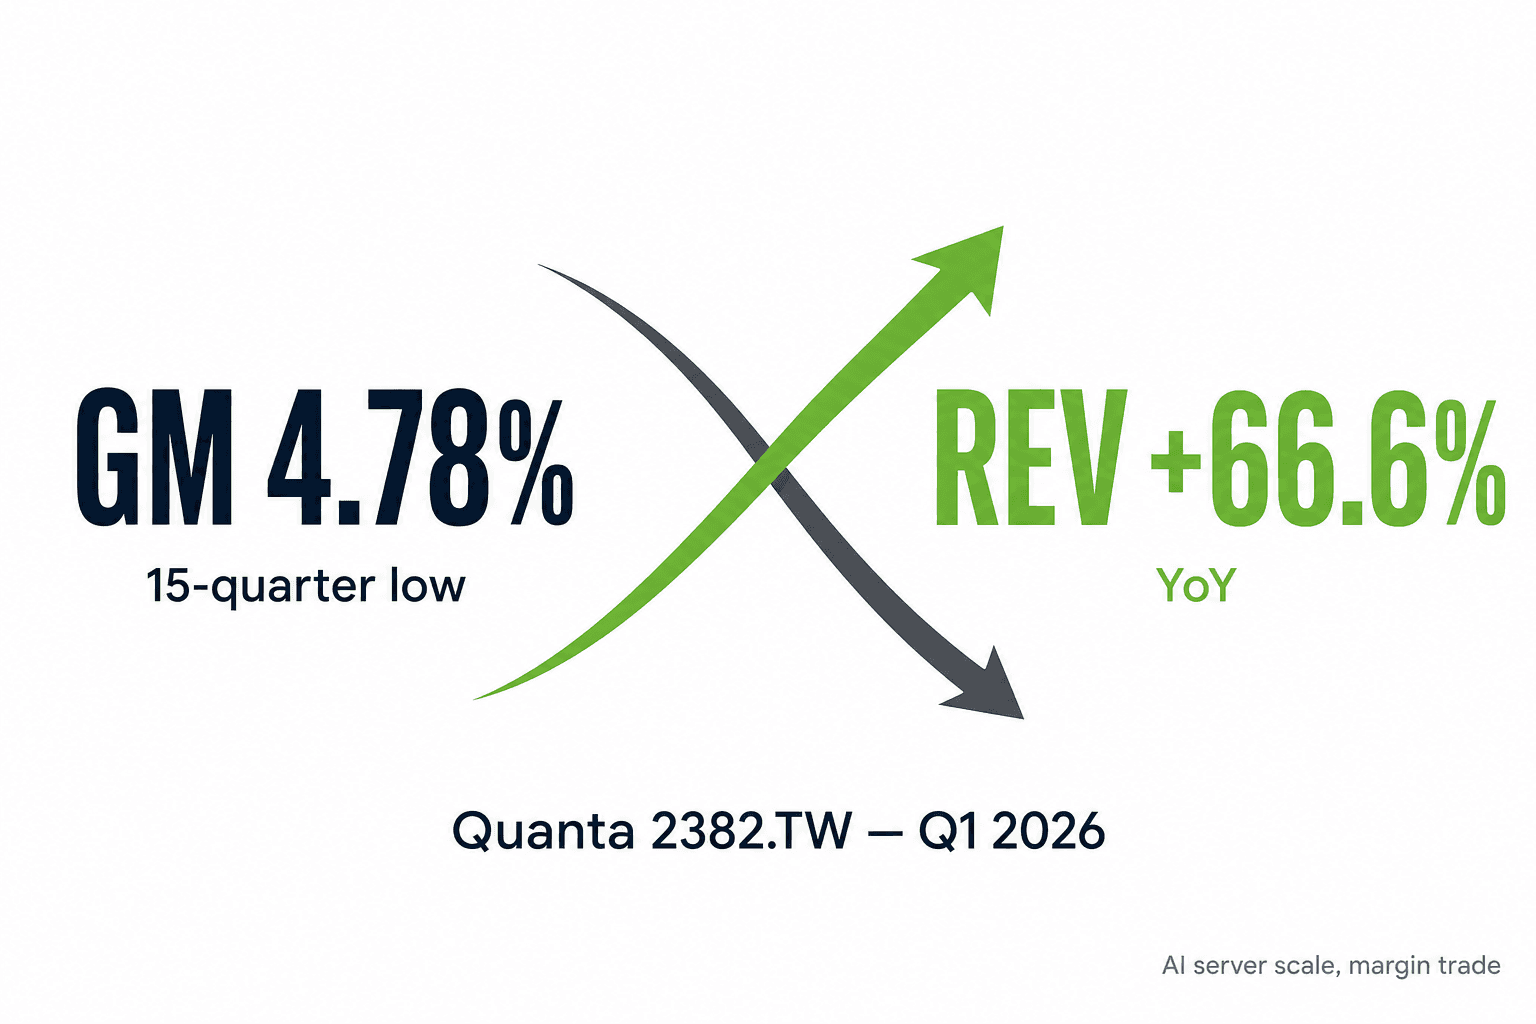
売上規模を獲るために粗利率を譲った四半期
Quanta Computer (2382.TW) の 2026 年 Q1 決算は本質的に意図的な取引です:YoY -314 bps の粗利率を差し出し、YoY +66.6% の売上を獲得しました。
これは市場が想定外で打たれた四半期ではありません。経営陣は 4Q25 法説会(昨年 11 月)から高密度 AI ラックの粗利率希釈効果を予告していました。それでも実際の数字 4.78% は、視点の調整を投資家に強いる読み方となりました——過去 15 四半期(約 4 年)で最低水準、前期 6.33%・前年同期 7.92% から明確に圧縮されています。
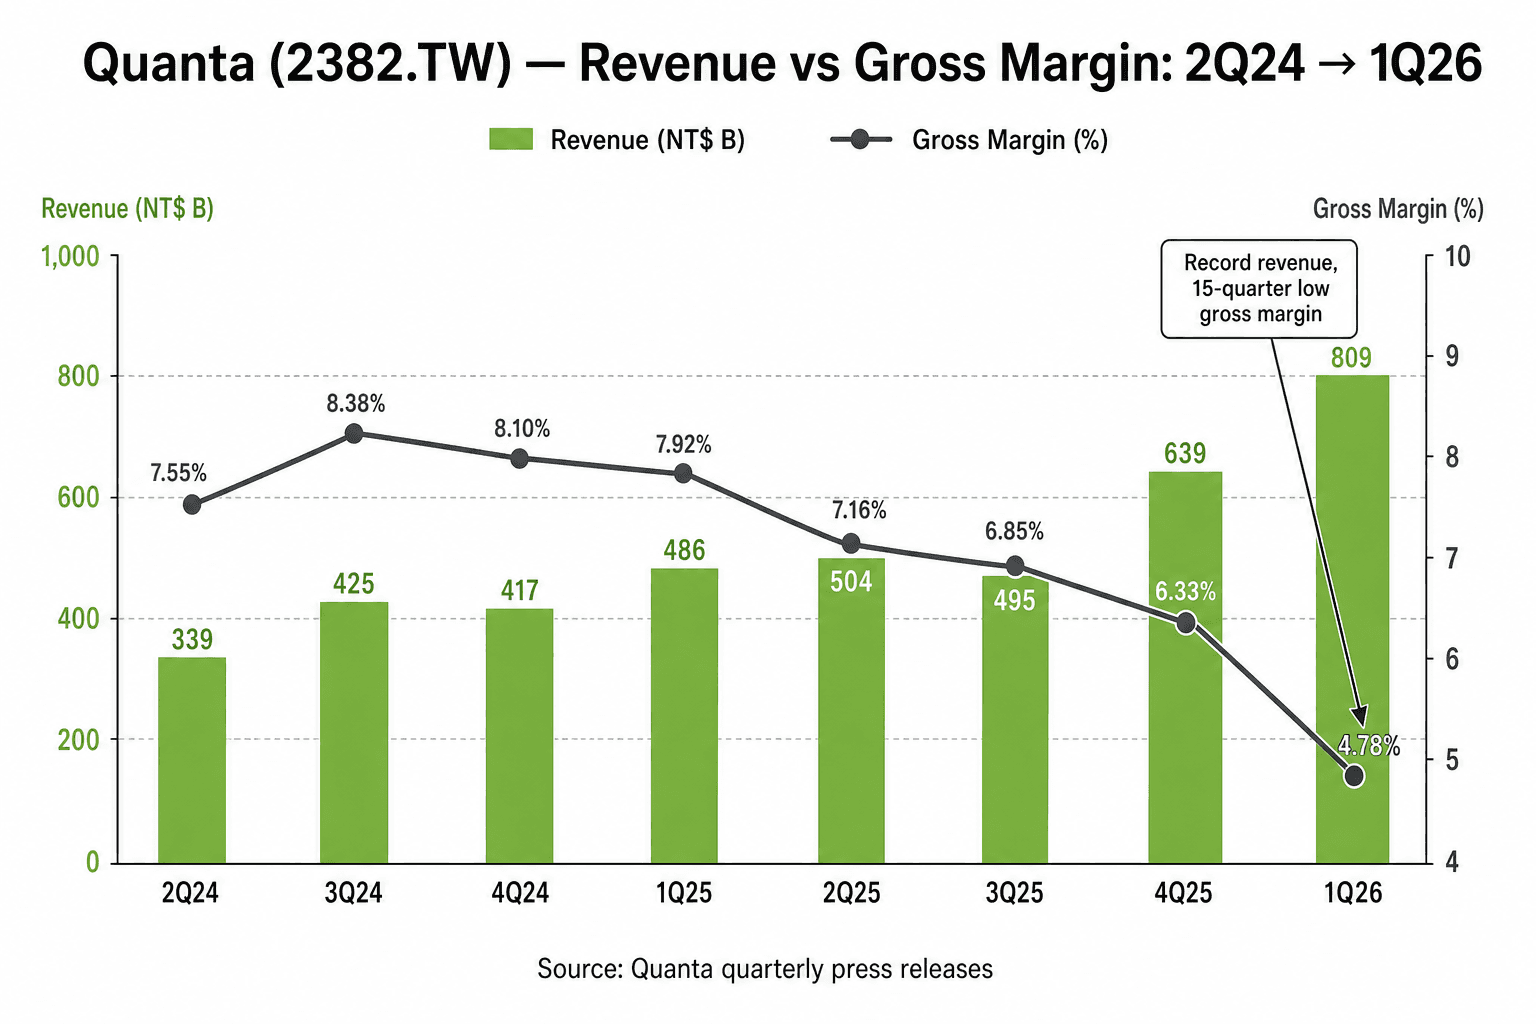
ただし同じ決算には**売上 NT$8,092 億(単四半期歴代最高)、当期純利益 NT$211.9 億(YoY +8.7%)、EPS NT$5.50(Q1 として歴代最高)**が併記されています。どの数字を最初に読むかで、この決算の解釈が決まります。
サーバー売上が 80% を突破——Quanta は完全に AI サーバー ODM へ
今四半期最も意味のある構造変化は、サーバー売上構成比が初めて 80% を突破し、ノートブックが 15% を下回ったことです。
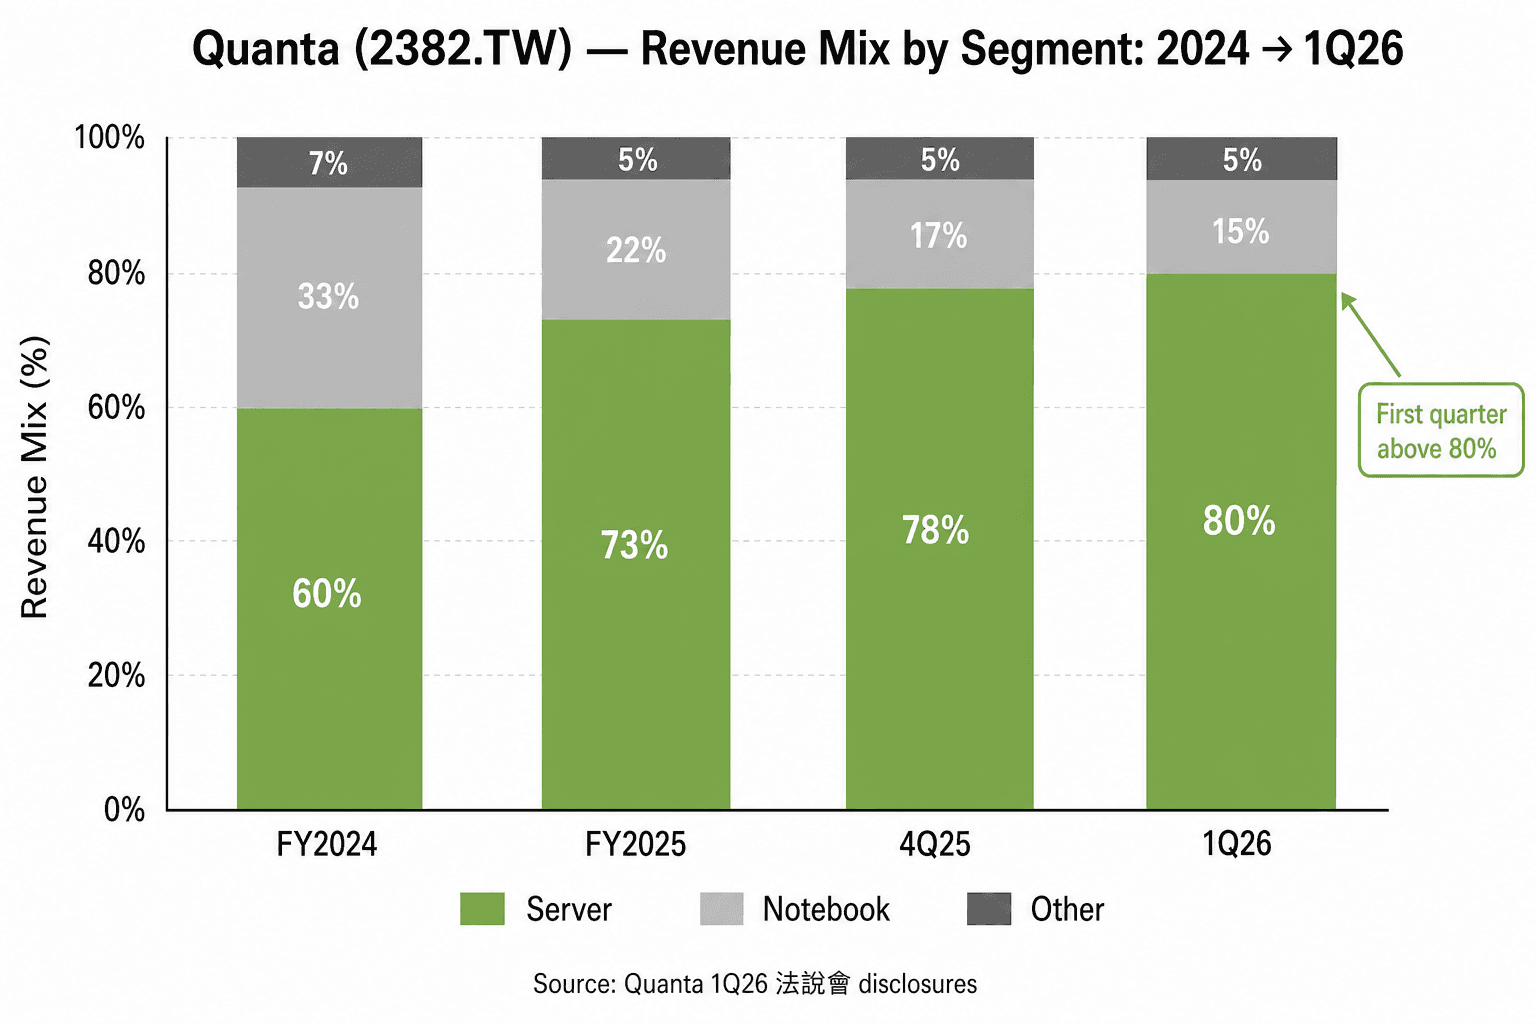
2 年前、サーバーとノートブックはほぼ同等の貢献者でした。今、サーバー絶対額は急速に拡大、ノートブック台数は横ばいから減少。これはノートブックが崩れているのではなく、サーバーがノートブックでは追いつけないペースで複利成長しているためです。一方向のラチェット。
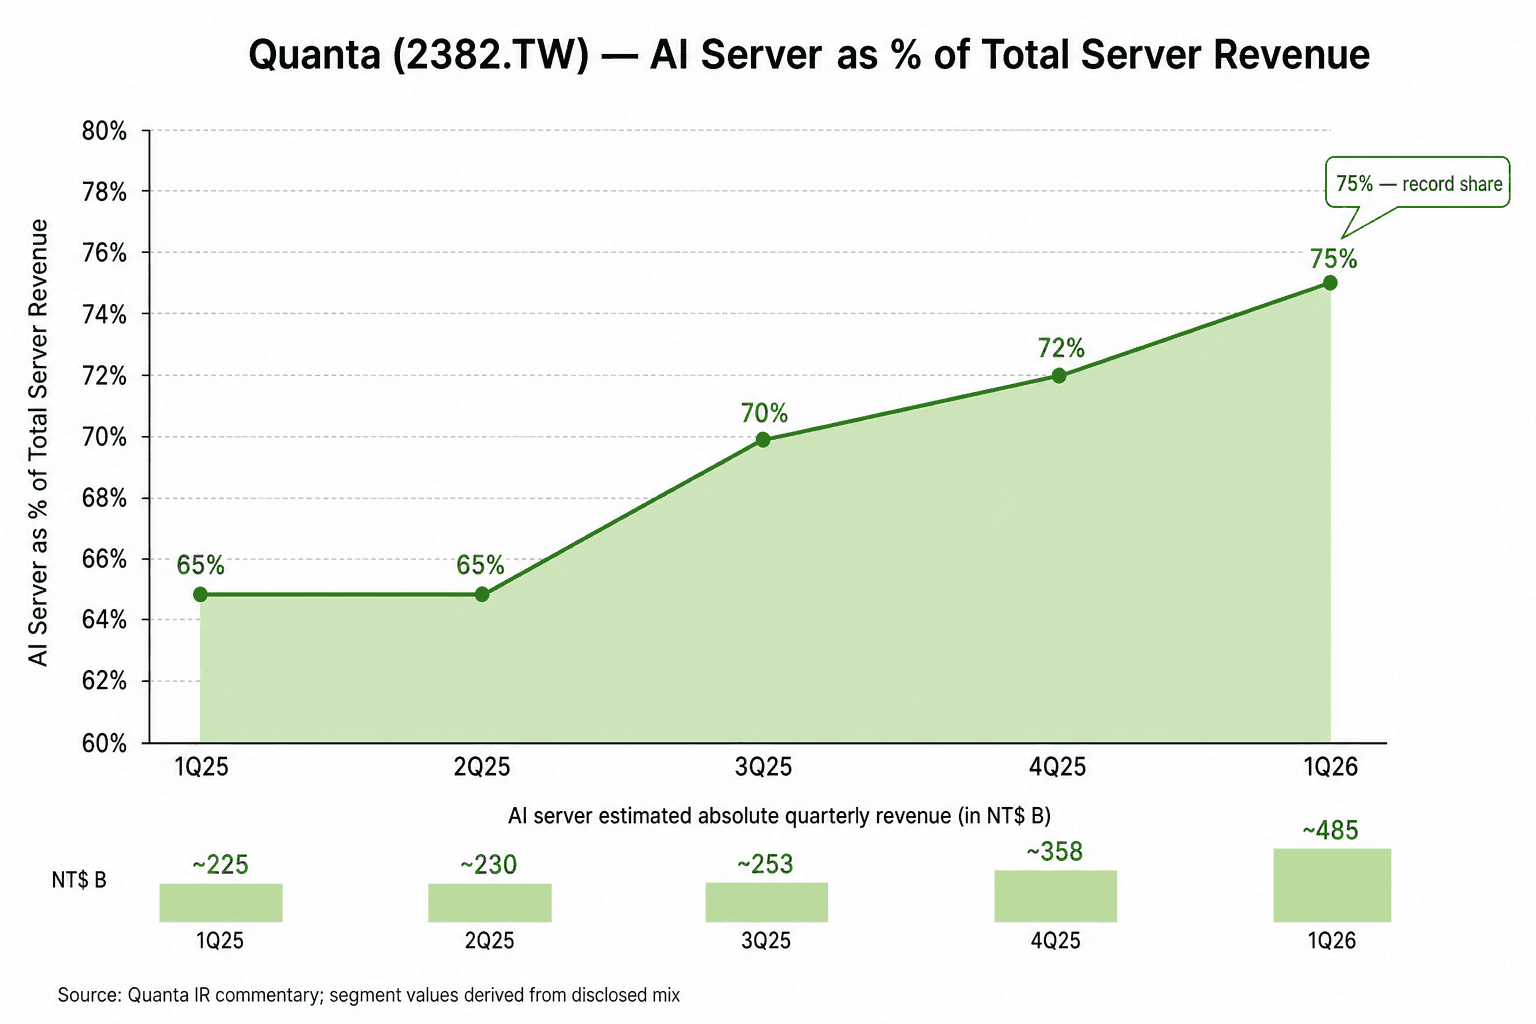
サーバー内では AI サーバー比率がすでに 75%(1 年前は 65% 超)に到達。換算すると、今四半期の AI サーバー売上は約 NT$485 億——この一本のビジネスラインだけで、台湾上場企業の四半期売上ランキング上位に入る規模です。
高密度ラック出荷が倍増、GB300 はすでに GB200 を超える
粗利率希釈の最も直接的な原因は、ラック単価 US$3M(約 NT$9,500 万)超の高密度 AI ラック出荷台数が今四半期に倍増したことです。
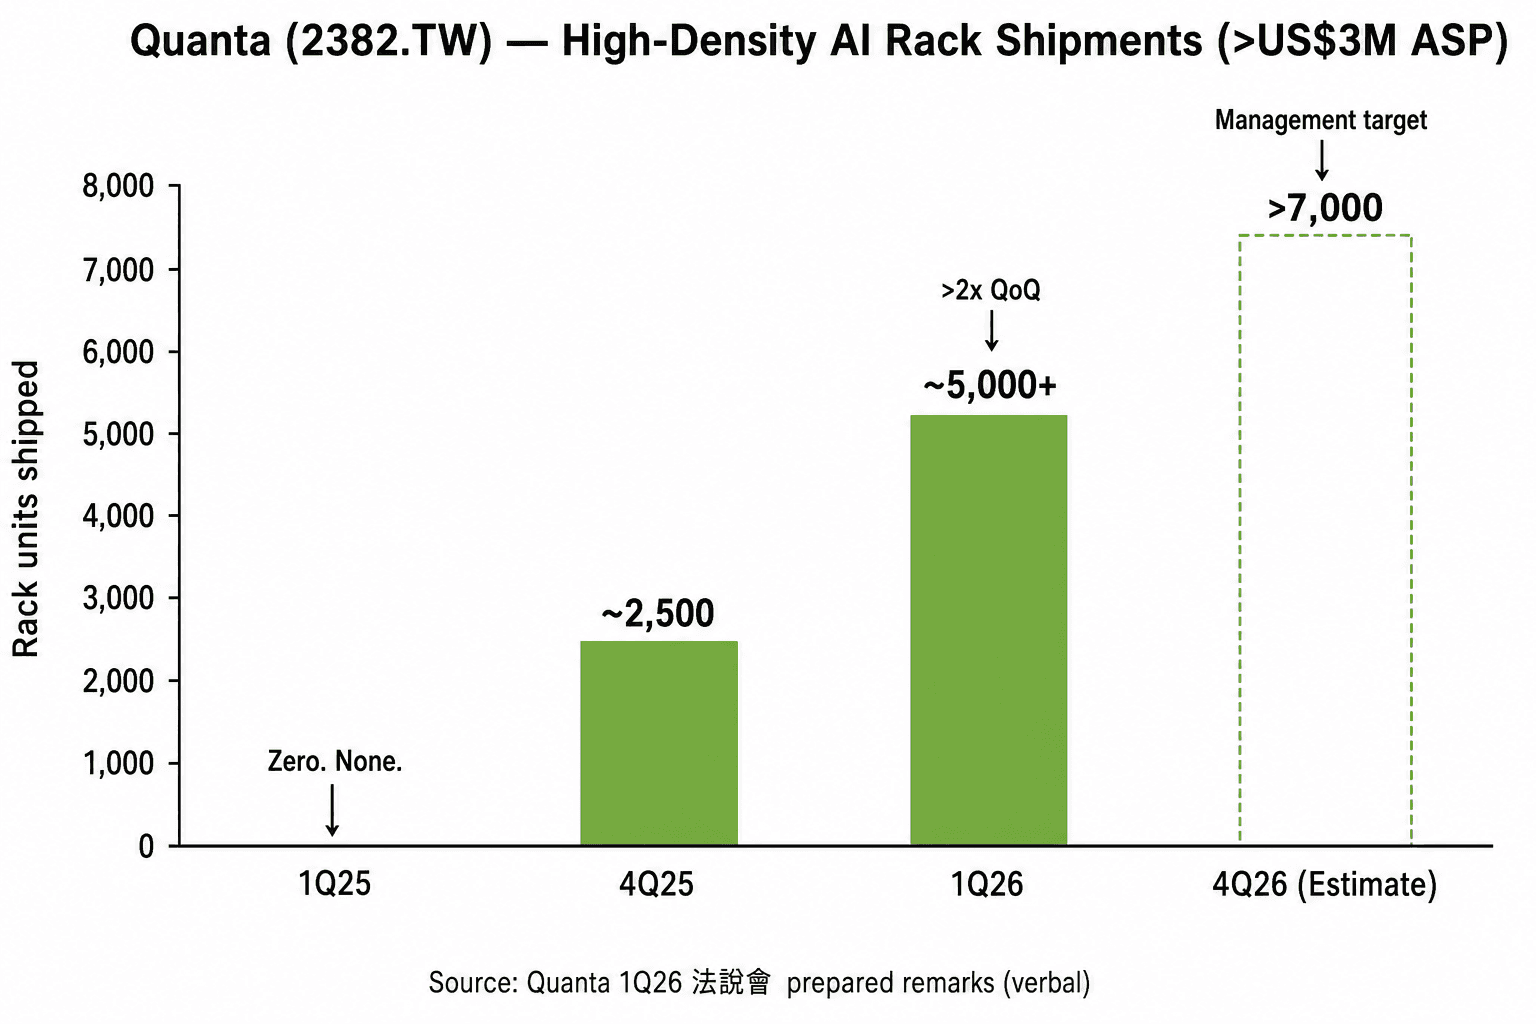
前年同期 (1Q25) の数字は ゼロ——US$3M 超のラック出荷はゼロでした。1 年後の 1Q26、この数字は 5,000 台規模。ラック 1 台あたりの GPU と HBM の原価が数百万ドル、これらが原価として直接 Quanta の COGS に流れ込み、分子(粗利金額)は比例的に増えず、分母(売上)は機械的に拡大——粗利率の『パーセンテージ』が圧縮されます。
さらに重要なシグナル:GB300 の出荷台数はすでに GB200 を上回っている。GB300 は NVIDIA 最新世代の AI プラットフォーム、2025 Q4 から初出荷されたばかりで、1Q26 の段階で GB200 の出荷台数を逆転——これは GB200 が H200 を置き換えたペースよりも速い。NVIDIA のプラットフォームサイクルは約 6 四半期から約 3 四半期へ圧縮されています。
Quanta にとってはプラスでもありマイナスでもあります。プラス:新プラットフォームは単価が高く、世代交代の波に乗れる。マイナス:プラットフォーム移行のたびに試作費用と歩留まり学習コストが発生し、短期粗利率を押し下げる。経営陣の 1Q26 粗利率圧縮の内訳説明:2/3 はサーバー製品ミックス変化、1/3 はノートブックミックスと AI サーバー試作費用、後者のうち約 40% は一過性で Q2 以降に消えます。
治療薬:Consignment モデルと単価上昇
経営陣は粗利率圧縮に対して二本柱の解を提示しました:
柱 1:AI ラック単価を引き上げ続ける。プラットフォームは H200 → GB200 → GB300 → 次世代と単価上昇路線。同じラックの売価が US$2M → US$3M → US$4M+ と段階的に上がれば、粗利金額は増加し、粗利率パーセンテージの増分価格に対する感度は徐々に低下します。
柱 2:Consignment モデル。H2 2026 から、一部プロジェクトを Buy and Sell から Consignment に切り替え——ブランド顧客(NVIDIA や CSP)が GPU・HBM 部材を直接調達、Quanta は組立とテストのみ担当。効果:
- Quanta 計上売上は縮小(GPU 部材金額が売上に乗らない)
- 粗利率パーセンテージが大幅改善(分母縮小・分子ほぼ不変)
- 運転資本負担が大幅軽減(GPU 巨額資金前出し不要)
- 名目売上の一部を犠牲にして、より健全な P&L 構造を獲得
これは名目売上を粗利率とキャッシュフローに交換する取引です。法説会では『H2 から少数のプロジェクトに採用』との発言——キーワードは『少数』、完全移行は 2027 年以降になる可能性が高い。短期的には『治療薬は来る』のシグナルで、『次四半期に粗利率が即座に回復する』約束ではありません。
クラウド受注見通しが初めて『2027 年以降』へ
今回の法説会で最も記憶しておくべきフレーズは 『beyond 2027』——大型 CSP 顧客の受注見通しが初めて 2027 年以降にまで明確に延伸されました。
ODM 業界の通常水準と比較すると:一般サーバーの受注見通しは約 2-3 ヶ月、ハイエンド製品で約 6-12 ヶ月。『2027 年以降まで見える』と語ることは:
- Quanta が CSP 顧客と 2027 年(あるいはそれ以降)納品の長期フレームワーク契約を締結済み
- NVIDIA の次世代プラットフォーム(GB300 後継)のサプライチェーン分担が Quanta 確保で固まりつつある
- NeoCloud 顧客(CoreWeave、Crusoe、Lambda、Nebius など)が H2 2026 の需要ドライバーとして初めて名指し——この顧客カテゴリーが個別言及に値する規模に到達
実行裏付けは同日発表:FY26 設備投資 NT$300 億へ倍増(4Q25 アップデートでは NT$150 億前後)、取締役会は同日に US$8 億(約 NT$252 億)の海外子会社(主に米国製造)への出資を承認。AI サーバー生産能力目標:2026 年末までに 2025 年の約 2 倍。
なぜ Hon Hai は『三率三升』、Quanta は粗利率下落?
同日に法説したホンハイ (2317.TW) は 三率三升(粗利率・営業利益率・当期純利益率がすべて YoY 上昇)を計上、一方 Quanta は粗利率で圧迫を受けました。同じ AI サーバー ODM、同じ需要の波——なぜここまで差が出たのか?
答えは規模と売上構成にあります。ホンハイの総売上は Quanta の 3-4 倍、iPhone 組立・コンポーネント・EV など多様な事業を含むため、AI サーバーの GPU 原価希釈効果はより大きな分母に分散されます。一方 Quanta は今やサーバー比率 80%、AI サーバーがサーバー内 75%——売上構成が高原価比率の AI ラックライン一本に集中しているため、希釈効果が直撃します。
別の言い方をすれば:Quanta の粗利率圧縮は経営力の問題ではなく、事業集中度の代価です。同じ AI サーバー追い風でも、ホンハイは深いポケットで吸収できる、Quanta はそのまま粗利率に出る。
Q1 は底——ただし底にハシゴが付いているとは限らない
セルサイドコンセンサス(21 名のアナリスト、Buy 18 / Hold 3 / Sell 0)は法説会後、平均目標株価が約 NT$352(事前は約 NT$331)。現在の株価 NT$335 は新平均目標まで約 5% の上昇余地。モルガン・スタンレー(大摩)は Overweight を維持しつつ目標を NT$330 へ微調整に留めましたが、ゴールドマン、JPモルガン、BofA、元大、凱基は法説会後に揃って引き上げ——共通の論拠は**『Q1 は粗利率の底、H2 Consignment による margin lift は未織り込みの強気カタリスト』**。
Reading the print
Quanta 1Q26 は『ODM スケール vs. 粗利率』のトレードを示す教科書的事例です。粗利率だけを見れば、構造的な粗利率衰退に陥っている会社に見える——4.78% は ODM 同業比較でも見栄えしません。売上と当期純利益額だけを見れば、受注見通しが 2027 年以降まで延伸している加速中の AI サーバー勝者に見える——これも事実です。
両方とも正解。これらは同じ事実の二面:AI サーバーサプライチェーンで最も重要な瞬間に、ODM が短期粗利率の圧力を受け入れ、スケールと長期顧客ロックインを獲得する選択をした。H2 の Consignment ローンチと AI ラック単価の継続上昇は、この取引の反対側——経営陣は H2 以降に粗利率が徐々に修復し、売上絶対額は記録更新を続けるという賭けに出ています。
2026 年のシナリオは枠組みが決まりました。Q2 法説会の粗利率の数字が、この決算ストーリーの最初の検証ポイントになります。