TSMC Q2 2026:最高の四半期、最大の設備投資、最悪の株価
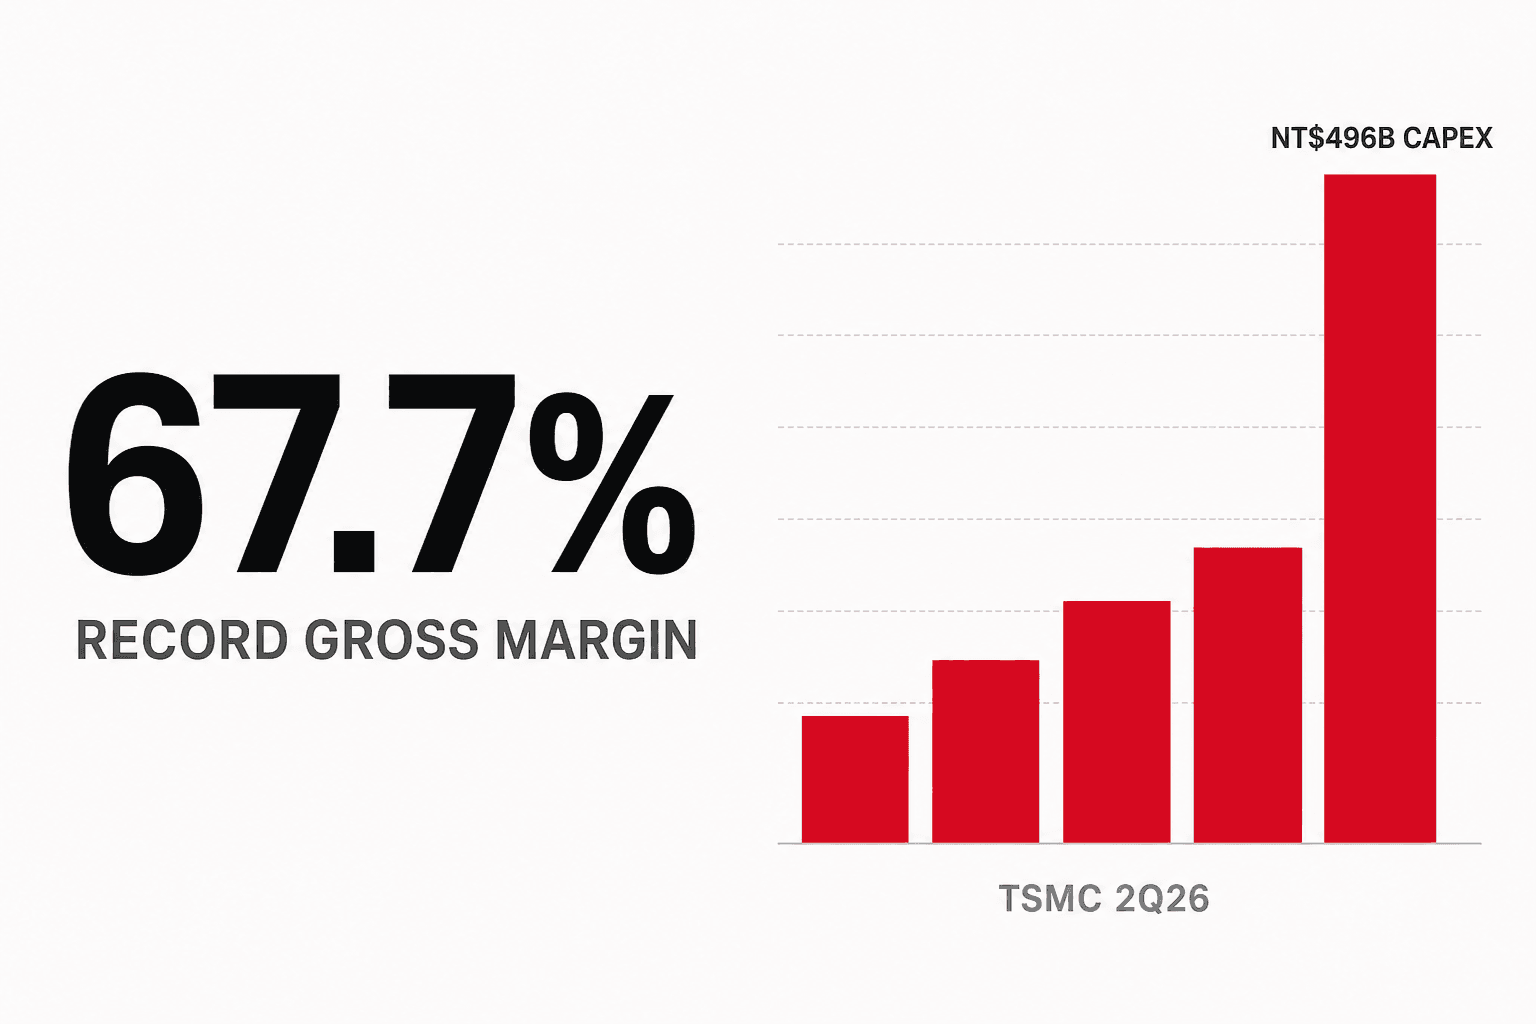
非の打ちどころのない決算と、暴落
2026年7月16日午後2時、TSMC(2330.TW)は同社史上もっとも華々しい決算説明会を開きました。
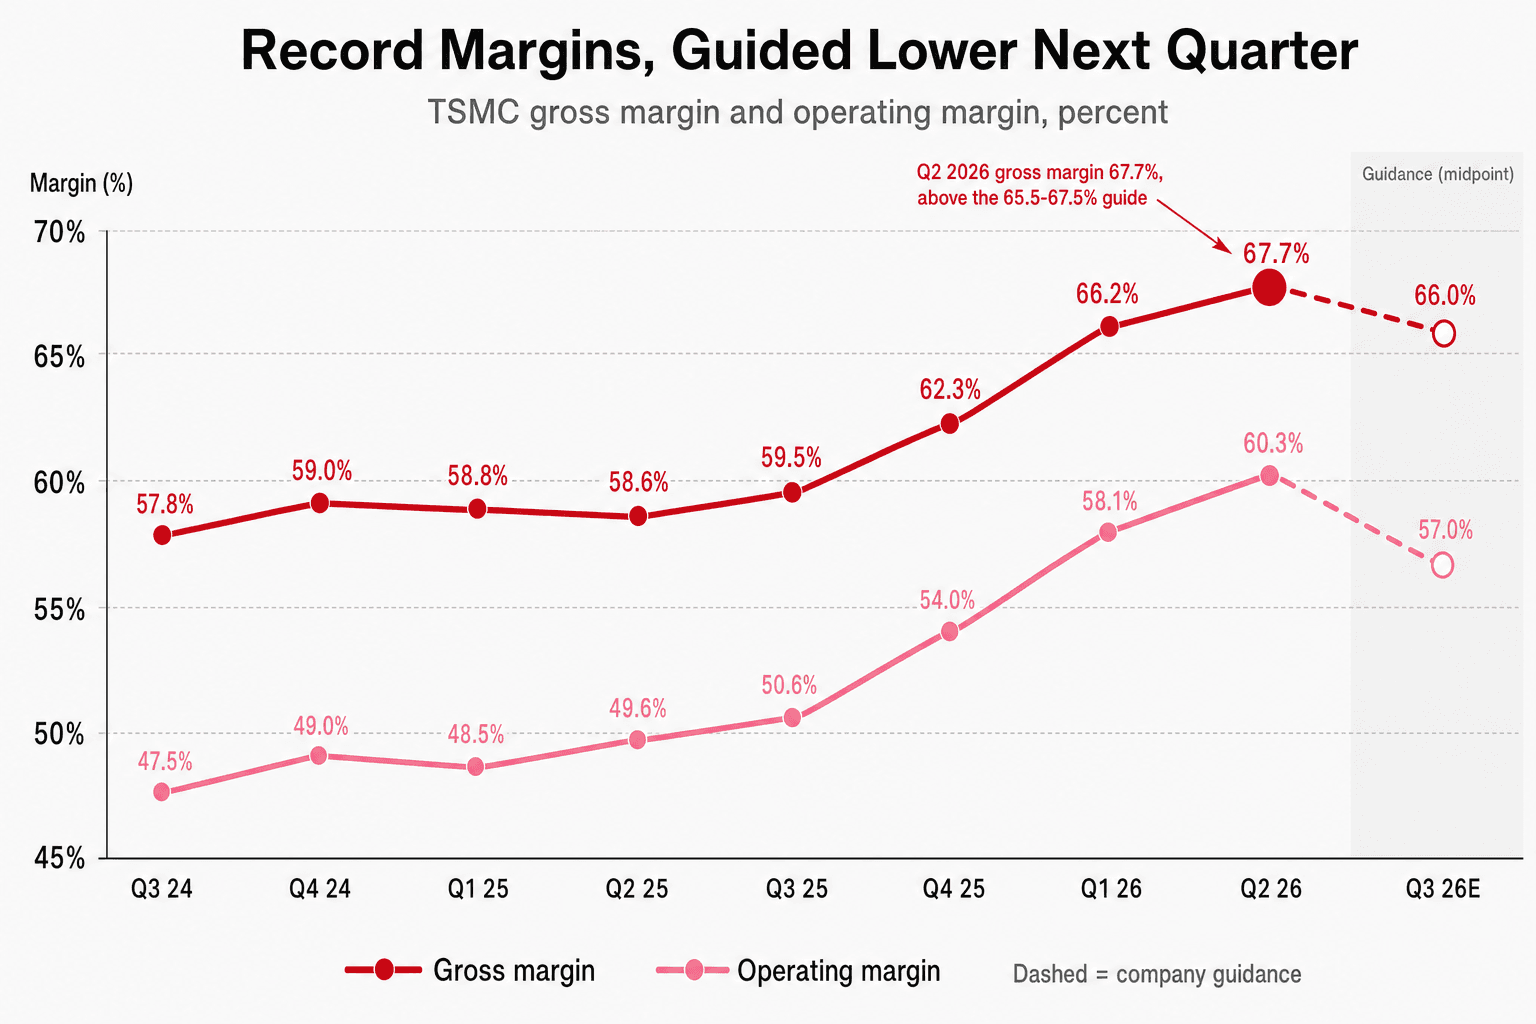
売上 NT$1,270.38B(以下、NT$ は10億台湾ドル単位)、QoQ +12.0%、YoY +36.0%。米ドル換算で US$40.20B と、自社ガイダンス US$39.0–40.2B の上限ぎりぎりに着地しました。粗利益率 67.7% はガイダンス 65.5%–67.5% の上限を突き抜け、営業利益率 60.3% も 56.5%–58.5% の上限を上抜けました。EPSは NT$27.25。通年の米ドル建て売上成長ガイダンスは、4月の「30%超」からさらに「40%をやや上回る」へ引き上げられました。
翌朝、2330.TW は 3.85% 安で寄り付き、7.29% 安の NT$2,290、当日の安値で引けました。出来高は 97.36M 株と、7月の1日平均の約2.9倍。約定件数は115万件——普段はおよそ10万件です。台湾加権指数は同日 2,953 ポイント下落し、1日の下落幅として台湾株史上最大を記録。海外投資家の売り越し額は NT$188.31B と、これも記録でした。現地メディアはこれを「ブラックフライデー」と呼びました。
同じ朝、外資系証券13社のうち9社が目標株価を引き上げました。レンジは NT$2,700 から NT$4,200、中央値は NT$3,150–3,200 のあたり。経済日報の見出しは「外資系証券13社が全面支持」でした。唯一格下げしたアジア系証券にしても、目標株価 NT$2,700 は終値 NT$2,290 に対してなお 18% の上値余地があります。
セルサイドのモデルと実際の売買が、同じ日に正反対を向きました。説明は3か所に分かれています。純利益の中身、設備投資の規模、そして決算説明会で出た、TSMCとはあまり関係のない一つの回答です。
まず、EPSの一行をきれいにしておく
EPSは QoQ +23.4%。売上成長 12.0% のほぼ2倍です。この差の大半は本業がつくったものではありません。
当四半期の営業外収益は NT$95.83B、前四半期はわずか NT$28.83B。上乗せ分のほぼ全額が、たった一つの出来事から来ています。TSMCは5月15日に世界先進積体電路(VIS、5347.TW)の持ち株を 8.1% 減らし、売却益・評価益 NT$63.20B を計上しました。CFOのWendell Huang氏はその影響をはっきり述べています——EPSへの寄与は NT$2.24。
これを取り除くと、純利益 NT$648.47B、純利益率 51.0%、EPS NT$25.01、QoQ +13.3% となります。
売上成長 12.0% に対する 13.3%。依然として好決算で、利益の伸びは売上の伸びをわずかに上回っています。ただし「わずかに速い」のであって、「2倍速い」わけではありません。+23.4% だけを見た人は、一時益を含んだ数字をベースにQ3を占うことになります。
本当に見るべきは営業段階です。粗利益率 +1.5 pp の源泉はコスト改善と稼働率の上昇で、海外工場の希薄化が足を引っ張る側。営業利益率はさらに 0.7 pp 上乗せされましたが、これは純粋な営業レバレッジで、営業費用の増加は 5.3% にとどまり、売上比率は過去最低の 7.8% へ下がりました。一つ、対比を挙げます。いまのTSMCの営業利益率 60.3% は、2年前のQ2 2024の粗利益率 53.2% よりも高いのです。
稼いだ金を、使い切ると決めた四半期
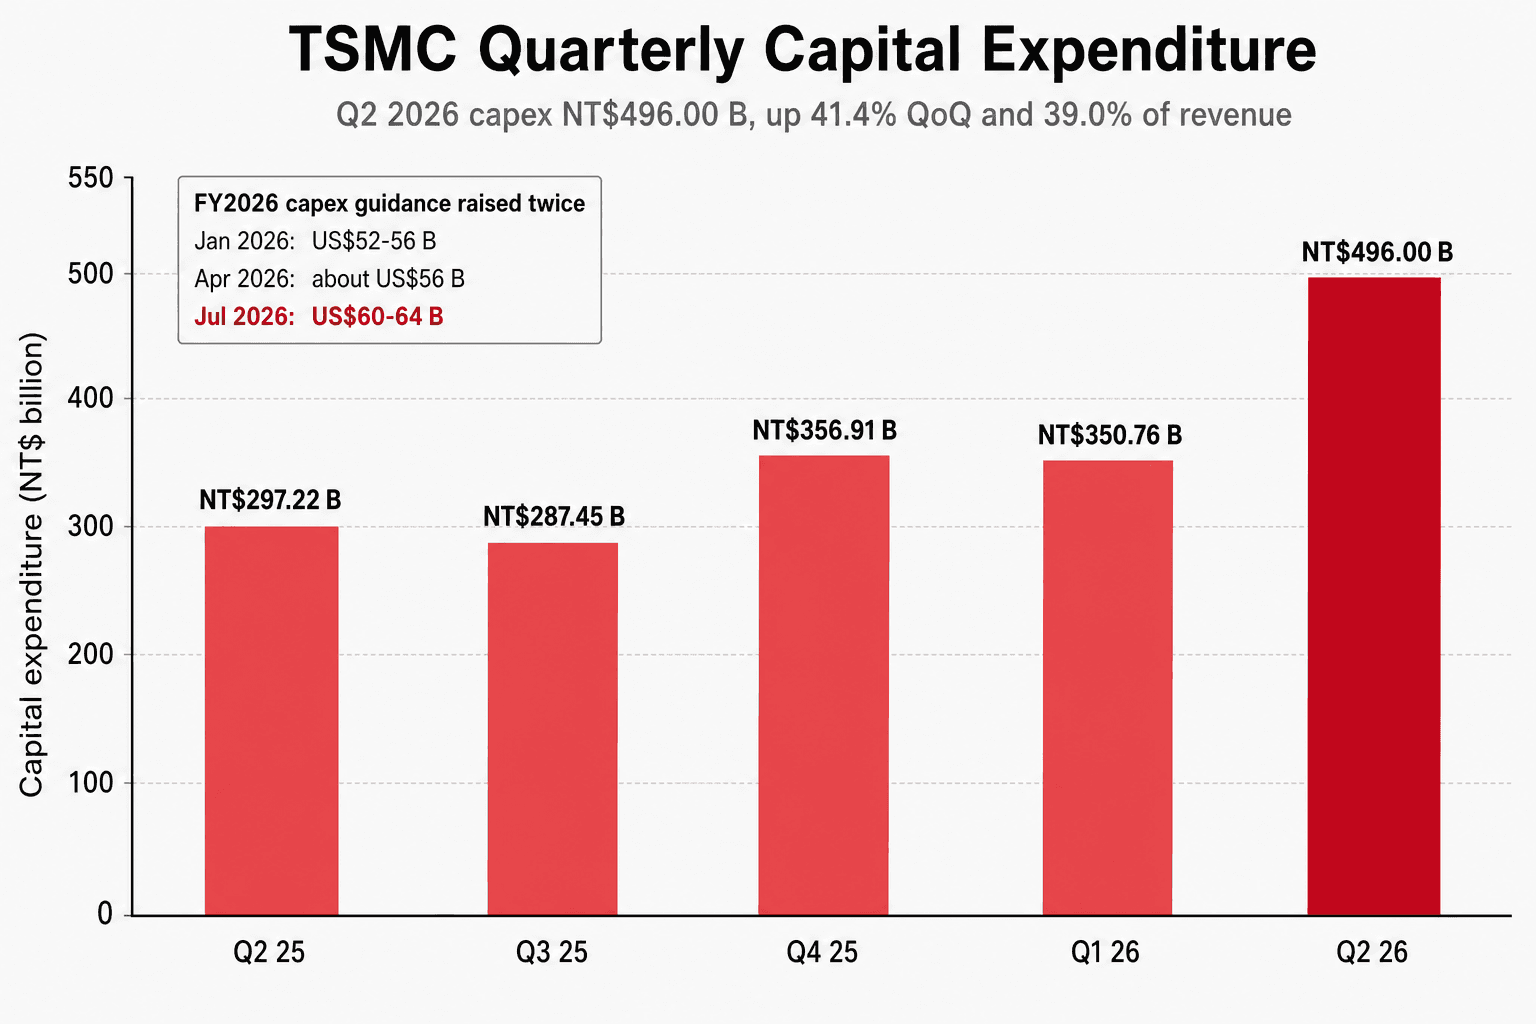
四半期単体の設備投資は NT$496.00B(US$15.70B)。QoQ +41.4%、YoY +66.9%、売上比率 39.0% はこのデータ系列の最高値であり、2位を 4.9 pp も引き離しています。同じ四半期の減価償却費・償却費は NT$198.54B。つまりTSMCは、自社の減価償却費のおよそ2.5倍を、たった1四半期で新しい生産能力の建設に投じたことになります。
代償はキャッシュフロー計算書に書いてあります。営業キャッシュフローは NT$783.36B で QoQ +12.1%。ところがフリーキャッシュフローは NT$287.36B にとどまり、QoQ -17.5%。理由は設備投資、それだけです。
通年予算の軌跡がいっそう雄弁です。1月は US$52–56B、4月に「US$56B に近い」と言い直し、7月には一気に US$60–64B。2025年の実績 US$40.90B に対し、新しい中央値 US$62B は YoY +51.6% にあたります。上期の消化は US$26.80B ですから、下期に US$33.2–37.2B を使う計算です。同じ説明会でアリゾナへの US$100B 追加投資も発表され、累計の投資コミットメントは US$265B に達しました。使途は「複数」の2ナノ以下ロジック工場と先端パッケージング工場。時期は示されていません。
Huang氏は3年間の具体的な数字を出さず、表現だけを引き上げました。前回は「今後3年の設備投資は過去3年を著しく上回る」でしたが、今回は「さらに著しく上回る」。C.C. Wei氏はもっと直接的でした。「まだ増えるほうに賭けていいですよ。」
では、なぜ半年で約 US$10B も増えたのか。理由は2つ挙がり、2つ目は多くの人の想定になかったものでした。需要が伸び続けていること、そしてインフレです。「いま装置を買うときの値段は、インフレ後の価格です。言いたいことは分かるでしょう。」つまり設備投資の増加分の一部は、ウエハーの増産には結びつかず、同じウエハーが高くなっただけということです。この部分を分解して試算したセルサイドは、いまのところ現れていません。
この請求書は誰が払っているのか
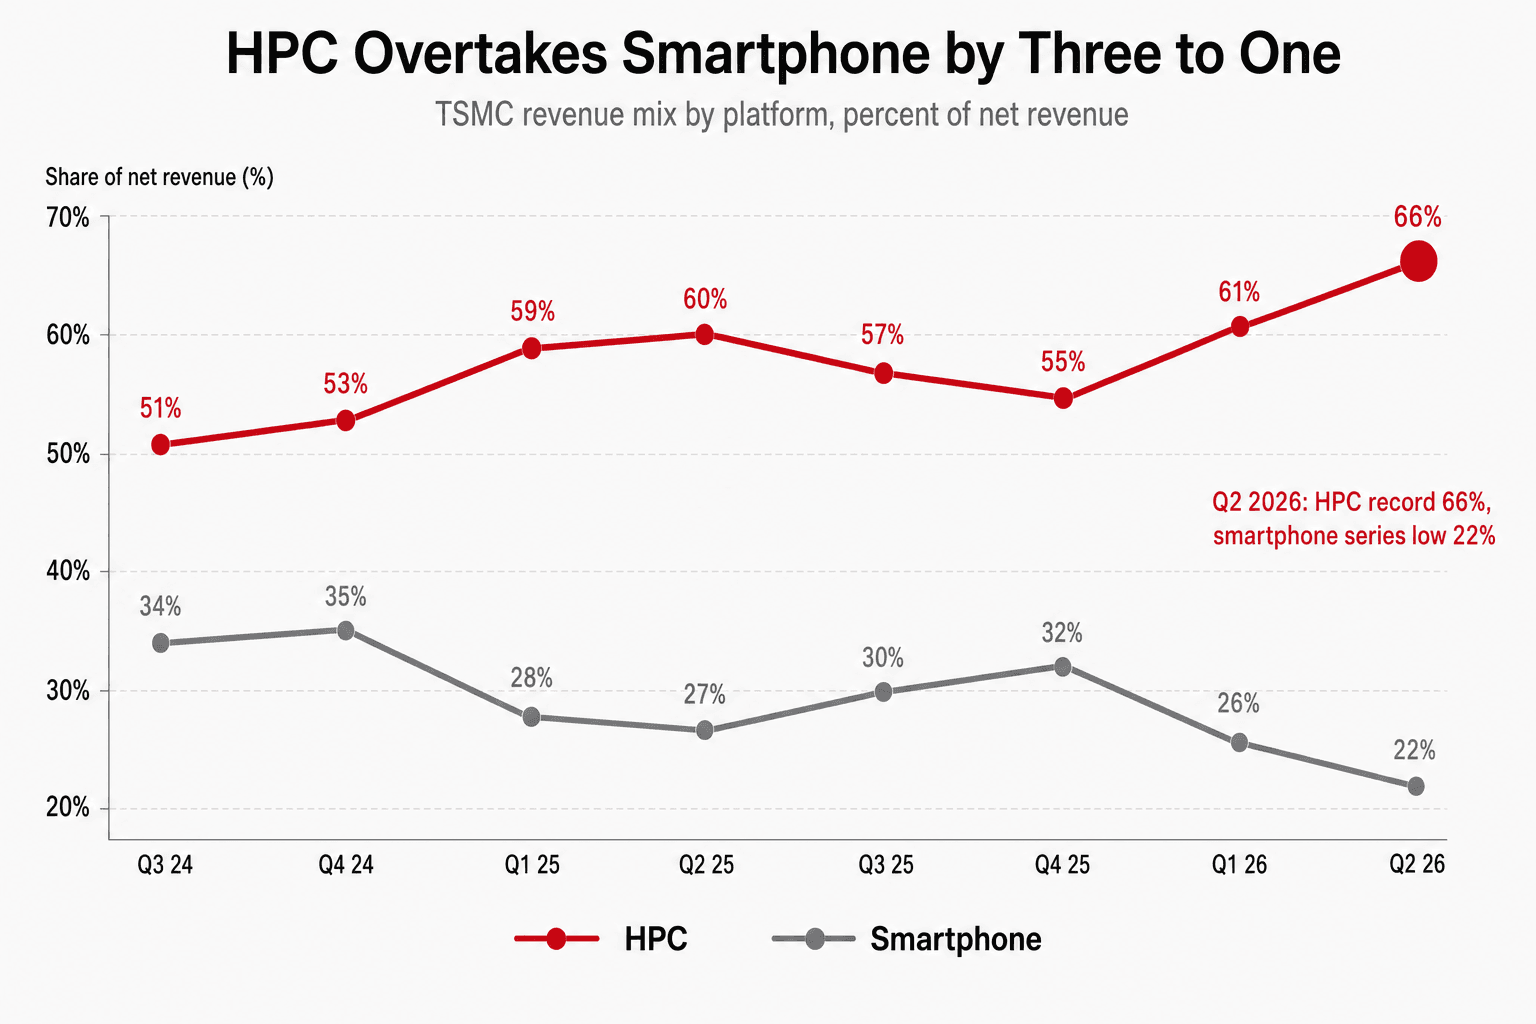
HPC(ハイパフォーマンスコンピューティング。TSMCの区分ではほぼAIアクセラレータとデータセンター向けチップを指します)はQoQ +20%、売上構成比は 66% と、開示開始以来の最高水準に達しました。スマートフォンは QoQ -4% で 22% へ低下し、この系列の最低値です。HPCが初めてスマートフォンの3倍になりました。
絶対額に換算すると、当四半期のHPCは約 NT$838.5B。この数字は、Q3 2024にTSMCが全社で稼いだ売上 NT$759.69B を上回ります。
牽引しているのは、プロセス構成のシフトです。
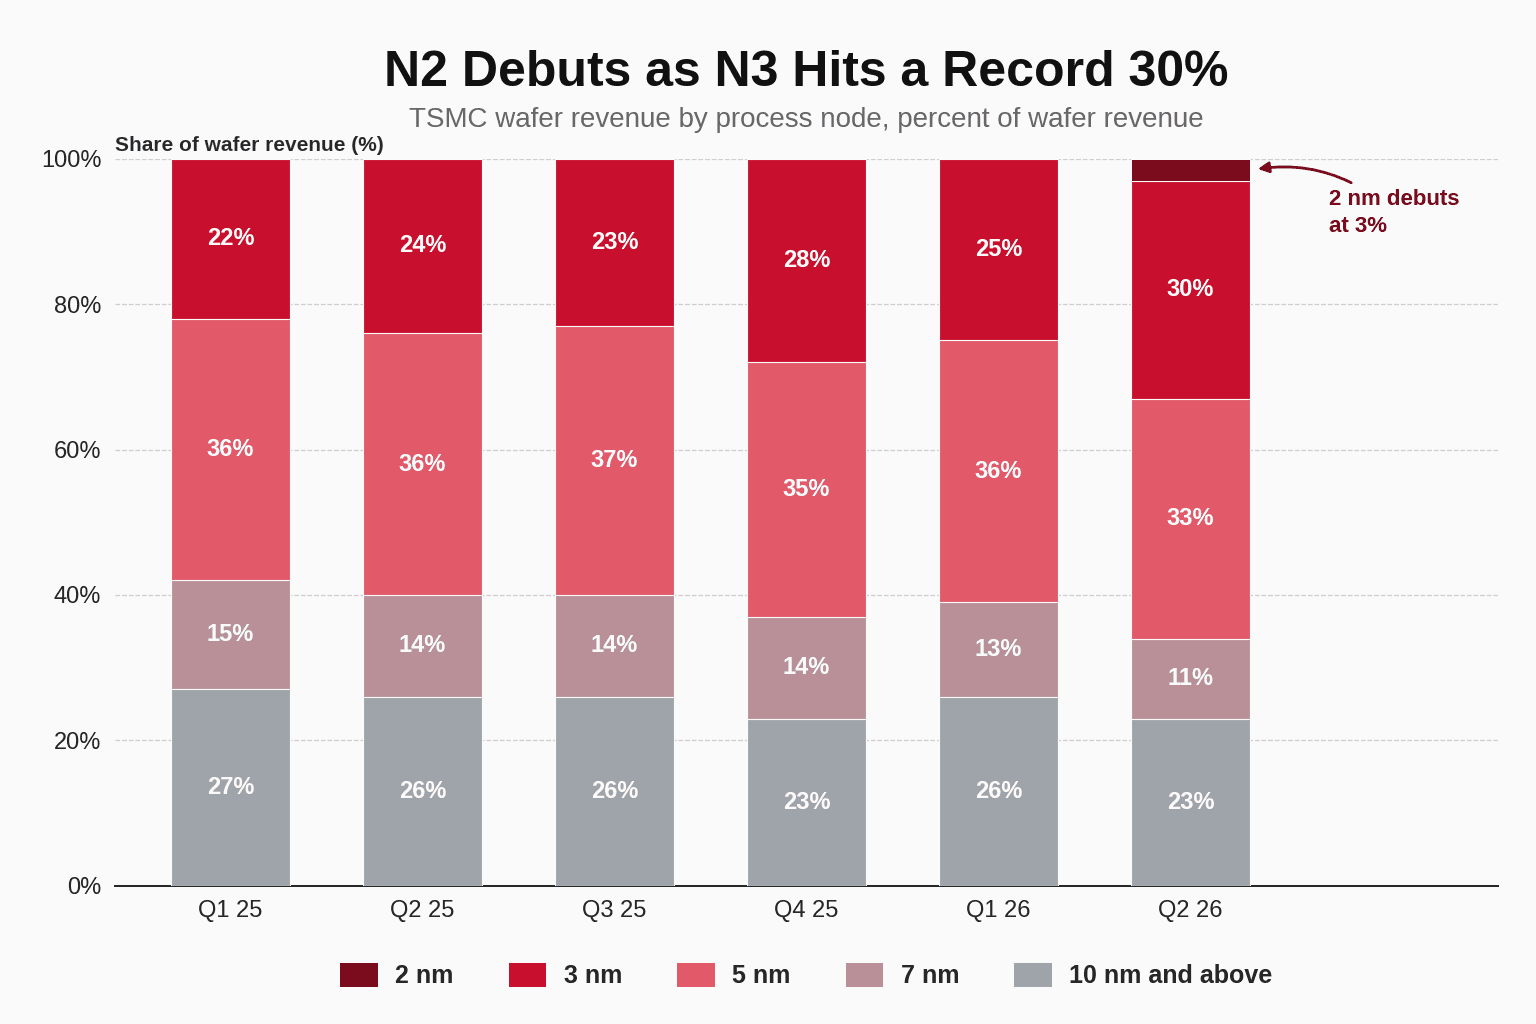
2ナノは量産開始からわずか1四半期で、ウエハー売上の 3% を獲得しました。TSMCがこの内訳を開示したのは今回が初めてです。対照として、3ナノが立ち上げから 15% に乗せるまでには2年かかりました。3ナノは当四半期に 5 pp 跳ね上がって 30% と過去最高。これ一つで約 NT$98B の増収を生み、全社の増収額 NT$136.3B の72%を占めます。5ナノはあえて 3 pp 落としています。TSMCが台湾の5ナノ装置を3ナノ用の生産能力へ転換している最中だからです。
この四半期の中身を最もよく表すのは、一つの割り算です。ウエハー出荷量の増加は 3.9% にとどまるのに、売上は 12.0% 増えました。差額は構成と価格から来ています。12インチ換算ウエハー1枚あたりの平均単価(ブレンドASP)は QoQ +7.8% の NT$293,000 と過去最高。TSMCはこの四半期、ウエハーをたくさん作って稼いだのではなく、より高いウエハーを作って稼いだのです。
先端パッケージングは別の物語です。TSMCはCoWoSの生産能力を数字で開示したことがありませんが、C.C. Wei氏は率直すぎて少し気まずいほどの一言を残しました。「当社のパッケージング能力は、すでに顧客の成長を制約するほど逼迫しています。」だからこそ、アナリストがインテルのEMIB-Tを競合脅威として尋ねたとき、彼は歓迎だと答えました。市場に多少の柔軟性が生まれるほうが、本体である前工程ウエハー事業の成長にはむしろ資する、という理屈です。
AI需要はバブルなのか。この問いへの答えは、モデルでも予測でもなく、地道な確認作業でした。TSMCは顧客のデータセンターを一つずつ数え上げているといいます。「進捗、建屋、立地、需要、ラック」をすべて点検し、「当社のチップが在庫の山に積まれることがないよう確かめている」のだそうです。
暴落の引き金は、TSMCと関係のない一言だった
7月17日に本当に破壊されたのは、TSMCではありません。
| 銘柄 | 7/17 騰落率 |
|---|---|
| UMC 2303.TW | -10.00%(ストップ安) |
| ASE 3711.TW | -9.97% |
| PSMC 6770.TW | -9.93% |
| VIS 5347.TW | -9.87% |
| MediaTek 2454.TW | -8.92% |
| Alchip 3661.TW | -7.69% |
| TSMC 2330.TW | -7.29% |
TSMCはこのリストで最も下げなかった銘柄です。巻き添えになった各社のほうが、そろって激しく売られました。上位4社はほぼストップ安近辺です。
原因はQ&Aのやり取り一つでした。成熟プロセスは逼迫しているかと問われたC.C. Wei氏は、境界線を極めてはっきり引きました。本当に不足しているのはAI関連だけ。最も重要なのは電源管理ICで、AIデータセンターが大量の電力変換を必要とするため。次いでセンサー。それ以外、消費者向け製品の需要は「Not at all」逼迫していない、と。
成熟プロセスのファウンドリは、「生産能力不足」というストーリーを使って何カ月も値上げを続けてきました。この一言が出た後、そのトレードは翌日の寄り付きの板寄せで終わりました。
機関投資家が挙げた残り3つの理由は、もう少し定石どおりです。粗利益率は過去最高でも一部バイサイドのモデルにあった 70% には届かず、Q3ガイダンスは 66% へ引き下げ。設備投資は資産ではなく負債として読まれ、足元のフリーキャッシュフローを圧縮し、将来の減価償却費を積み上げます。アリゾナ追加の US$100B には時期が示されず、生産能力というよりコストのように読めます。1年で約72%上げてきた銘柄では、この3点は市場に利益予想ではなくPERを見直させるのに十分です。モルガン・スタンレーのCharlie Chan氏の結論は「押し目買い」。一方、cnYESが伝えたVital Knowledgeの見立てでは、半導体をめぐる「循環か、構造か」という古い問いが再び開いてしまった、となります。7月17日の板が取引していたのは、後者でした。
今後3四半期、何を見るべきか
第一に、粗利益率の着地点。 N2の希薄化が3–4 pp、海外工場がさらに2–3 pp。この2つの重しが同時に消えるのが何年なのか、算出できているモデルはどの証券にもありません。メモリ企業の粗利益率 86% について問われたC.C. Wei氏は、思わずこう漏らしました。「86%ですか。私は68%あれば十分うれしいですよ。」これが現時点で彼が粗利益率の天井に最も近づいた発言で、当四半期に実際に出た数字は 67.7% でした。
第二に、設備投資の次の上方修正。 元大(Yuanta)は2027年に US$70B 超、3年累計で US$200B 超と見ています。Huang氏とC.C. Wei氏の言い回しからすれば方向に疑いはなく、残る論点は幅と、そのうちインフレが何割を占めるかだけです。
第三に、需要側の検証。 TSMCは2029年、2030年まで見通せるとし、AI売上の5年CAGRは1月に示した「50%台半ばから上」よりも「もっと強く、もっと強く、もっと強い」と述べました。ただし新しい数字の提示は拒みました。顧客予測についてのC.C. Wei氏の評は、この決算説明会で最良の一言でした。「顧客は皆、私に本当のことを話していると思います。ただ、その本当のことを全部足し合わせると、本当ではなくなるのです。」
結論はいたって単純です。TSMCは史上最高の利益率を稼ぎ出し、それを貯め込まずに全額を工場建設へ投げ返すことを選びました。市場はその利益率を疑っていません。疑われているのは、どれだけ長くフリーキャッシュフローを将来の生産能力と引き換えにする気なのか、そしてその決断がPERの何倍分の価値を持つのか、です。