TSMC Q1 2026:HPC比率が初めて60%を突破——AI需要がスマートフォン季節性をついに上回った
季節性を破った四半期
TSMCのQ1は過去10年、ほぼ同じストーリーでした:iPhoneの繁忙期が終わり、Snapdragon / Dimensityのフラグシップ向けチャネル充填が落ち着き、スマートフォン向けウェハ投入が減少し、連結売上もそれに合わせて減少する。Q1 2025の前四半期比は -3.4%。教科書通りの動きです。
Q1 2026の前四半期比は +8.4% でした。
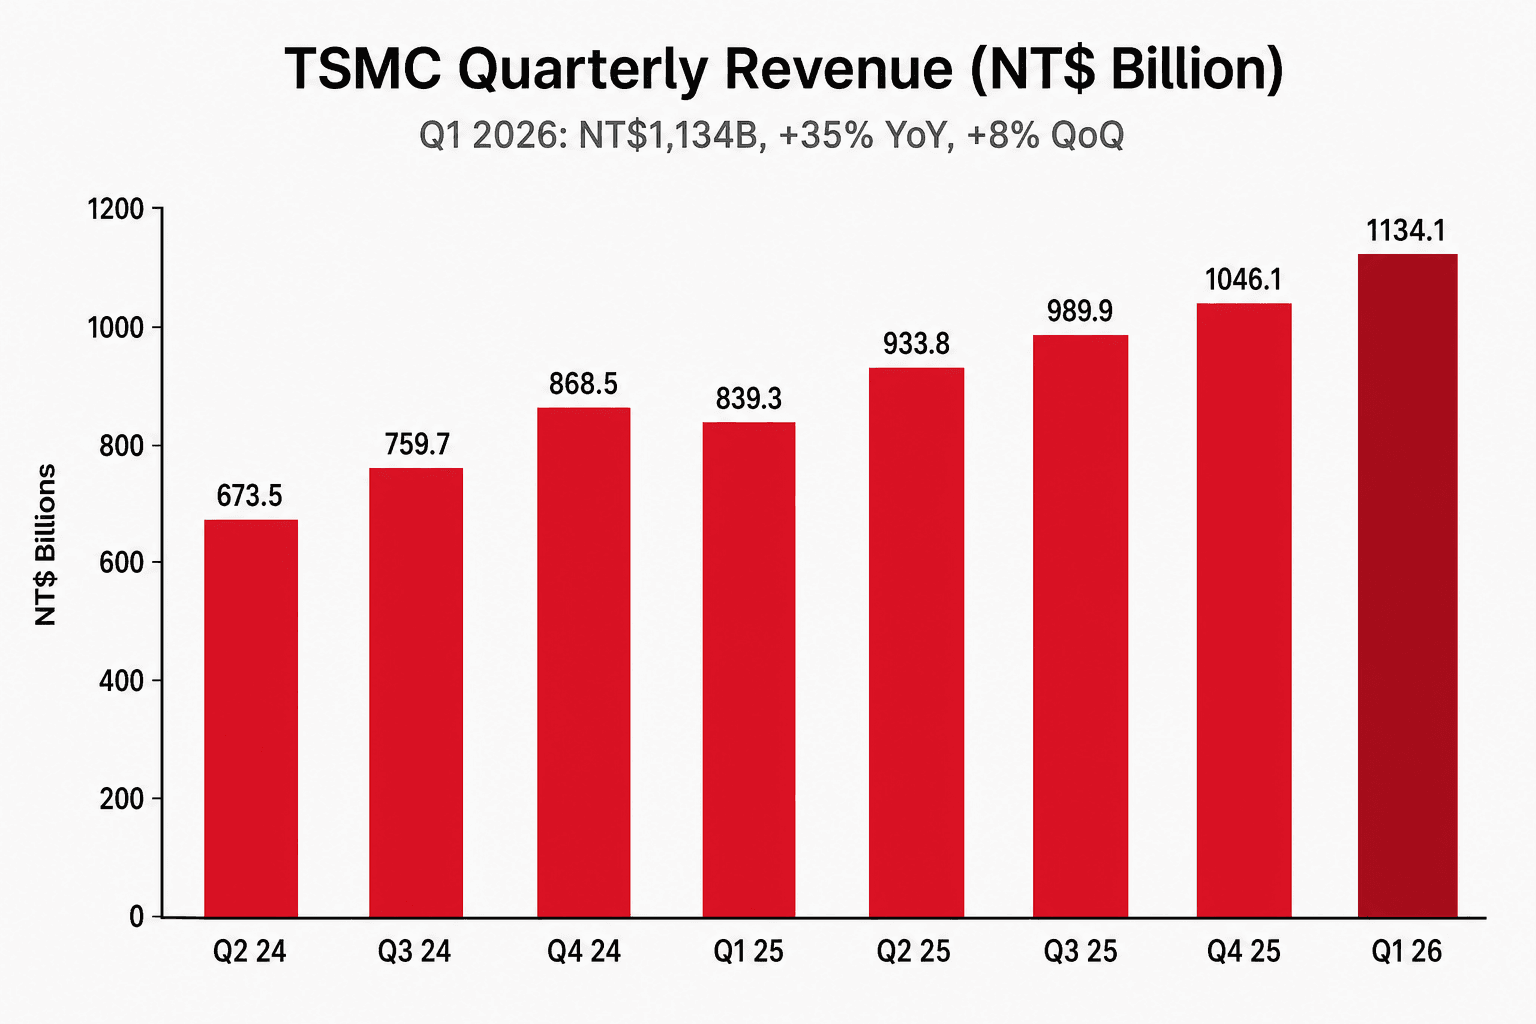
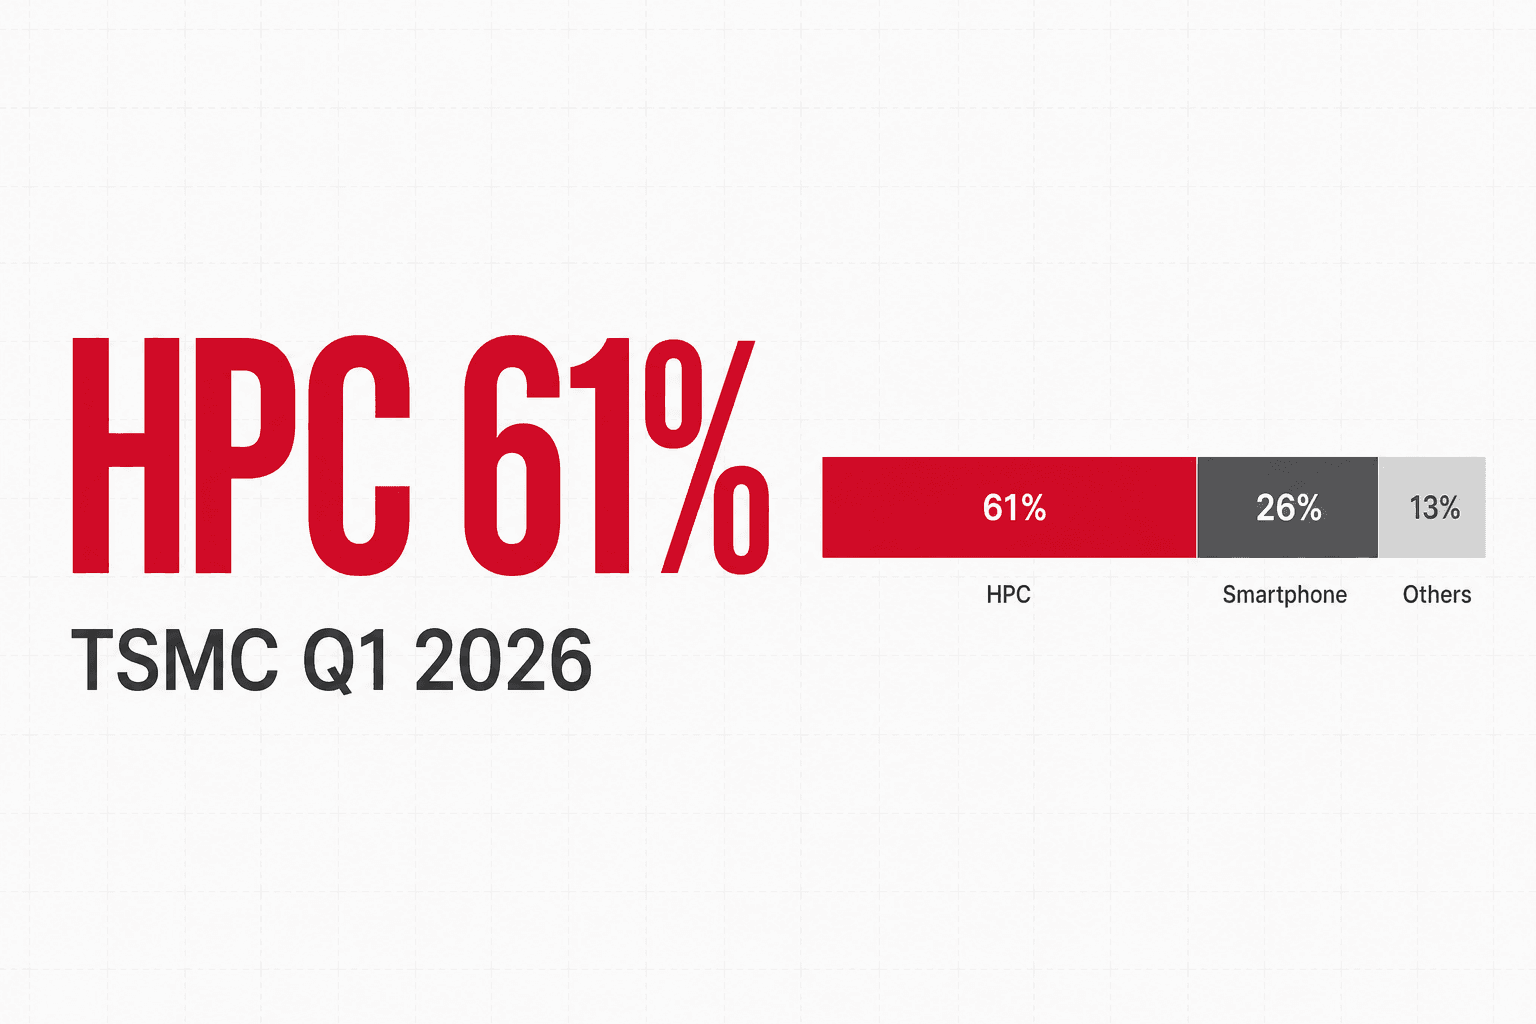
この方向転換の原因はスマートフォンの予想外の強さではありません——スマートフォン売上は絶対値ベースで前四半期比 -11.9%、想定通り。逆転の源泉はHPCです。HPCプラットフォーム比率がQ4 2025の53%からQ1 2026の61%へ +8 pp跳ね上がりました。絶対売上に換算すると、Q1 2026のHPC売上は約 NT$691.8B ——この数字一つで、TSMCが2年前のQ2 2024に会社全体で稼いだ売上(NT$673.5B)を上回ります。
2年間のAI需要の複利効果が、HPCという単一プロダクトラインを、7四半期前の会社全体より大きな規模に押し上げました。
HPCとスマートフォンの相反する動き
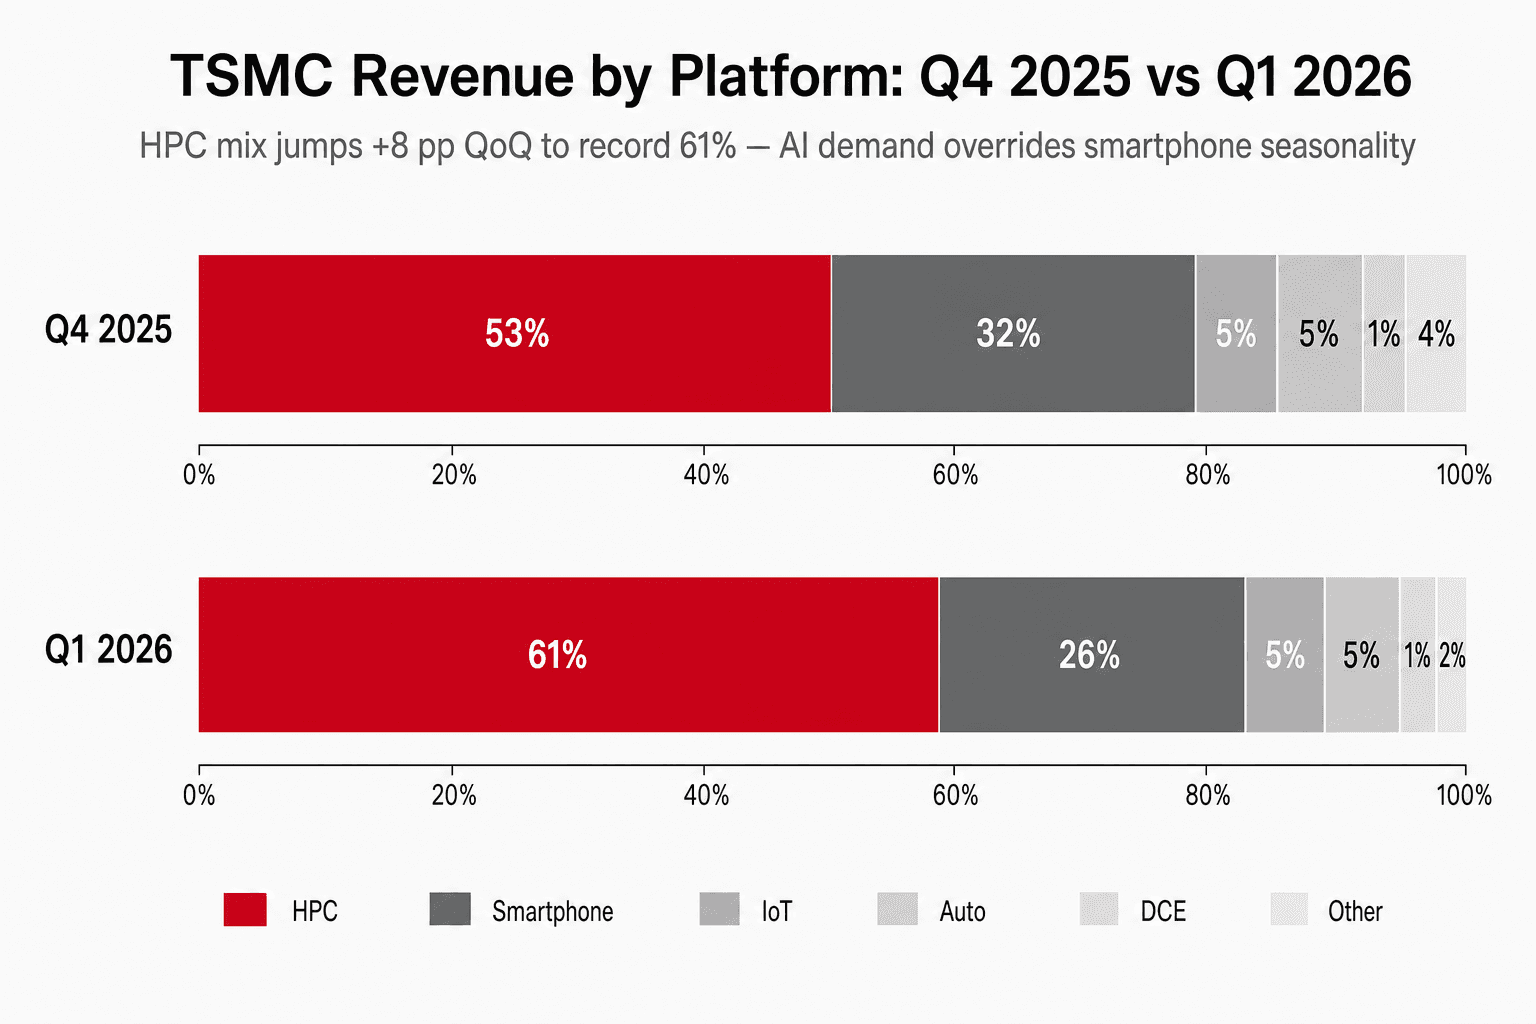
過去8四半期と並べて見ると、今回の +8 pp は単発のスパイクではないことが分かります。HPC比率の軌跡は:52%(Q2 2024)→ 51% → 53% → 59% → 60% → 57% → 53% → 61%(Q1 2026)。間に小幅の振れはありますが、7四半期のトレンドは明確で、四半期平均 +1.3 pp で上昇しています。
HPCがピークアウトしたかと問われたCEOのC.C. Wei氏のQ&A発言は、原文のまま記録に値します:
AIコンピューティングは構造的需要成長を牽引しており、少なくとも今十年の終わりまで継続すると予想します。
— C.C. Wei、TSMC Q1 2026 決算説明会、2026/04/16
上限比率を提示していない点に注目してください。N2が2026年下半期に量産化される際の初期顧客構成(AIアクセラレータがN2初期 tape-out に占める比重はN3同期より明確に高い)を踏まえると、2026年末までにHPCが65%へ達することは過激な前提ではありません。
利益率3項目同時更新:66.2%は基準を再定義する数字
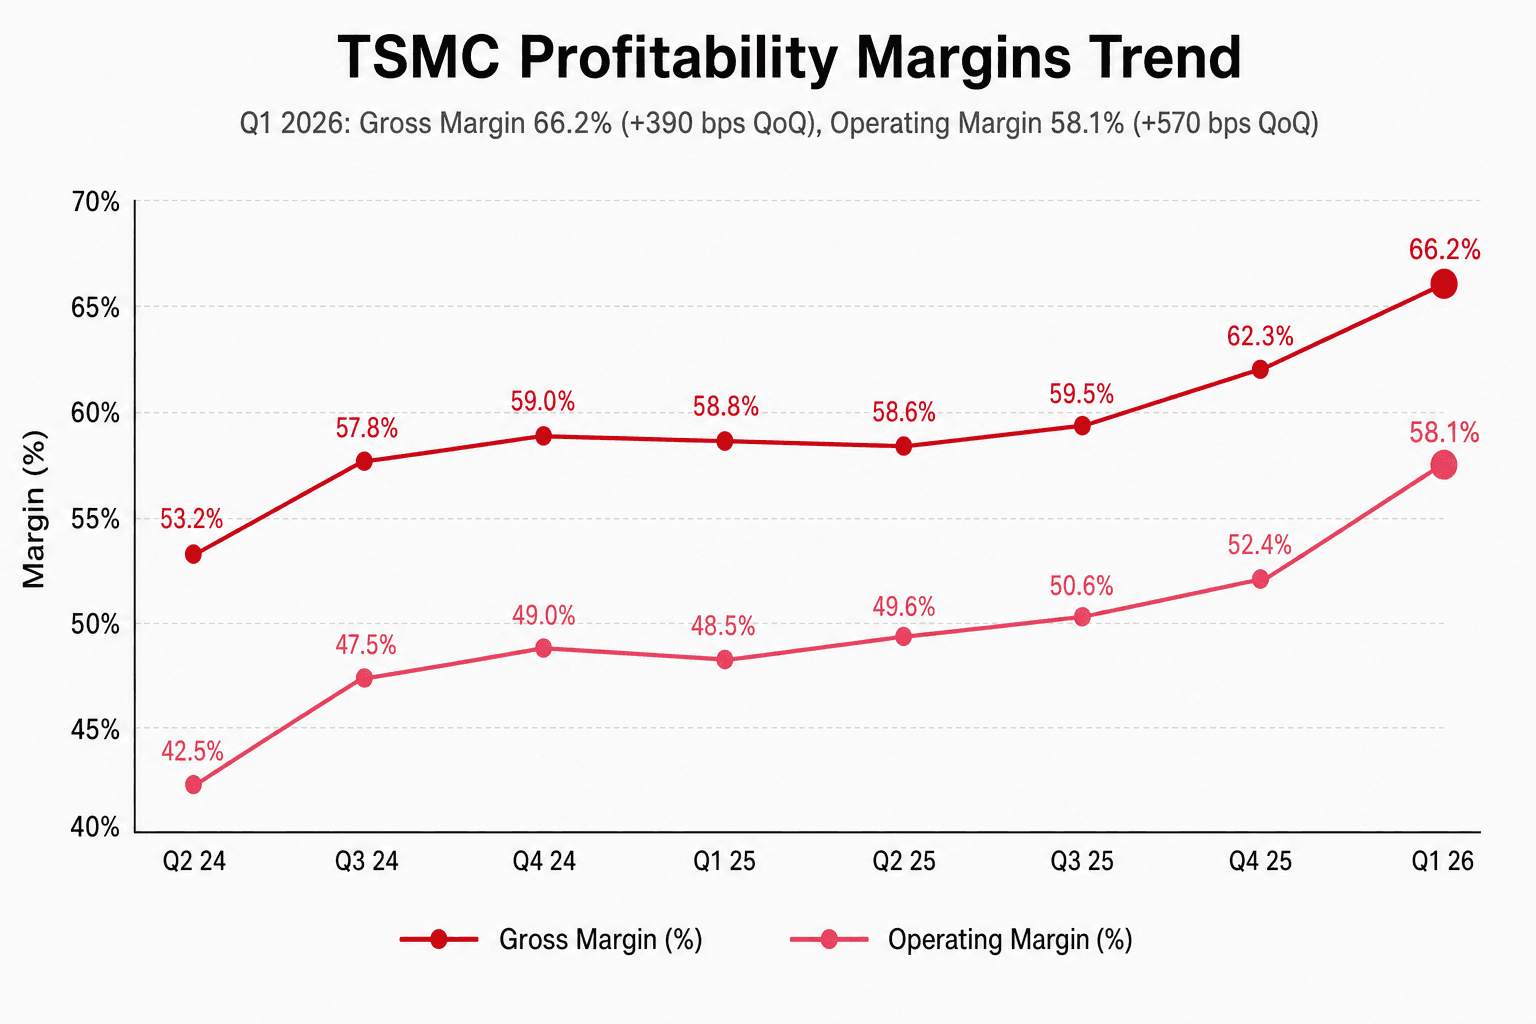
粗利益率66.2%と営業利益率58.1%という2つの数字が同時に過去最高を更新しました。それぞれが過去12四半期の中央値より8 pp以上高い水準です。これは「強い四半期」のレンジではなく、「会社の収益力そのものを再定義する」レンジの動きです。
CFOのWendell Huang氏は拡大要因を3点の重ね合わせとして説明しました:(1) 海外工場のコスト負担は年間2–3 ppで安定、(2) N3歩留まりが成熟し、ノード粗利益率は2026年下半期に会社平均を上回る、(3) N3 / N5は通年フル稼働。各要因単独では新しい情報ではありませんが、3つが同時に効き始めたタイミングがQ1 2026に重なりました。
より重要なのはHuang氏の「持続性」に関する言葉遣いの変化です。Q2 2024の決算説明会で利益率拡大がどれだけ続くか問われた際、彼は「保証はできない」と答えました。今回は「予期せぬ為替や投入コストショックがない限り、2026年通年で持続するはず」と述べました——「保証できない」から「予期せぬショックがない限り持続する」への言葉遣いの変化そのものが、独立した一つのシグナルです。
「構造的53%、56%+ 達成可能」という長期目標の表現は変わっていません。しかし66.2%の実数値が、この表現を「楽観シナリオ」ではなく「極めて保守的な下限」として再定義しました。
通年ガイダンス上方修正、AIアクセラレータCAGRが45%から54–56%へ
2つのガイダンスが同じ説明会で上方修正されました。一つは冒頭、一つはQ&Aで:
通年2026 USD売上成長:Q4 2025説明会の「30%近辺」から「30%超」へ修正。CFOは実数値が「low-30s%レンジに着地する可能性」と補足。NT$ベースの成長率はさらに高くなります——TWDが年初の31.45から現在の31.78へ下落しているためです。
2024–2029年AIアクセラレータ売上 5年CAGR:45%から 54–56% へ修正。これは18ヶ月で3度目の修正です——2024 European Tech Symposiumで mid-40s、Q3 2025で「around 45%」、今回さらに約10 pp上方修正。54–56% CAGRは、AIアクセラレータ売上が2024年の約$20Bから2029年に$180B規模へ拡大することを示唆します。
Wei氏はこの修正の根拠を一つのフレーズに集約しました:
生成AIとクエリモードから、エージェント型AIとコマンド・アクションモードへの移行が、Token消費量のもう一段の階段状ジャンプをもたらしています。これがより多くのコンピューティング需要を駆動し、先端シリコンへの強い需要を支えています。
— C.C. Wei、TSMC Q1 2026 決算説明会
「Token消費の階段状ジャンプ」が今回の説明会のキーフレーズです。これはAI需要成長を「線形」から「段階的ジャンプ」へ再定義します——新しいアプリケーションパラダイム(generative → agentic → 次のモード)が登場するたびに、需要規模は不連続にジャンプする、という考え方です。このナラティブが正しければ、54–56%でも依然保守的な可能性があります。BernsteinのMark Li氏は決算後ノートで実際のCAGRが low-60s% に着地する可能性を指摘しています。
CoWoSは2026年も解けないボトルネック
決算説明会のQ&Aは8分間がCoWoSに集中しました。セルサイドは同じ質問の異なるバージョンを繰り返し問いかけました:供給はいつ需要に追いつくのか?
Wei氏の答えは、定量的なコミットメント2つ + 不変の制約1つでした:
- 2026年のCoWoS能力は2025年比 2倍。
- 2027年はさらに 2倍。
- 「需要は依然、当社が供給できる量を大幅に上回っています。」
この制約はAIアクセラレータサプライチェーン全体で最も重要な単一ボトルネックです。NVIDIA、AMD、Alchip(Amazon Trainium設計)、Broadcom(Google TPU設計)——すべての顧客の出荷ペースが、最終的にTSMCのCoWoS割り当てによって規定されます。Q1 2026の +57% AIアクセラレータ需要成長は供給によって抑え込まれました——TSMCは作れる分だけしか出荷できません。
直接的な二次受益者はASE(3711.TW)などのOSATです。CoWoSが倍増すれば、先端パッケージ後工程のテスト需要も倍増します。Q1 2026決算説明会後、ASE株価は +3.4%、Alchipは +5.1% 上昇——いずれもこの読みの反映です。
リスク
このレポートで強気に見える3点それぞれに、独立したリスクがあります:
(1) 海外工場の拡張ペース。Arizona Phase 3(N2/A16)の前倒しコミットメント、Kumamoto Fab 2の建設開始——いずれも2027–2028年に追加のGM負担をもたらします。経営陣の「年間2–3 pp負担」コミットメントは規模的にカバーしていますが、実行リスクは残ります——特にArizonaの労働コストと歩留まり学習曲線。
(2) 顧客集中度。HPCセグメントの成長は少数顧客に偏っています——セルサイド推計ではNVIDIA単独でHPC構成の25–35%を占める可能性。TSMCは顧客名を開示しませんが、この範囲は単一顧客の発注調整がTSMCのP&Lに非線形に効くことを意味します。
(3) 為替。USD報告ベースの +40.6% YoY と NT$ 報告ベースの +35.1% YoY の差 5.5 pp は、主としてTWD安(31.45 → 31.78、1ヶ月)で説明されます。2H 2026 でTWDが反発すれば、USDヘッドライン成長率は自然に圧縮されます——これはファンダメンタルズの変化ではありませんが、ヘッドライン数字には圧力をかけます。
なぜこれが2026年で最も重要なAI決算なのか
TSMC Q1 2026は単に「ガイダンス超え」というだけではありません。3つの軸で構造的シグナルを提供しました:
- AI需要がスマートフォン季節性を上回った:Q1 +8.4% QoQ は、AI需要の絶対量がスマートフォンセグメント全体の季節性減少を単独で相殺できる規模に達したという会計的証拠です。AIが循環的需要から構造的需要へ転換したことの最初の明確な証拠です。
- 利益率の基準再定義:粗利益率66.2% + 営業利益率58.1% は、長期目標を「楽観シナリオ」から「保守的下限」へ再定義しました。
- AI CAGR を10 pp上方修正:45%から54–56%への上方修正は漸進的調整ではなく、成長関数そのものの再較正です。
外資のAI半導体テーゼにとって、TSMCは供給側の最もクリーンなプロキシです。Q1 2026はこのプロキシが依然加速していることを確認し、経営陣は初めて「予期せぬショックがない限り、2026年通年で持続するはず」という言葉で利益率拡大を表現しました。セルサイドの記憶では、これがTSMC決算説明会のトーンとして最も強気だった一回です。
この強気は過剰でしょうか?3つのリスクは依然テーブル上にあります。しかし「2026年で最も重要なグローバル計算供給側決算」を一社に絞るなら、これがその一社です。