鴻海 2026年Q2:クラウド・ネットワーキングが初めて50%超え、営業利益は前年同期比68%増で四半期最高
「AIサーバーがiPhoneを超えた」四半期
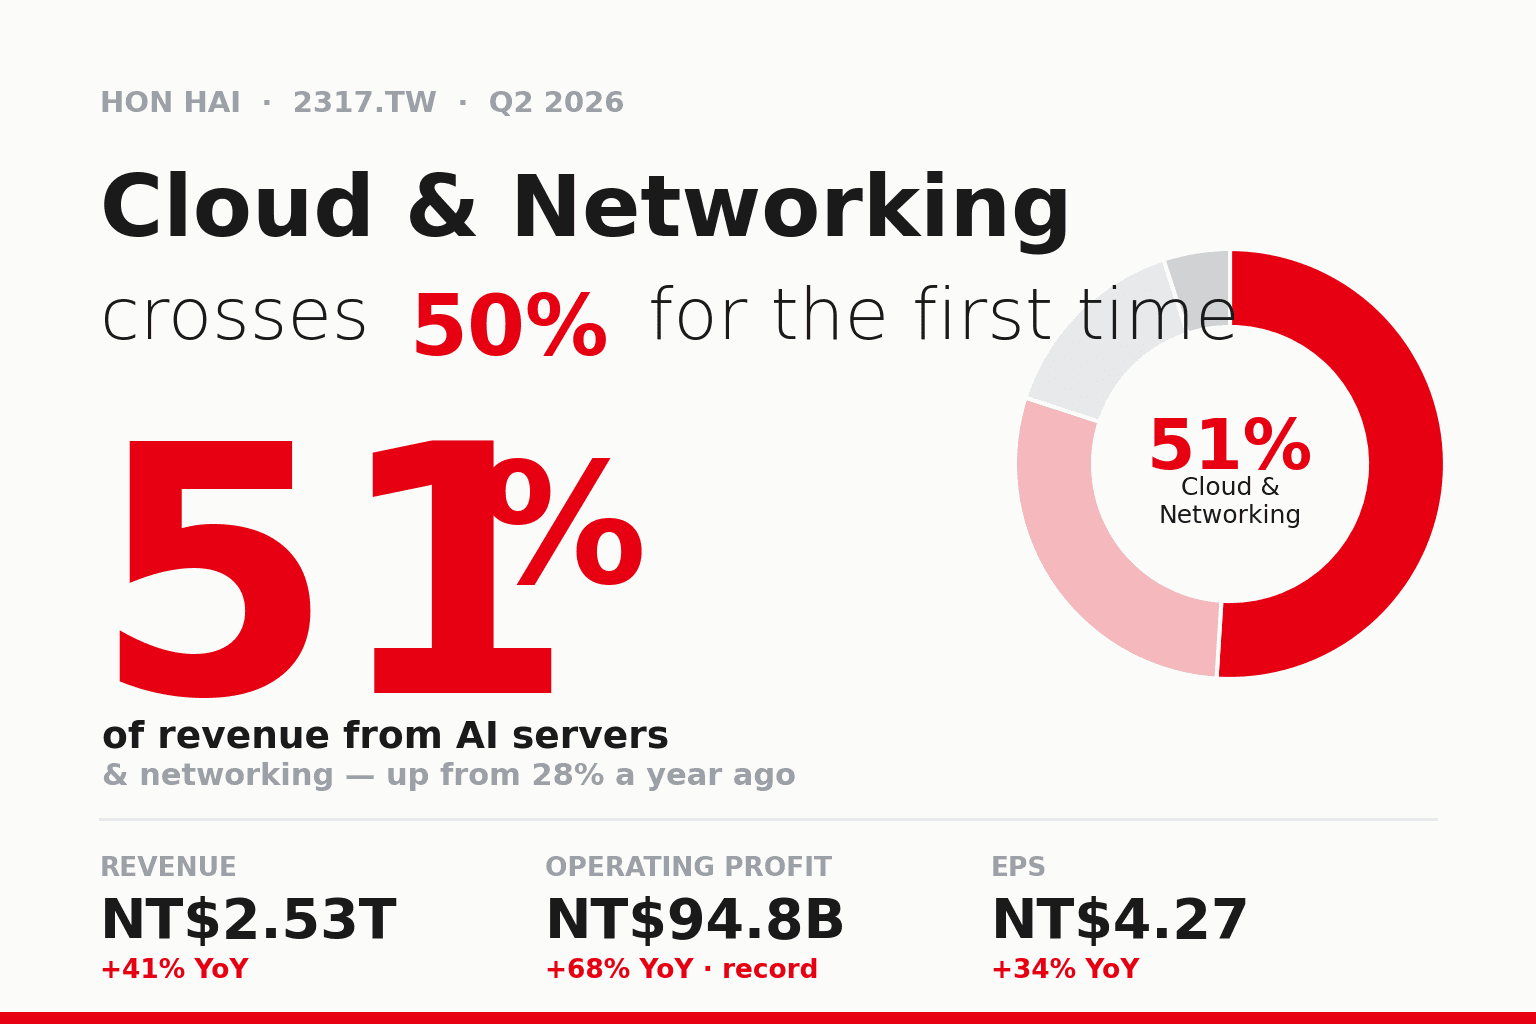
鴻海(ホンハイ)(2317.TW)の2026年第2四半期の売上高はNT$2.53兆、前年同期比41%増、前四半期比18.5%増で、同期として過去最高です。EPSはNT$4.27、前年同期比34%増(前年同期NT$3.19、前四半期NT$3.56)、税引後純利益NT$59.97B・前年同期比35%増——これらもすべて第2四半期として過去最高を更新しました。すでに十分見事な数字ですが、これがこの決算で最も重要な事柄ではありません。
最も重要なのは、売上構成が初めて象徴的な一線を越えたことです。
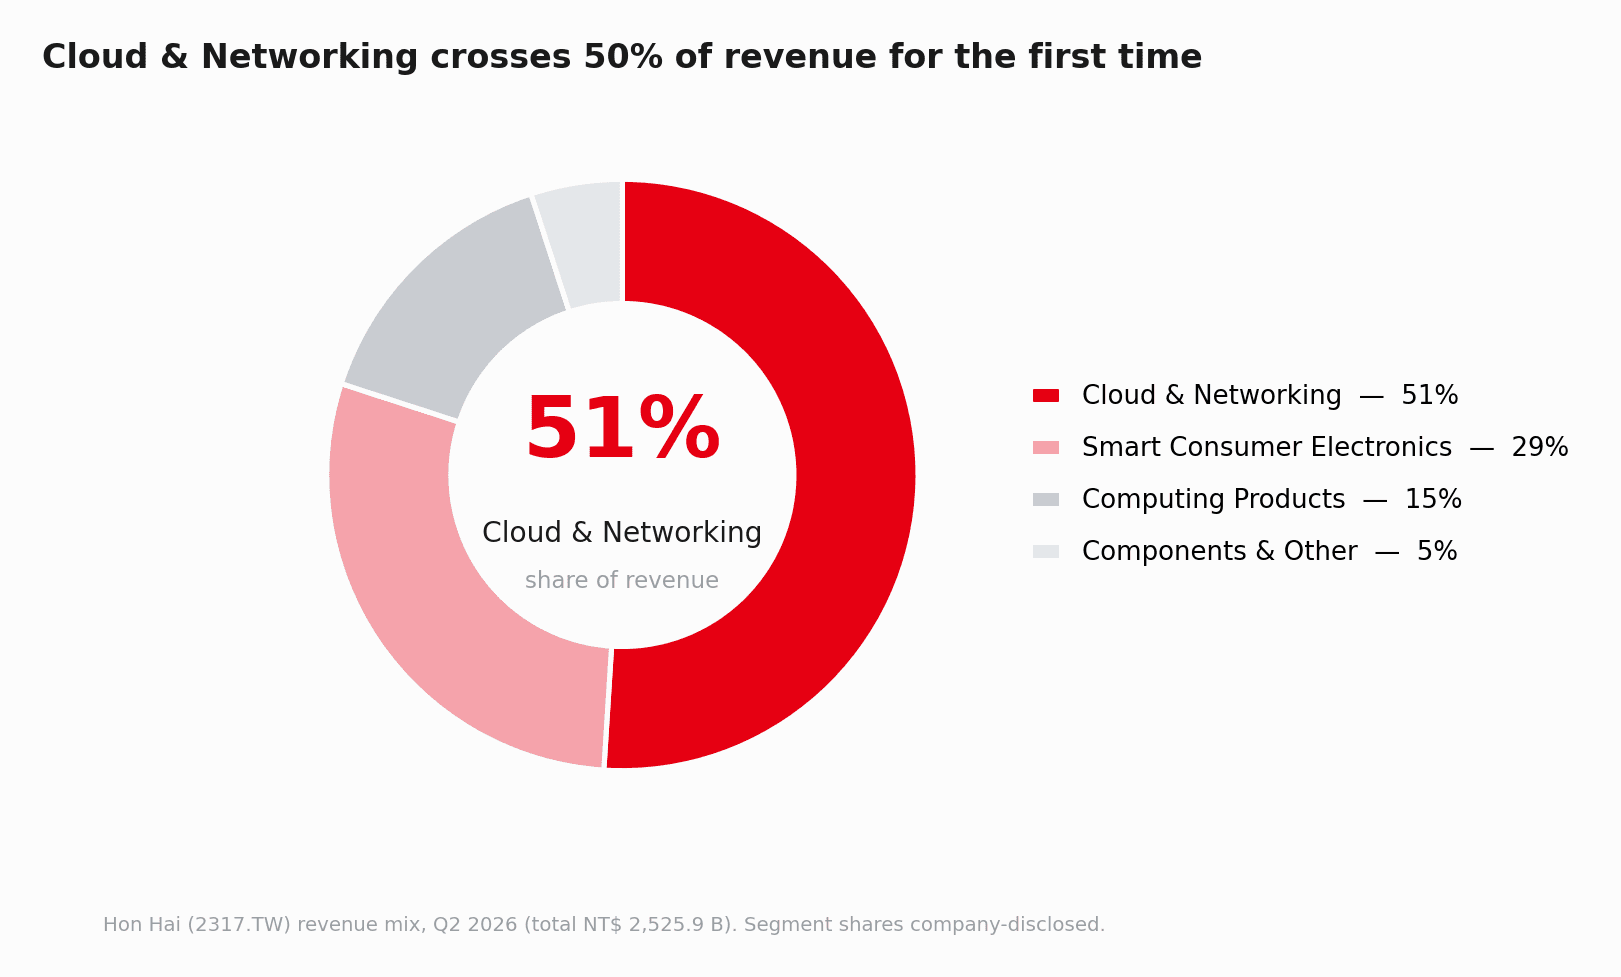
クラウド・ネットワーキング製品(AIサーバーとネットワーク機器)は売上の51%を占め、前四半期比11ポイント増。スマート民生用電子機器が29%、コンピューティング製品が15%、部品・その他が5%です。絶対額に換算すると、クラウド・ネットワーキングは約NT$1,288B・前年同期比約156%増・前四半期比51%増。これは、鴻海がAIサーバーとネットワーク機器で稼ぐ金額が、iPhoneとその他すべての民生用電子機器の合計を初めて上回ったことを意味します。今四半期の売上高+41%、営業利益+68%という2つの成長率は、ほぼ完全にこの単一セグメントが担いました。
28%から51%へ、たった1年
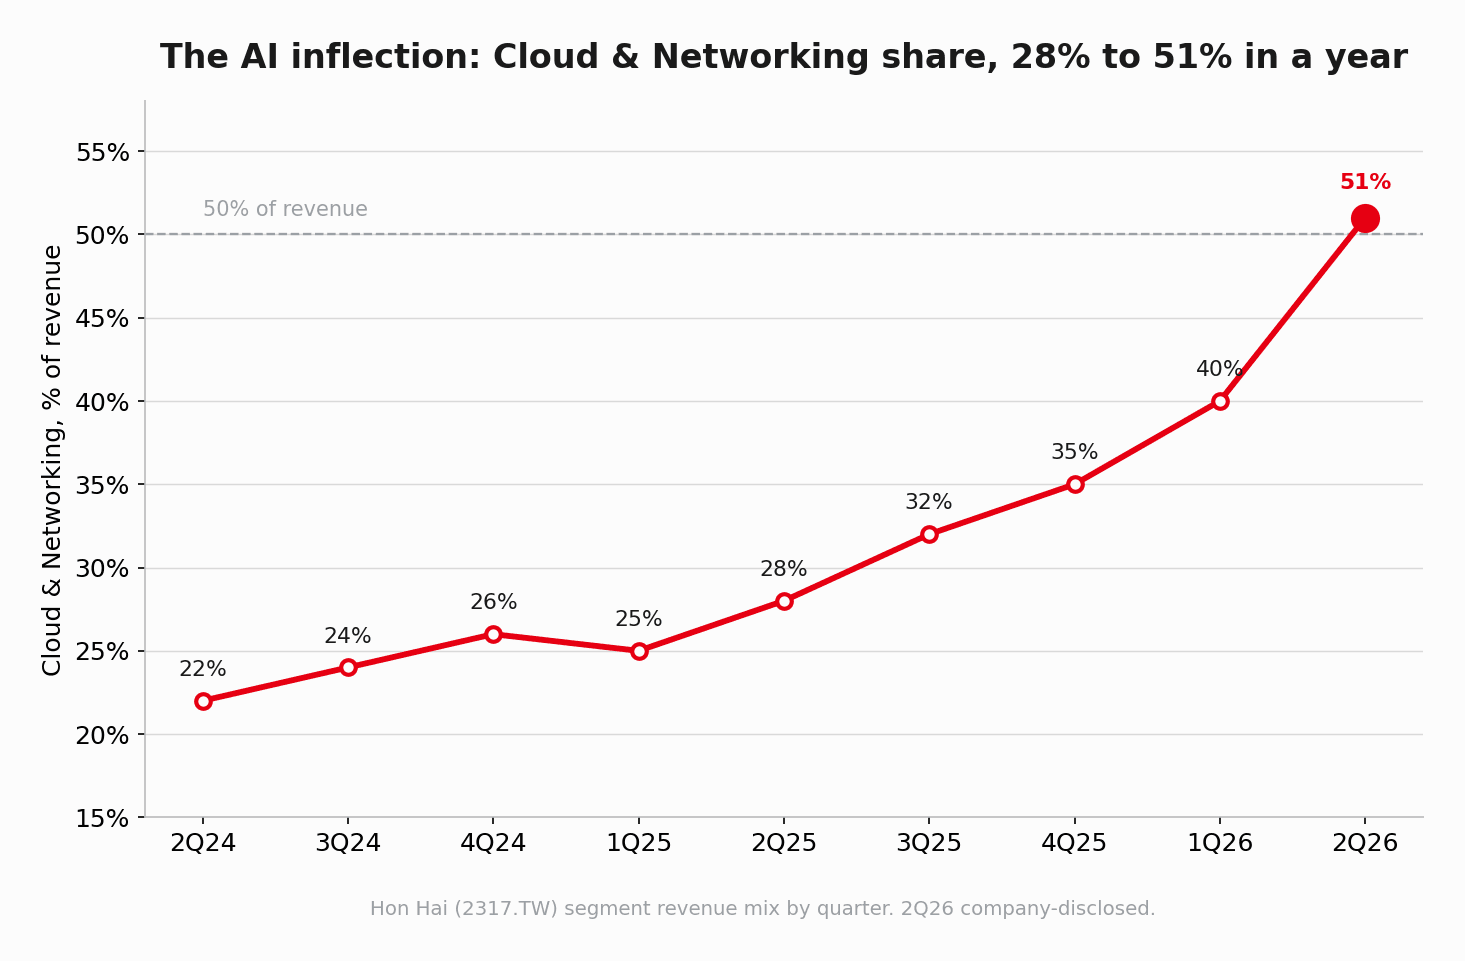
時間軸を長めに取ると、この転換の傾きは非常に急です。2024年Q2は22%、1年前の2025年Q2でもまだ28%、前四半期の2026年Q1は40%、そして今四半期は一気に51%へ。過去1年で比率はほぼ倍増しました。これは緩やかな浸透ではなく、構造的な変曲点(インフレクション)です——AIラックの数量が、ごく短期間で売上構成全体の重心をそっくり動かしてしまったのです。
売上+41%、営業利益+68%:営業レバレッジ
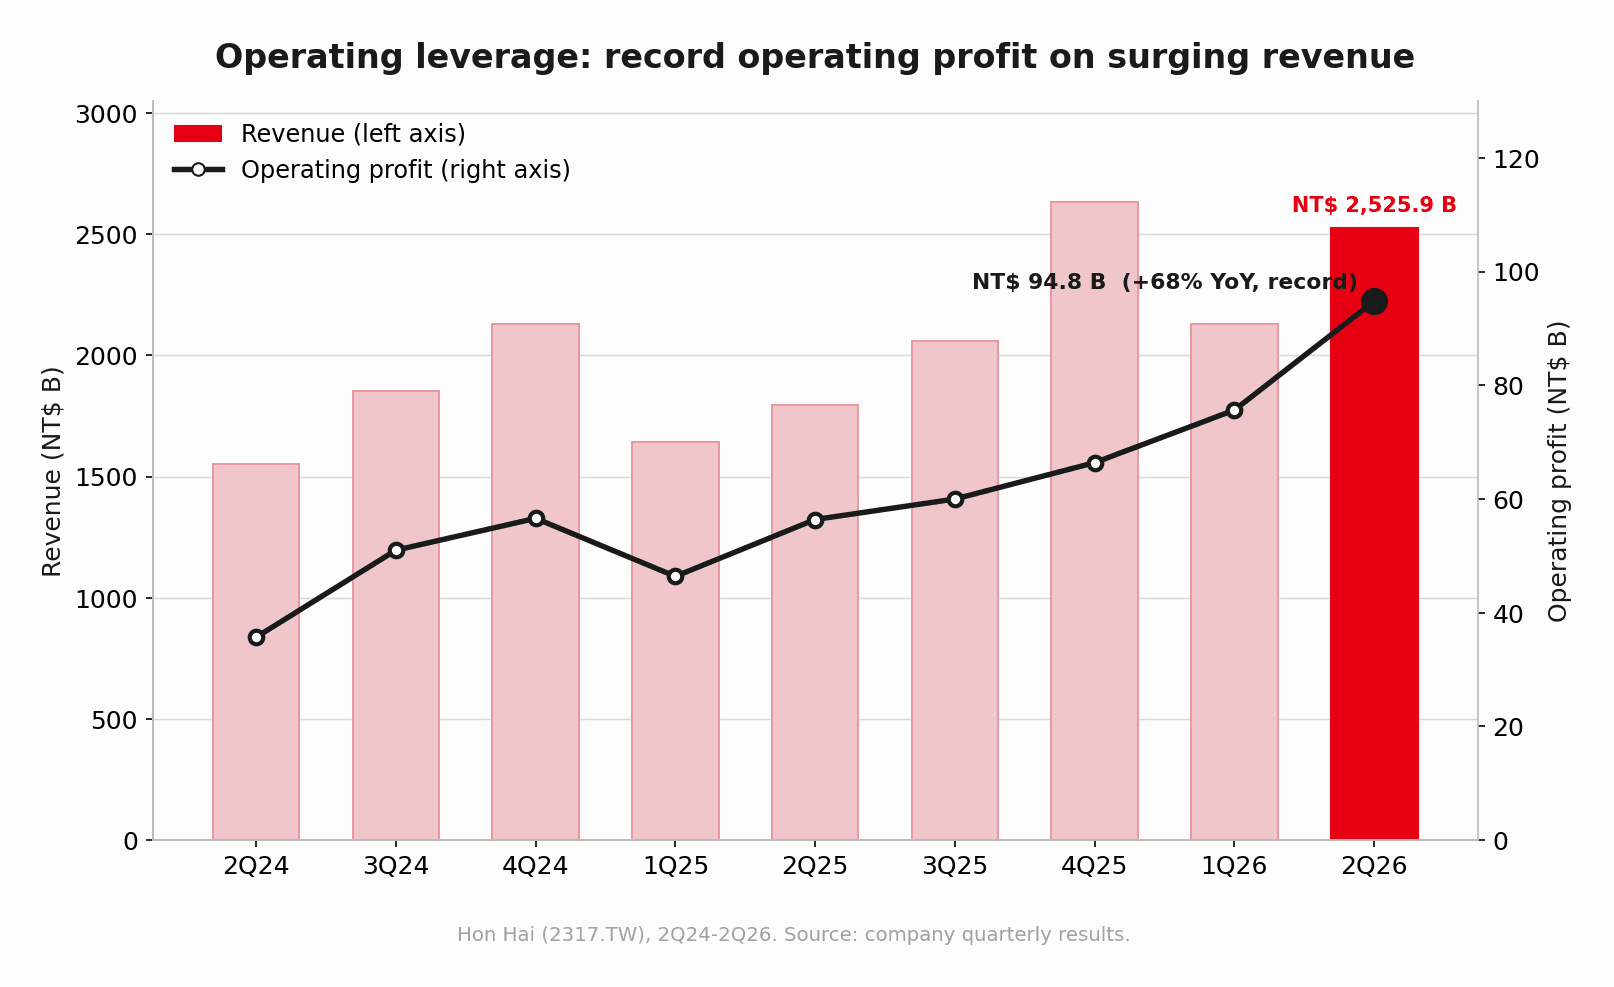
「売上+41%、営業利益+68%」というこの開きは会計上のマジックではなく、正真正銘の営業レバレッジです。営業利益はNT$94.8B・前年同期比68%増・前四半期比25.3%増で、四半期として過去最高(前回のピークは2025年Q4のNT$66.4B)。仕組みは単純です。クラウド・ネットワーキングは1件あたりの金額が大きく、ライン稼働率も高い事業で、これが数量を伸ばすと営業費用(OpEx)はほとんど動きません——今四半期の営業費用は前年同期比で約5%しか増えていないのに、売上は41%増。上乗せされた貢献の大半がそのまま営業利益に落ちました。上期の営業利益はNT$170.5B・前年同期比65%増、EPSはすでにNT$7.84を積み上げ(前年同期NT$6.23)、半年で通期の力強い実績の大半を先取りした格好です。
粗利率は6.12%を死守
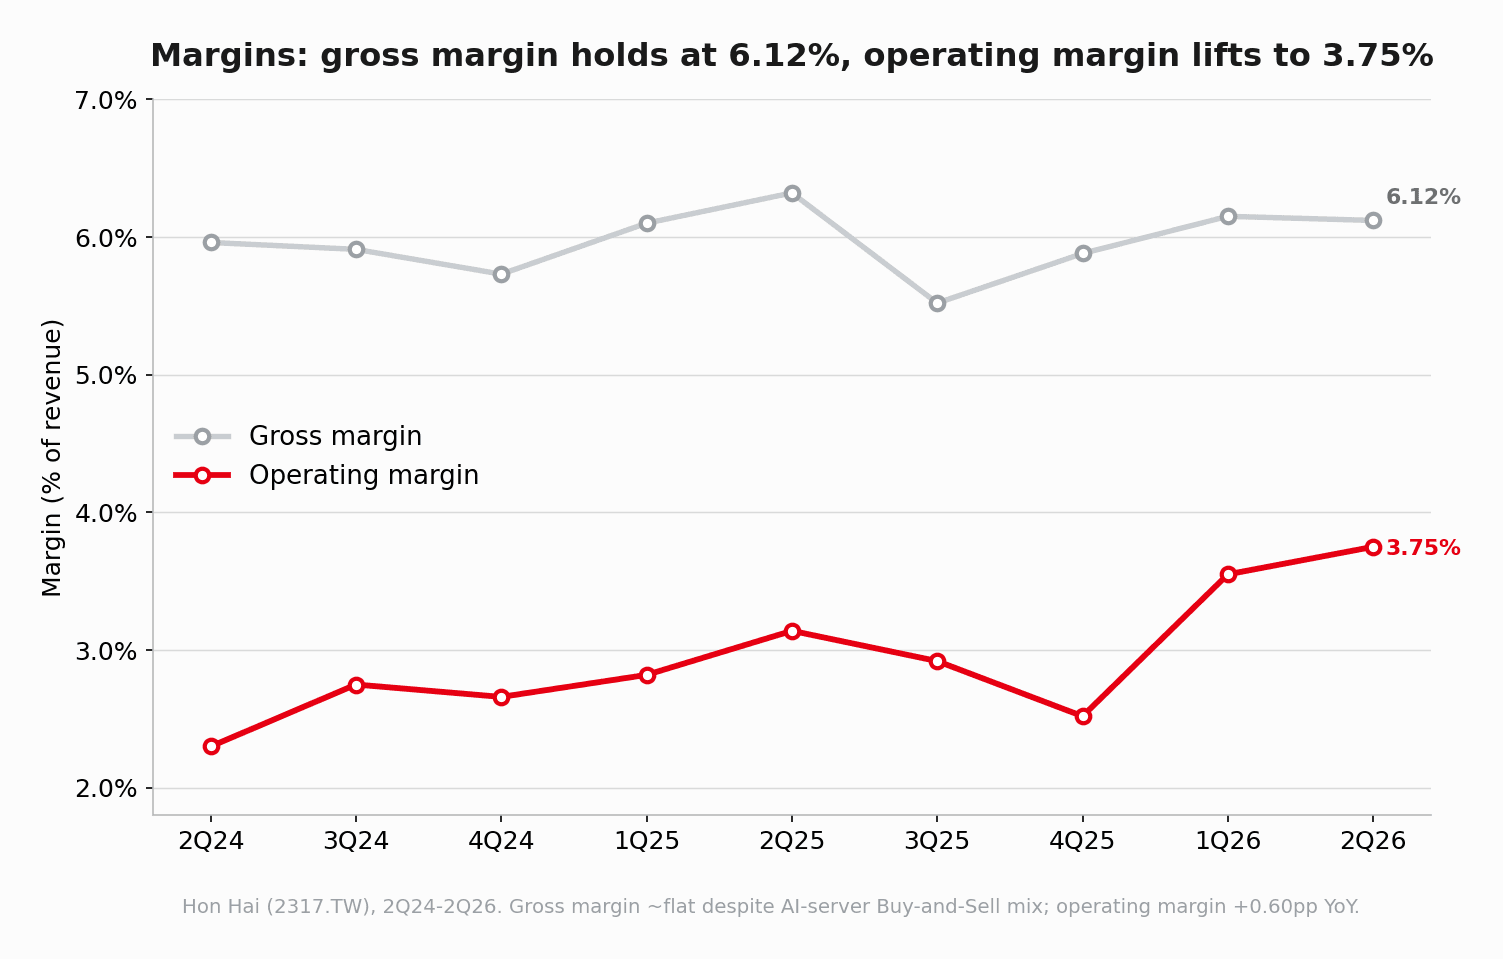
粗利率は6.12%、前四半期比で約0.03ポイント減、前年同期比で0.21ポイント減。クラウド・ネットワーキング比率が51%まで跳ね上がった背景を考えれば、ほぼ横ばいを守れたのはむしろ好材料です——AIサーバーは「Buy & Sell」モデル(顧客支給のGPUやHBMは原価ベースで売上計上し、利ざやを取らない)を多用するため、もともと粗利率を希釈するからです。経営陣の説明は明快で、AIが現時点でもたらす効果は売上規模と営業効率に表れており、まだ粗利率には表れていない、というものです。実際に利益を押し上げているのは営業利益率3.75%で、前年同期比0.60ポイント増。上期の3.67%はすでに前年通期の3.2%を上回り、同社の「3%以上」という長期目標も超えています。次に注視すべきは、液冷、ASICの受託製造、データセンターサービスなど付加価値の高い領域が、粗利率を6.2%超へ押し上げられるかどうかです。
決算の裏に潜む緊張感:フリーキャッシュフローがマイナスに
この決算で最も理解すべき一文はこれです。利益は過去最高、しかしフリーキャッシュフローはマイナス。 上期の営業キャッシュフローはNT$691億の純流出、そこからNT$809億の設備投資(CapEx、前年比5%増)を差し引くと、上期のフリーキャッシュフローは約-NT$1,500億で、前年同期より拡大しました。
原因は経営の悪化ではなく、AIラック事業が運転資金を極端に食うことにあります。前年同期比で売掛金は47%増、在庫は46%増、買掛金は52%増——いずれも急増したラックの調達と出荷をこなすために先んじて立て替えた資金です。言い換えれば、AIサーバーの成長は本物で利益も出ていますが、代金が入ってくるより先に、現金が出ていく速度のほうが速いのです。
心配すべきか?バランスシート上はその必要はありません。鴻海の現金+短期定期預金は約NT$1.52兆、純現金NT$219.8B、負債比率62%、S&P格付はA-を維持、しかも現金増資の計画はないと明言。キャッシュ・コンバージョン・サイクルも前年の48日から42日へ短縮しています。今回の拡張投資を支える体力は十分です。これは今後注視すべき指標であって、今パニックになる理由ではありません——下期に回収が始まりキャッシュフローがプラスに転じれば、強気シナリオはさらに盤石になります。逆に拡張が現金を食い続けるなら、ペースを再評価する必要があります。
見通し:「力強い成長」を据え置き、設備投資は上方修正
注目すべきは、今回の経営陣の姿勢の組み合わせです。通期見通しは「力強い成長」を維持し、正式な上方修正はしていない一方で、通期の設備投資(CapEx)を前年比30%超増へ引き上げました(ラック、液冷、テスト能力に振り向け)。通期のAIラック出荷「数倍以上の成長」目標は据え置き、2026年Q3のラック出荷ガイダンスは「高い2桁%台」の前四半期比増。ガイダンスは据え置いたまま設備投資だけを積み増すのは、通常、2026年下期と2027年の受注の見通しに対してより確信を強めたサインです。
前向きな注目点をいくつか。7月単月の売上高はNT$946.5B・前年同期比54.2%増で、単月として過去最高、かつ初めてNT$9,000億を突破しました。しかもこれは、下期ICT繁忙期の本格的な引き取りがまだ始まる前の出来事です。製品ラインも広がっています。次世代のVera Rubinラックは2026年Q3に量産準備入り、2026年Q4から出荷開始、2027年に主流化。ASICサーバーがAIサーバー売上に占める比率は2025年の約10%から上昇し、目標は約40%(多くが受託製造モデルのため、帳簿上の売上は実際の規模を過小評価します)。800G以上のスイッチは通期売上の倍増を狙い、CPO(共封止光学)フルオプティカルスイッチは2026年Q3から数量が立ち上がります。経営陣は光通信の市場規模を1,000億ドル規模まで見込んでいます。
セルサイドのレーティングは一方的に強気で引き下げはゼロですが、目標株価のばらつきは大きくなっています。
| 証券会社 | レーティング | 目標株価 |
|---|---|---|
| モルガン・スタンレー | オーバーウェイト | NT$444(強気シナリオ) |
| ゴールドマン・サックス | 買い | NT$400 |
| シティ | 買い | NT$360 |
| 野村 | ポジティブ | NT$352 |
| HSBC | ポジティブ | NT$330 |
| UBS | 買い | NT$320 |
| JPモルガン | オーバーウェイト | NT$310 |
| 地場機関投資家(決算説明会後) | 買い | NT$330〜370 |
(外資の目標株価は多くが決算説明会前の既存水準で、UBSの7/22更新のNT$320が最新。12カ月コンセンサス平均は約NT$312.78、レンジはNT$245〜444。)
Reading the print
鴻海の2026年Q2は一言で要約できます。これは「AI EMS」という論述が、予測から事実へと変わった四半期です。 クラウド・ネットワーキング比率が50%を越え、営業利益は四半期最高かつ前年同期比68%増、EPSは第2四半期の記録を打ち立て、上期のEPS NT$7.84だけで通期の力強い実績の大半をすでに手にしました。
ただしこの決算には、併せて読むべき星印(注記)がひとつあります。損益計算書を過去最高へ押し上げたのと同じラックの数量が、上期のフリーキャッシュフローをマイナスへ引き下げたのです。これは悪い知らせではなく、成長の代償です——本当の問題は、下期の回収が出荷に追いつけるかどうか。経営陣がガイダンスを維持しつつ設備投資を積み増したのは、受注の見通しが良くなったと行動で語ったに等しく、市場もこれに前向きな反応を返しました。残る検証ポイントは具体的です。月次売上が記録を更新し続けられるか、クラウド・ネットワーキング比率が51%を守れるか、粗利率が6.2%を突破できるか、そしてフリーキャッシュフローがいつプラスに転じるか。この4つが、51%というマイルストーンを新常態の起点にするのか、それとも単発の四半期のハイライトに終わらせるのかを決めることになります。