Hon Hai 1Q26:営業利益 YoY +63%、クラウド・ネットワークが 40% で初めて iPhone を超える
売上 YoY +30%、営業利益 YoY +63% という四半期
Hon Hai (2317.TW) の 1Q26 売上は NT$2.13 兆——前年同期比 +29.68%、前四半期比 -19%(季節要因:iPhone 後、次のサイクル前の伝統的な閑散期)。EPS は NT$3.56、当期純利益 NT$49.92B(YoY +19%)。すべてきれいな数字ですが、この決算で最も重要な数字ではありません。
最も重要な数字は 営業利益 NT$75.65B、YoY +63%——売上成長率 +30% を大きく上回ります。過去 8 四半期で最大の単一四半期 YoY 営業利益増加幅です。
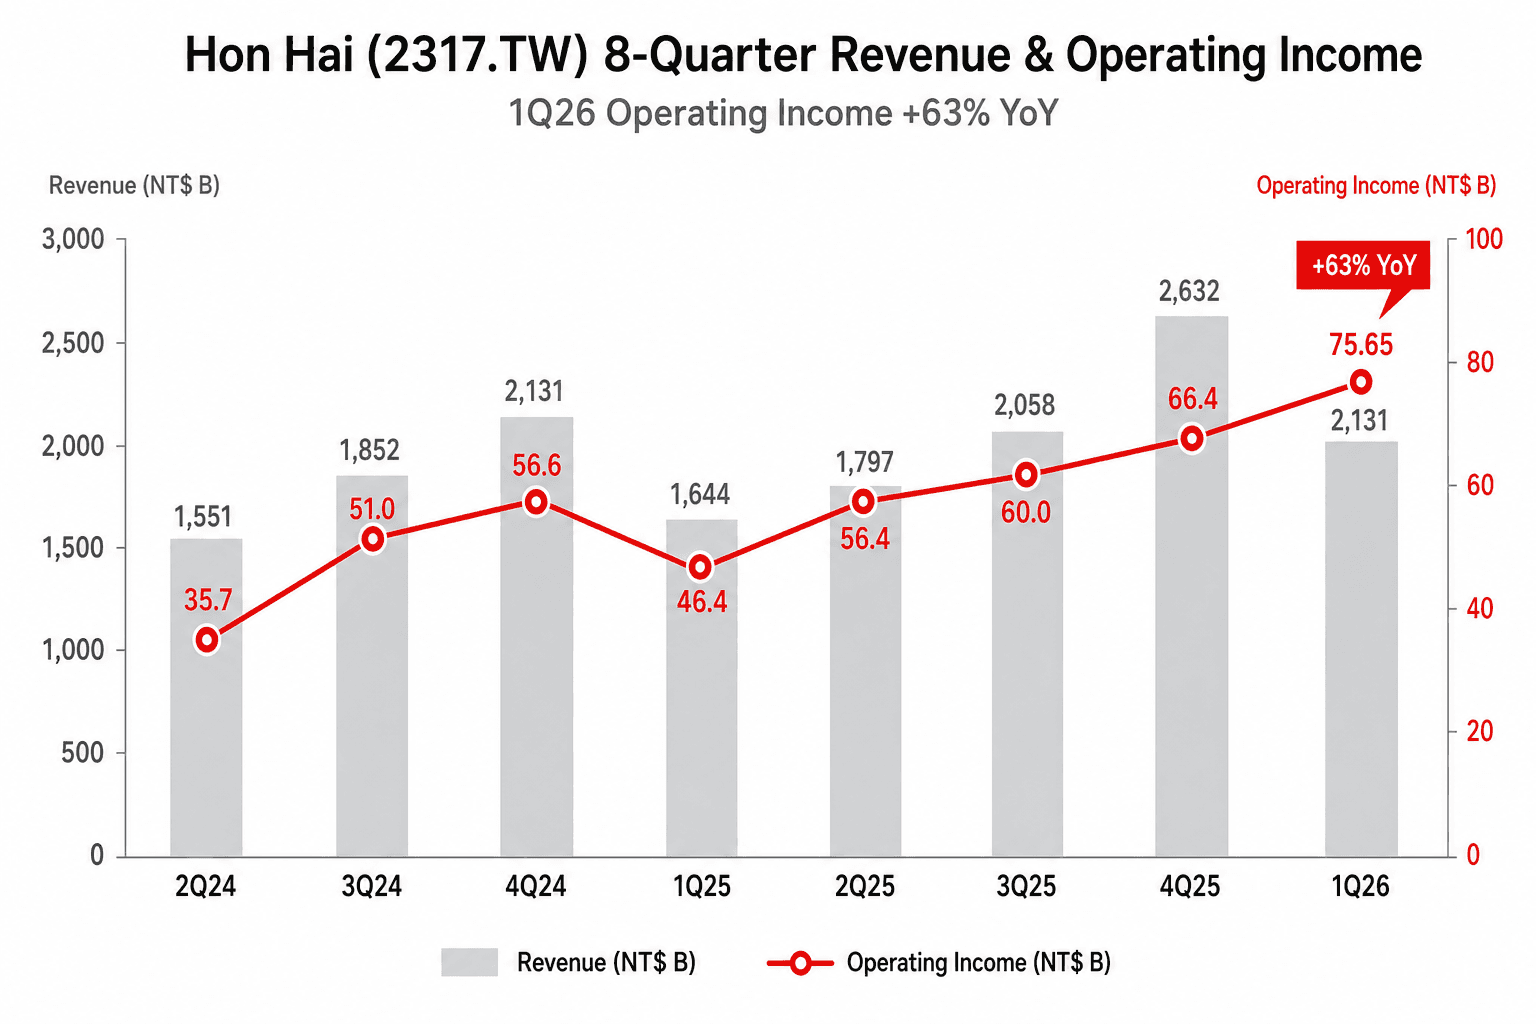
「売上 +30%、OP +63%」のシザーは会計マジックではなく、本物の operating leverage です。背景には 3 層の要因があります。(1) クラウド・ネットワークの比率が急上昇し、AI ラックの請求額は大きく、ライン稼働率は高く、OpEx はほとんど動かない——だから増分売上の大きな割合が OP に落ちる。(2) 粗利率が 4Q25 の 5.88% から 6.15% に回復。AI サーバーの Buy-and-Sell 希釈効果が、1Q26 のスケールでついに上回られ始めました。(3) OpEx が QoQ -37%。Q4 の年末一時費用(賞与、AI 投資前倒し)が正常化。
ただし、この決算の真の主役は次のチャートです。
クラウド・ネットワーク 40% — iPhone を初めて超える
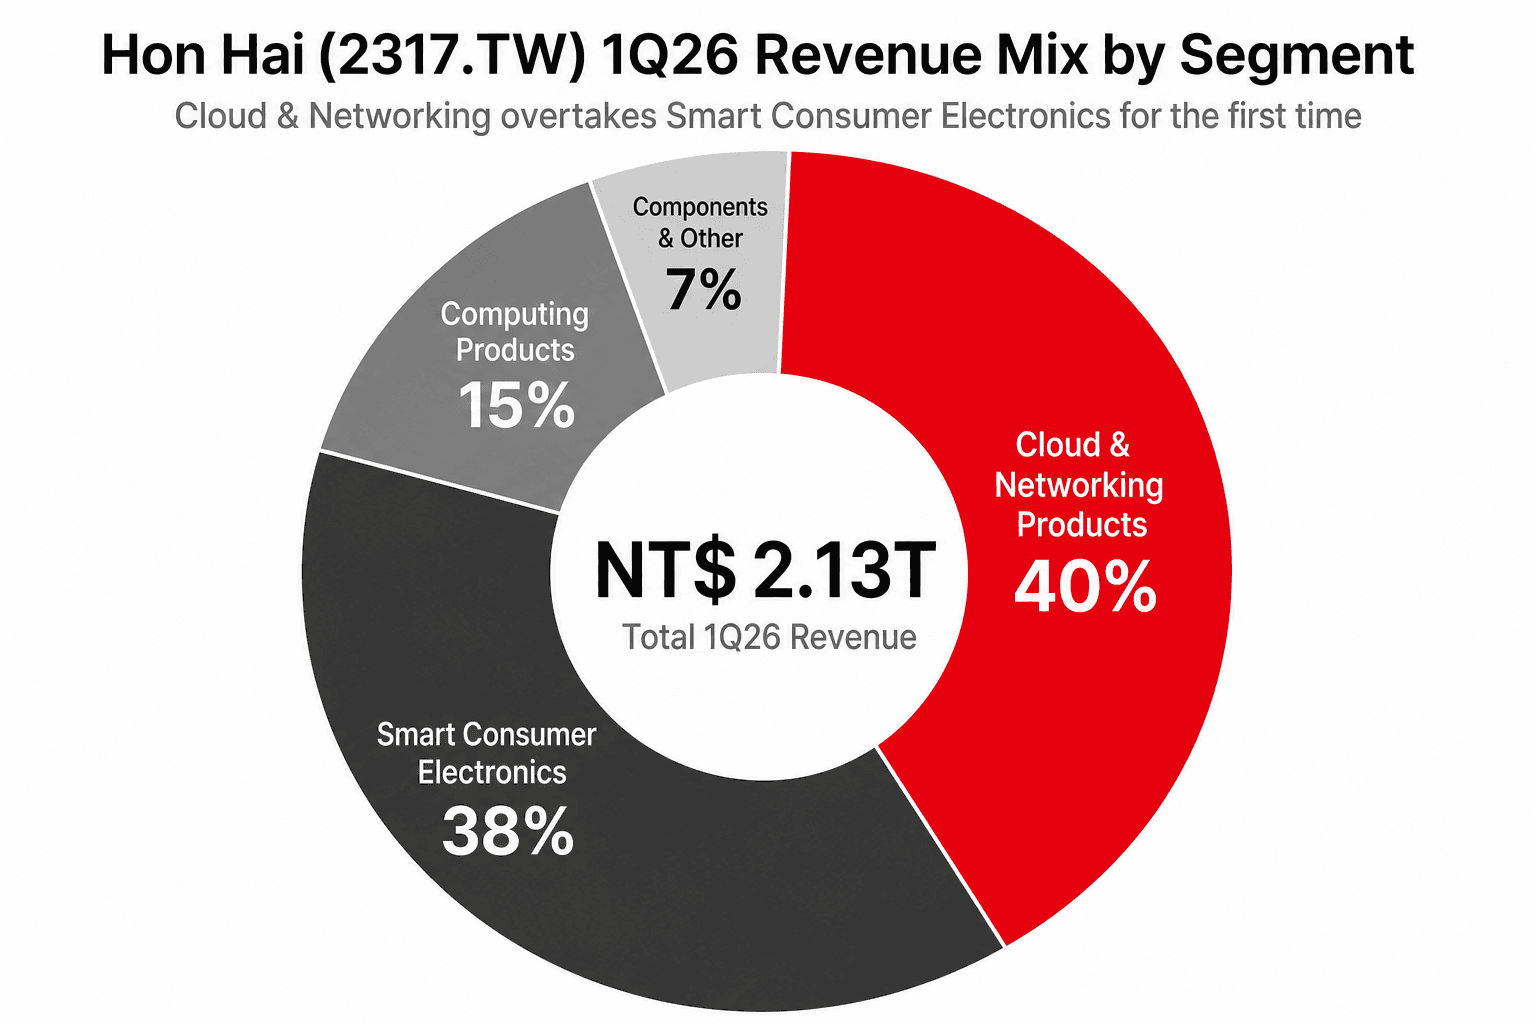
このチャートが Hon Hai 2026 年ストーリーの核心です。1 年前の 1Q25 ではクラウド・ネットワークは売上の 25%、スマートコンシューマーエレクトロニクス(iPhone 含む)は 49% でした——Hon Hai はサーバーも少しやっている iPhone 会社でした。1 年後の 1Q26 で 2 セグメントが正式に交差:
- クラウド・ネットワーク製品 40%(NT$852B、YoY +107%)
- スマートコンシューマーエレクトロニクス 38%(NT$810B、YoY +0.6%)
- コンピューティング製品 15%(NT$320B、YoY -7.4%)
- コンポーネント・その他 7%(NT$149B、YoY +81.5%)
クラウド・ネットワーク単一セグメントが YoY +107% ——AI サーバー由来の売上が前年同期の 2 倍以上になりました。同期間 iPhone 事業(スマートコンシューマー内)はほぼ横ばい。つまり 2026 Q1 に Hon Hai が追加で稼いだ 1 ドルは、ほぼすべてが AI サーバーとクラウド・ネットワーク由来です。
クラウド・ネットワーク比率の長期トラジェクトリ
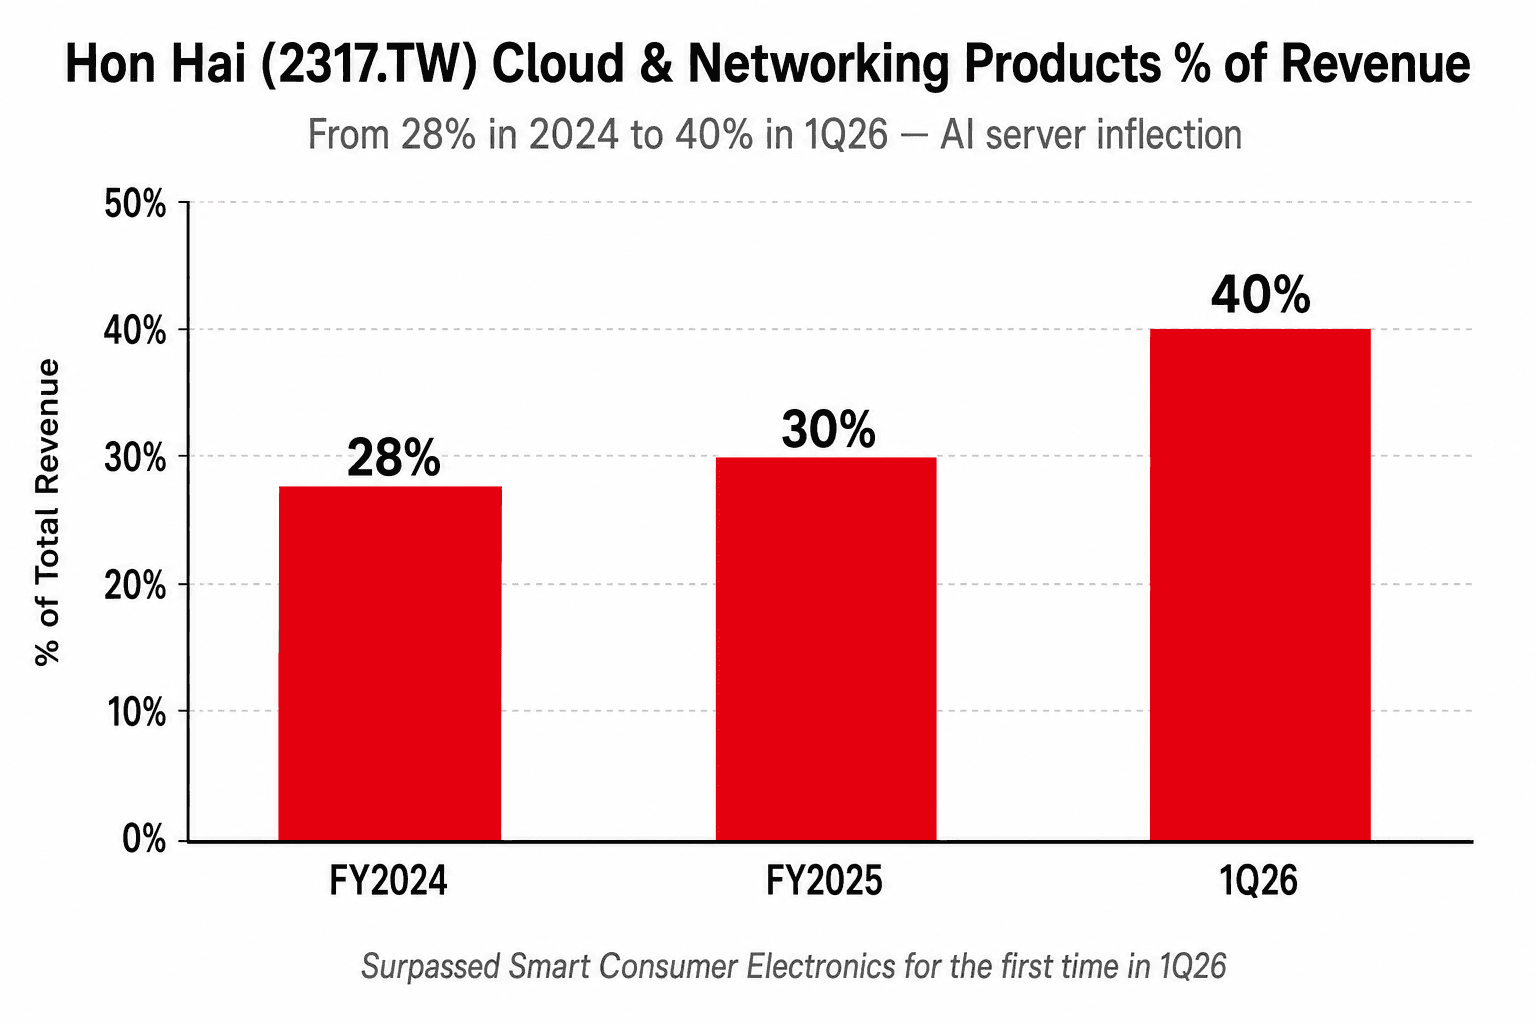
クラウド・ネットワーク比率を長期座標で見ると、転換点はさらに明確です:
- FY2024:28%
- FY2025:30%
- 1Q26:40%
過去 2 年で累積 2 ポイント上昇したものが、この四半期だけで 10 ポイント跳躍。線形浸透ではなく、inflection point です。
この inflection を駆動しているのは、劉揚偉氏が法説会で直接示した 2 つの数字:2026 年 AI ラック出荷を「倍数成長」(2025 年の約 30K 台ベースから 60K-75K 台へ)、Hon Hai の世界 AI サーバーシェアは 2026 年に約 40%、2027 年に 50% へ上昇。後者の根拠は Nvidia のグローバルラック出荷の業界推定、2026 年 75K 台、2027 年 100-110K 台——Hon Hai はこの巨大なパイの半分を取りに行く宣言です。
「6%+ の構造目標」がついに復帰
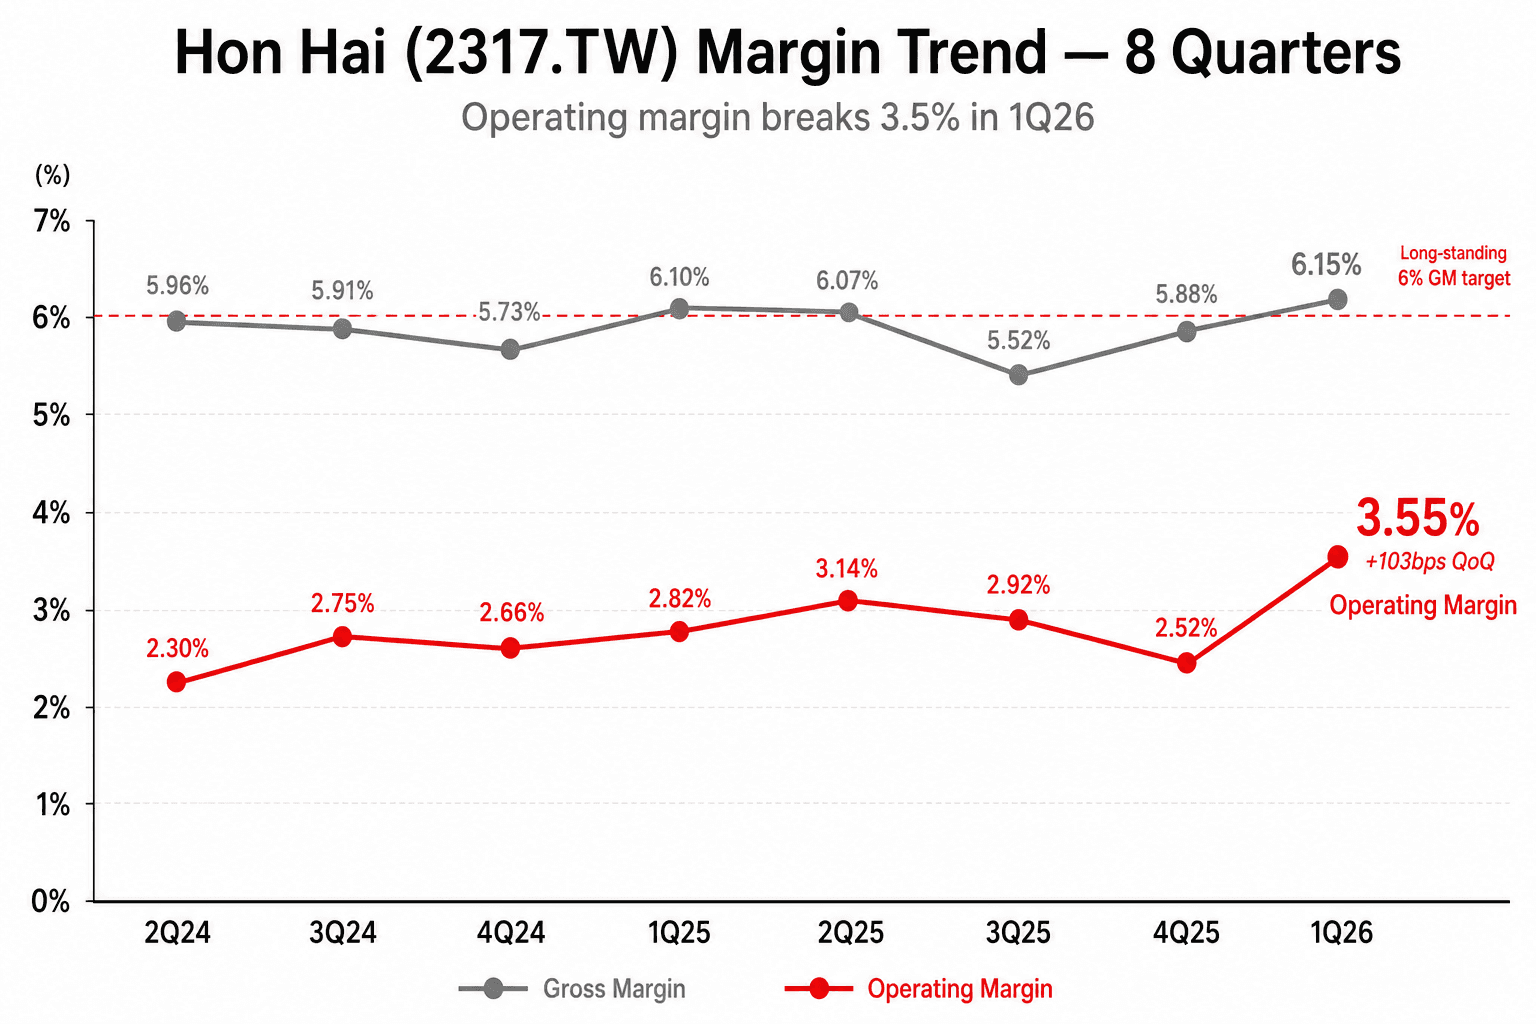
Hon Hai の粗利率は十数年にわたり「6%+」が構造目標でした。各決算会で経営陣は「いつ持続的に 6% を超えるか」と問われ続けてきました。直近 3 四半期は AI サーバー規模拡大に伴う「Buy & Sell」モデル(顧客支給の GPU・HBM を Hon Hai 経由で組み立てるが、この部品分はマージンほぼゼロで P&L を通る形態)が粗利率を希釈。3Q25 は 5.52%、4Q25 は 5.88% まで落ちました。
1Q26 の粗利率は 6.15% ——再び 6.0% の構造目標を上回りました。CFO の説明は注意深く——「構造目標は引き上げない」。しかし数学的現実として、AI サーバー売上構成比が 25% から 40% へ移行し、絶対量も拡大し続ければ、スケールレバレッジが Buy-and-Sell 希釈を上回るのは時間の問題です。Q2 の粗利率が、新常態 vs 単一四半期のミックスベネフィットの判定材料になります。
さらに注目すべきは 営業利益率 3.55%——8 四半期最高、4Q25 の 2.52% から +103 bps。GM +27 bps と OPM +103 bps の差 76 bps が、operating leverage の数値化された姿です。
iPhone:インド能力がスマートコンシューマーを支える
スマートコンシューマーエレクトロニクス売上 NT$810B、YoY +0.6%——一見地味ですが、実態は実行力の証明です。
過去 18 ヶ月で Hon Hai は極めて複雑なサプライチェーン移転を完了:米国市場向け iPhone の大半は中国からインド組立に移行。劉氏は Q&A で直接「米国向け iPhone のほとんどはインド産」と確認。これほど激しい地理的シフトの最中にセグメント売上と粗利を維持できたということは、インドラインの良率とコスト構造が中国基準の 90%+ に達したことを意味します。
bull case にとってこの情報が重要なのは:AI サーバーの爆発的成長は incremental(純増)であり、cannibalistic(iPhone を食う)ではない。Hon Hai の AI ストーリーは iPhone シェアと交換しているのではなく、既存事業の上に積み上がっています。
堀はメキシコとテキサスにある
劉氏が法説会で語った最も重要な一文は財務数字ではなく、「世界最大の AI サーバー工場はテキサスに置かれる」。この一文の背後には 2 つの事実があります:
- メキシコ Guadalajara 工場——フル稼働、2H25 に組立フロア面積を 3 倍化、FY26 AI ラック年間能力目標 30K 台。現在の主力。
- テキサス Houston 工場——建設中、初回ラックは Q4 2026 出荷。「世界最大の AI サーバー工場」と位置づけられる将来の旗艦。顧客は米国 CSP と主権 AI プロジェクト——政策、セキュリティ・クリアランス、ITAR 等の理由で「米国国土製造」が構造的に必要なクライアントで、関税レートだけでは動きません。
Quanta (2382)、Wiwynn (6669)、Wistron (3231) も類似の北米能力計画を持ちますが、Hon Hai の着工とランプにおける 12-18 ヶ月のリードタイムには勝てません。2026-2027 年の AI ラック需要窓では、このリードタイムが堀そのものです。
バリュエーション rerating は既に部分的に発生
倍率の数字で見ると:
- Hon Hai の歴史的 forward PE は 12-14 倍(典型的な受託製造業者倍率)
- AI インフラサプライヤー(Vertiv、Eaton 等)は forward PE 22-30 倍
- このプリント後のセルサイド・コンセンサスは forward PE 中央値を 13 倍から 17-18 倍へ rerate
- FY26 EPS 推定は NT$14.8 から NT$15.6(コンセンサス中央値)へ移行、17 倍で NT$265、18 倍で NT$281
5/15 終値 NT$305.5 は既に新コンセンサス上限を超え——市場が rerating の一部を織り込みつつあるが、旧から新への溝はまだ完全に埋まっていない、ということです。セルサイド目標株価中央値は NT$285 から約 NT$320 へ上方修正、最も強気な Morgan Stanley、Macquarie、Yuanta は NT$340 を提示。
| 証券会社 | レーティング | 新目標株価 |
|---|---|---|
| Morgan Stanley | Overweight | NT$340 |
| Macquarie | Outperform | NT$340 |
| Yuanta | Buy | NT$330 |
| Goldman Sachs | Buy(コンビクション) | NT$330 |
| Citi | Buy | NT$325 |
| JPMorgan | Overweight | NT$320 |
Reading the print
Hon Hai 1Q26 のストーリーは一文で要約できます:これは Hon Hai が iPhone 受託製造業者から AI インフラの中核サプライヤーへ転換したことの公式な確認時点である。
- クラウド・ネットワーク 40% > スマートコンシューマー 38%——構造的転換
- 営業利益 YoY +63%、営業利益率 3.55%(8 四半期最高)——operating leverage 実現
- 粗利率が構造目標 6.15% に復帰——Buy & Sell 希釈に押し勝ち始める
- 「AI ラック倍数成長」+「2027 年シェア 50%」——経営陣からの今後 18 ヶ月への明確なフレーム
- Houston + Guadalajara のデュアル基盤——他 ODM が短期的に複製できない堀
残るのは実行です。Q2 月次売上(5 月、6 月)が最初の検証点。5 月が前年同月 NT$640B を上回り、6 月がさらに加速すれば「倍数成長」ガイドが固まり、EPS と目標株価の再上方修正の波が起こるはずです。月次ペースが期待を下回れば、1Q26 は「構造的転換」ではなく「単一四半期サプライズ」として再定義されます。
しかしいずれにせよ、この決算は Hon Hai を「AI インフラの中核」という会話に不可逆的に押し込みました。NT$4 兆時価総額の企業にとって、この会話自体がバリュエーション再評価の起点です。